إعلان
توكنة وأصول حقيقية
مشاركة
أطلقت DTCC خدمة تمثيل الأصول رقمياً بمشاركة مورغان ستانلي ونحو 20 مؤسسة مالية كبرى، بهدف إنشاء توائم رقمية للأسهم الأميركية وسندات الخزانة على البلوكتشين لتحسين تسوية الأوراق المالية وإدارة الضمانات.
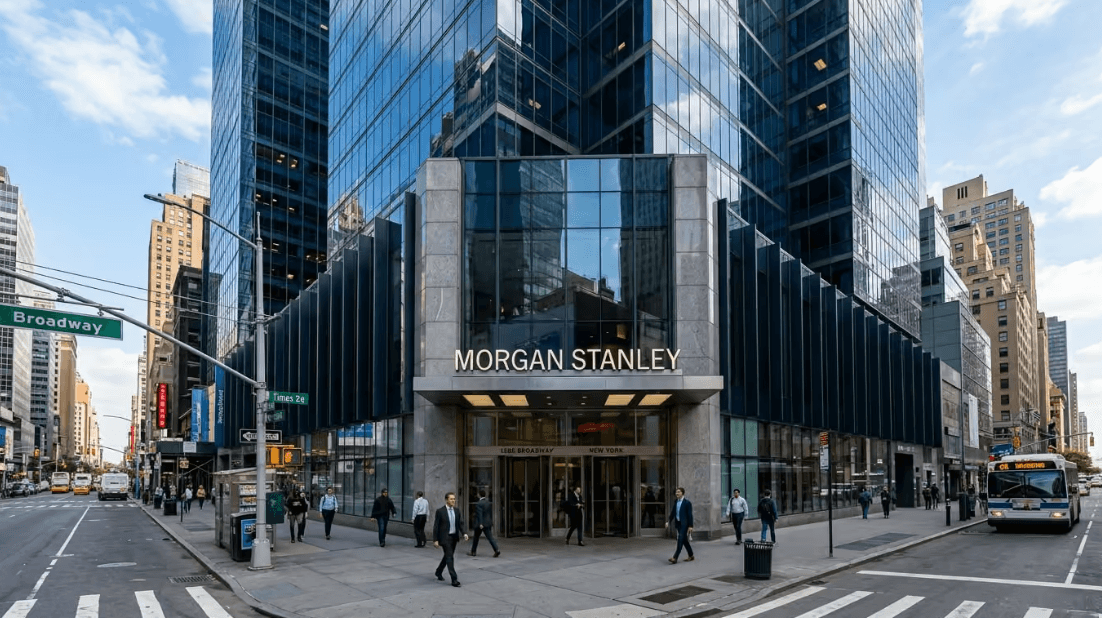
أعلنت مورغان ستانلي أنها أنشأت نسخاً ممثلة رقمياً لأسهم أميركية وسندات خزانة، باستخدام تقنية البلوكتشين، وذلك من خلال خدمة جديدة أُطلقت في 28 أكتوبر.
وتُعرف هذه الخدمة باسم “خدمة تمثيل الأصول رقمياً” التابعة لمؤسسة إيداع الأوراق المالية والمقاصة، وتتولى تشغيلها شركة إيداع الأوراق المالية، وهي شركة تابعة لمؤسسة إيداع الأوراق المالية والمقاصة.
وتهدف الخدمة إلى تسهيل نقل الأوراق المالية داخل النظام المالي الخاضع للتنظيم. ومع ذلك، لا يعني إطلاقها أن الأسهم الأميركية أصبحت قابلة للتداول بحرية على مدار الساعة.
وفي هذا السياق، أشارت مورغان ستانلي إلى أنها من أوائل البنوك التي استخدمت الخدمة. كما أفادت مؤسسة إيداع الأوراق المالية والمقاصة بمشاركة نحو 20 بنكاً فيها، من بينها بنك أوف أميركا، وسيتي، وجي بي مورغان، وفيدليتي، وستيت ستريت.
تعمل الخدمة على إنشاء “توائم رقمية” للأدوات المالية المسجلة بالفعل لدى شركة إيداع الأوراق المالية، التي يُقال إنها تدير أصولاً تتجاوز قيمتها 114 تريليون دولار. وتحافظ هذه الرموز الرقمية على حقوق الملكية وتوفر ضمانات لحماية المستثمرين، إذ يمكن للمستخدمين نقلها إلى محافظ معتمدة، أو إعادتها إلى صورتها الأصلية.
وترتبط الخدمة بشبكة كانتون، وهي شبكة بلوكتشين مخصصة للمؤسسات المالية وتضم ميزات خصوصية مدمجة، إلى جانب شبكة خاصة تابعة لمؤسسة إيداع الأوراق المالية والمقاصة، تستخدم برنامج بيسو المستند إلى تقنية إيثيريوم. ومن المقرر إضافة شبكات أخرى خلال عام 2027.
وكان مسؤولو هيئة الأوراق المالية والبورصات الأميركية قد أصدروا في ديسمبر 2025 خطاباً يسمح بإجراء اختبار تجريبي لمدة ثلاث سنوات، يشمل أسهم مؤشر راسل 1000، وصناديق المؤشرات المتداولة المرتبطة بالمؤشرات الرئيسية، وسندات الخزانة الأميركية.
قد يبدو تداول الأسهم عبر تقنية البلوكتشين تطوراً لافتاً للوهلة الأولى، لكن بيانات السوق تكشف عن فجوة كبيرة بين نشاط التداول وحجم الملكية الفعلية. فقد أظهرت أبحاث أجرتها شركة بانيتيرا في سبتمبر أن إجمالي حجم تداول العقود الدائمة للأسهم بلغ 67.8 مليار دولار خلال يونيو عبر منصتي هايبرليكويد ولايتر، في حين لم يتجاوز حجم تداول الأسهم الممثلة رقمياً في السوق الفورية 4.2 مليار دولار.
ويحتاج رقم 67.8 مليار دولار إلى بعض التوضيح؛ إذ تتيح العقود الدائمة للأسهم للمتداولين المضاربة على تحركات أسعار الأسهم دون امتلاكها فعلياً. وبفضل الرافعة المالية وتكرار عمليات التداول، يمكن لرأس مال محدود نسبياً أن يولّد أحجام تداول كبيرة. وبالتالي، يعكس هذا الرقم نشاط التداول، وليس قيمة الأموال المستثمرة فعلياً في الأسهم الممثلة رقمياً.
أما سوق الملكية الفعلية، فيظل أصغر بكثير؛ إذ قدّر تقرير صندوق النقد الدولي الصادر في أكتوبر قيمة الأسهم الممثلة رقمياً بنحو 2.3 مليار دولار. كما أشار إلى انخفاض السيولة، وارتفاع التقلبات، وتشتت التداول مقارنة بالأسواق التقليدية، رغم أن إتاحة التداول على مدار الساعة توفر مؤشرات أولية على آليات اكتشاف الأسعار.
وفي ما يتعلق بتوزيع النشاط الجغرافي، وجدت منصة أليوم أن نحو 90% من حجم التداول يأتي من خارج الولايات المتحدة. وعلى شبكة سولانا، نُفذت 63% من تداولات الأسهم الممثلة رقمياً خلال الفترات التي كانت فيها البورصات الأميركية مغلقة.
ووفقاً لصندوق النقد الدولي، تستحوذ شركتا أوندو فاينانس وباكد فاينانس على أكثر من 70% من القيمة الإجمالية للأسهم الممثلة رقمياً، ما يعكس تركز هذا السوق الناشئ لدى عدد محدود من الجهات المصدرة.
في المقابل، قد تظهر الفوائد الاقتصادية الأكثر وضوحاً لهذه التقنية في إدارة الضمانات وتسوية المعاملات. فقد أظهرت دراسة استقصائية أجرتها ناسداك وفاليو إكستشينج، وشملت 203 مشاركين، أن 70% منهم يواجهون مشكلات يومية في تسوية المعاملات.
وتشير التقديرات إلى أن مؤسسات المستوى الأول تمتلك ضمانات زائدة أو غير مستغلة بقيمة 36.8 مليار دولار. وقد يؤدي تحرير هذه الأصول وإعادة توظيفها إلى تحقيق عوائد فوائد سنوية تُقدّر بنحو 346 مليون دولار.
ومع ذلك، لا تخصص شركة إيداع الأوراق المالية حالياً أي قيمة إضافية للرموز التجريبية ضمن حسابات المخاطر الخاصة بها، ما يعني أن هذه الفوائد المحتملة لم تتحول بعد إلى مكاسب تشغيلية معترف بها ضمن إطارها الحالي.
في المقابل، لا يقتصر التحدي على الجوانب التقنية والتنظيمية، بل يمتد إلى موقف الشركات المصدرة نفسها. فقد تزايدت الاعتراضات التي وثقتها شبكة سي إن بي سي بشأن تداول رموز تمثل أسهم شركات من دون موافقتها.
ويسرد ملف اعتراضات أو كي إكس آي سي إي، المؤرخ في 3 نوفمبر، أسماء 59 جهة مصدرة، من بينها مايكروسوفت وألفابت وغولدمان ساكس، تعترض على تداول رموز أسهمها الصادرة عن أطراف ثالثة ضمن المنصة المقترحة. ويشير المشروع إلى تعاون بين منصة أو كي إكس وشركة إنتركونتيننتال إكستشينج، الشركة الأم لبورصة نيويورك.
وحتى مورغان ستانلي نفسها تتبنى موقفاً حذراً تجاه هذا التوجه؛ إذ قال الاستراتيجي فيليكس ستراتمان في 29 أكتوبر إن الأسهم الممثلة رقمياً “لا تقدم بالضرورة حتى الآن نموذجاً أكثر كفاءة لسوق الأسهم”.
وفي الوقت نفسه، قدّر ستراتمان القيمة الإجمالية للأصول الحقيقية الممثلة رقمياً بنحو 30 إلى 40 مليار دولار آنذاك، لكنه توقع ارتفاعها إلى 2.3 تريليون دولار بحلول عام 2030.
تكشف هذه التطورات أن نجاح تمثيل الأسهم والسندات رقمياً لن يُقاس فقط بزيادة أحجام التداول أو إتاحة الوصول إلى الأسواق خارج ساعات العمل التقليدية، بل بمدى قدرة هذه التقنية على معالجة مشكلات قائمة في النظام المالي، خصوصاً تسوية المعاملات وإدارة الضمانات وتحسين كفاءة نقل الأصول بين المؤسسات.
ومن هنا، قد يكون توجه المؤسسات المالية الكبرى نحو تطوير بنية تحتية منظمة أكثر أهمية من التوسع السريع في إصدار الرموز نفسها. فوجود أصول رقمية مرتبطة بحقوق ملكية معترف بها، ومدعومة بآليات حفظ وتسوية واضحة، يمكن أن يمنح هذا السوق أساساً أكثر استدامة. لكن تحقيق ذلك سيظل مرتبطاً بقبول الشركات المصدرة، ووضوح الأطر القانونية، وإثبات وجود مكاسب تشغيلية فعلية تتجاوز مجرد نقل الأصول إلى شبكات البلوكتشين.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
هيئة الأوراق المالية توسّع إرشاداتها حول الحوكمة واللامركزية وتصنيف العملات الرقمية

مكتب التحرير

٣ نوفمبر ٢٠٢٦

6 د
هيئة الأوراق المالية الأميركية تلوّح بإجراءات إنفاذ ضد التداول الداخلي في أسواق التنبؤ
مكتب التحرير
٣٠ أكتوبر ٢٠٢٦
5 د
نزاع قانوني بين هيئة تداول السلع الأميركية ويوتا حول أسواق التنبؤ
مكتب التحرير
٢٨ أكتوبر ٢٠٢٦
4 د
قطاع العملات الرقمية ينفق 176 مليون دولار للتأثير في التشريعات الأميركية
مكتب التحرير
٢٨ أكتوبر ٢٠٢٦
4 د