إعلان
تبنّي مؤسسي
مشاركة
ام
محررة رئيسية - لغة إنكليزية


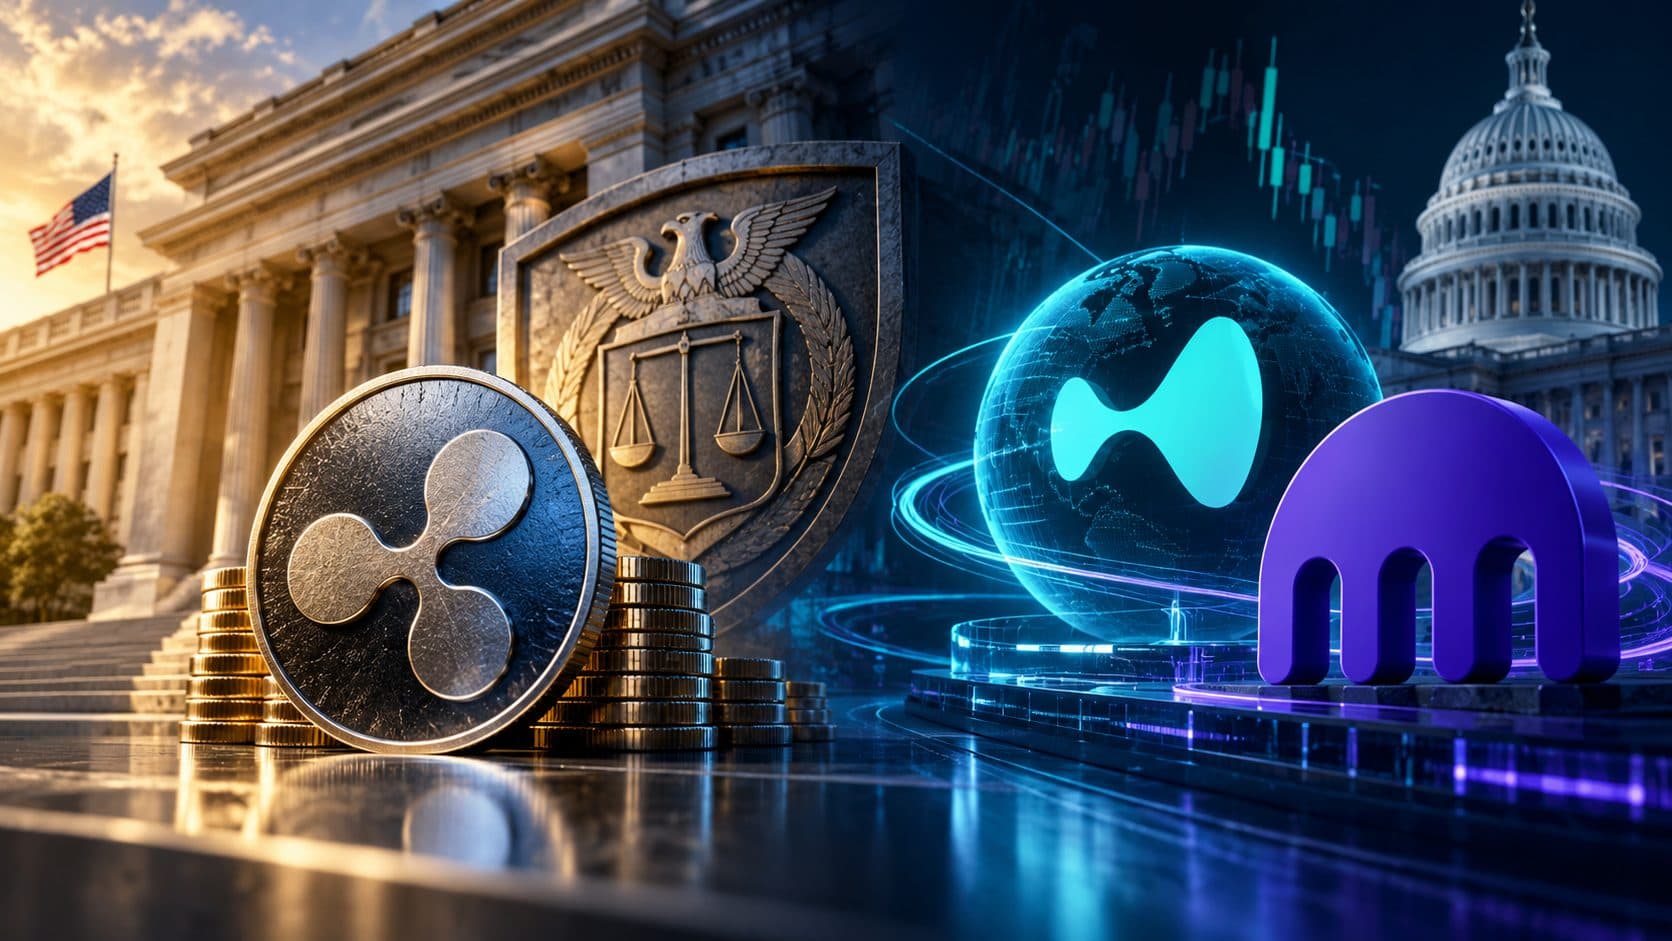
حصلت ريبل على موافقة نهائية من مكتب مراقب العملة لإنشاء بنك ائتمان وطني لإدارة احتياطيات عملتها المستقرة RLUSD وحفظ الأصول، فيما تخطط هايبرليكويد لإشراك بايوارد، الشركة الأم لكراكن، كأول جهة خاضعة لتنظيم لجنة تداول السلع الآجلة تعمل في أسواق HIP-3 للعقود الدائمة.
تسلّط تطورات حديثة الضوء على مسارين مختلفين لدمج البنية التحتية للأصول الرقمية ضمن الأطر التنظيمية الأميركية. فقد حصلت شركة ريبل على الموافقة النهائية لإنشاء بنك ائتمان وطني، بينما تخطط منصة هايبرليكويد لجعل بايوارد، الشركة الأم لمنصة كراكن، أول جهة خاضعة لتنظيم لجنة تداول السلع الآجلة تُفعّل خدماتها في أسواق “إتش آي بي-3”.
وتعكس هذه التطورات توجهاً أوسع نحو ربط خدمات الأصول الرقمية والبنية التحتية للتداول القائمة على تقنية البلوكتشين بالهياكل التنظيمية القائمة. ومع ذلك، يختلف النهجان؛ إذ تتقدم ريبل في مجال الرقابة المصرفية الفيدرالية، بينما تعمل هايبرليكويد على تمكين المشغلين الخاضعين للتنظيم من إطلاق أسواق عبر منصتها اللامركزية للتداول.
أعلنت ريبل يوم الاثنين أن مكتب مراقب العملة منح الموافقة النهائية لبنك ريبل الوطني للائتمان، منهياً بذلك عملية بدأت بالحصول على موافقة مشروطة في ديسمبر 2025.
وبحسب الشركة، سيعمل البنك الخاضع للإشراف الفيدرالي على إدارة الاحتياطيات الداعمة للعملة المستقرة “آر إل يو إس دي”، وتقديم خدمات حفظ الأصول الرقمية، والعمل أميناً للضمانات لصالح حاملي هذه العملة.
لكن هذه الموافقة لا تغيّر الجهة المُصدرة للعملة المستقرة؛ إذ ستواصل شركة ستاندرد كاستودي آند تراست، التابعة لريبل والخاضعة لتنظيم إدارة الخدمات المالية في نيويورك، إصدار “آر إل يو إس دي” المرتبطة بالدولار الأميركي.
ووصف براد غارلينغهاوس، الرئيس التنفيذي لريبل، هذا التطور بأنه دليل على إمكانية عمل شركات الأصول الرقمية والمؤسسات المالية التقليدية جنباً إلى جنب تحت إشراف الجهات التنظيمية. وكتب على منصة “أكس” أن التعاون بين قطاع العملات الرقمية والبنوك أفضل، مشيراً إلى أهمية الابتكار والمساءلة والرقابة الفيدرالية.
وبذلك، تنضم ريبل إلى سيركل في الحصول على الموافقة النهائية من مكتب مراقب العملة لإنشاء بنك ائتمان وطني. وفي المقابل، لا تزال طلبات شركات أخرى، من بينها كوين بيس وكريبتو دوت كوم وبريدج التابعة لسترايب، في مرحلة الموافقة المشروطة، وفقاً للتقارير المشار إليها.
وتُعد بنوك الائتمان الوطنية مؤسسات مرخصة فيدرالياً تتولى حفظ الأصول وإدارتها نيابةً عن العملاء. وعلى عكس البنوك التجارية التقليدية، لا تقبل هذه المؤسسات عادةً الودائع ولا تقدم القروض، كما أنها لا تخضع عادةً لتأمين المؤسسة الفيدرالية لتأمين الودائع.
وبالنسبة إلى ريبل، يوفر هذا الترخيص إطاراً خاضعاً للإشراف الفيدرالي لأنشطة محددة تتعلق بالثقة والحفظ. لكنه لا يعني بالضرورة أن جميع منتجات الشركة وخدماتها مشمولة بالترخيص نفسه.
في سياق منفصل، أعلنت هايبرليكويد خططاً لجعل بايوارد، الشركة الأم لمنصة كراكن، أول جهة خاضعة لتنظيم لجنة تداول السلع الآجلة تعمل في أسواقها “إتش آي بي-3”.
وقد يتيح هذا الترتيب للمتداولين الأميركيين الوصول إلى عقود المشتقات الدائمة المرتبطة بهايبرليكويد عبر بنية تحتية منظمة، شريطة الحصول على الموافقات التنظيمية اللازمة.
وبموجب الخطة التي أُعلنت يوم الاثنين، ستعمل بيتنوميال، وهي سوق عقود معتمدة ومنظمة لمقاصة المشتقات تابعة لبايوارد وخاضعة لتنظيم لجنة تداول السلع الآجلة، جهةً مرخصة في أسواق “إتش آي بي-3”. وفي حال الموافقة على الترتيب، ستتولى نينجاتريدر كليرينغ، وهي شركة تابعة لبايوارد ومسجلة لدى اللجنة لتقديم خدمات الوساطة في عقود المشتقات، إدارة حسابات العملاء.
ويأتي هذا التوجه بعد إعلان بايوارد في سبتمبر عن خطط لإتاحة عقود المشتقات الدائمة القائمة على البلوكتشين في الأسواق الأميركية، باستخدام بيتنوميال للنشر والمقاصة والتسوية. وكانت بلومبرغ قد أفادت سابقاً بأن الشركة تدرس إتاحة العقود المرتبطة بهايبرليكويد للمتداولين الأميركيين عبر الكيان نفسه.
وصُمم تحديث “إتش آي بي-3” لتمكين منشئي الأسواق من إطلاق أسواق جديدة، مع التحكم في الوصول إليها عبر قوائم سماح على البلوكتشين. ومن حيث المبدأ، قد يتيح ذلك للمشغلين الخاضعين للتنظيم الاستفادة من البنية التحتية للبروتوكول، مع قصر المشاركة على المستخدمين المعتمدين.
ومع ذلك، لا تزال تفاصيل التنفيذ الرئيسية غير محسومة، بما في ذلك كيفية تطبيق ضوابط الوصول عملياً، وما إذا كانت الأسواق التي تنشرها بايوارد ستتضمن آليات مدمجة للتحقق من هوية العملاء.
وتتوفر هذه الخاصية حالياً على شبكة الاختبار، فيما لا يزال الترتيب المقترح خاضعاً للموافقات التنظيمية.
وتصف هايبرليكويد نفسها بأنها طبقة بنية تحتية محايدة تهدف إلى دعم مجموعة واسعة من الأنشطة المالية، مع احتفاظ كل مشغّل بالسيطرة على أسواقه وتحمل المسؤولية عنها.
وفي مذكرة تنظيمية قُدّمت إلى الاتحاد الأوروبي، أشار مركز سياسات هايبرليكويد إلى إمكانية استخدام الشركات الخاضعة للتنظيم البروتوكول لإدارة أسواق تفرض حدوداً للرافعة المالية وقيوداً على الوصول إلى شبكات البلوكتشين، مع تقديم منتجات خاضعة للرقابة التنظيمية.
تشير الموافقة الممنوحة لريبل والمقترح الذي قدمته هايبرليكويد عبر بايوارد إلى توجه مشترك في قطاع الأصول الرقمية؛ فبدلاً من التعامل مع البنية التحتية للعملات الرقمية والأنظمة المالية الخاضعة للرقابة بوصفهما منظومتين منفصلتين، تسعى الشركات بصورة متزايدة إلى إيجاد سبل للربط بينهما.
ومع ذلك، يعكس التطوران نهجين مختلفين. فريبل تعتمد على هيكل بنك ائتمان مرخص فيدرالياً لدعم أنشطة محددة تتعلق باحتياطيات العملات المستقرة وإدارة الضمانات وحفظ الأصول الرقمية. ويضع هذا النموذج تلك الأنشطة ضمن إطار رقابي فيدرالي رسمي، مع استمرار إصدار “آر إل يو إس دي” عبر الكيان التابع لها والخاضع لتنظيم ولاية نيويورك.
أما هايبرليكويد، فتتبع نهجاً مختلفاً؛ إذ لا تسعى إلى تحويل البروتوكول نفسه إلى مؤسسة مالية تقليدية، بل يقترح نموذج “إتش آي بي-3” إدراج مشغّل خاضع للرقابة ليكون حلقة وصل بين البنية التحتية للتداول والمستخدمين في الولايات المتحدة. وفي حال الموافقة على المقترح، ستتولى بيتنوميال إدارة عمليات السوق والمقاصة، بينما ستدير نينجاتريدر كليرينغ حسابات العملاء.
وقد يكون لهذا التمييز أثر مهم في مستقبل التمويل اللامركزي. فإذا تمكنت الشركات الخاضعة للرقابة من استخدام البنية التحتية القائمة على البلوكتشين دون التخلي عن الضوابط التنظيمية، فقد تفتح المنصات اللامركزية المجال أمام دخول أسواق يصعب الوصول إليها بالطرق التقليدية. لكن هذا النموذج يثير أيضاً تساؤلات عملية حول الجهة المسؤولة عن التحكم في الوصول إلى السوق، وكيفية تطبيق متطلبات الامتثال، وتوزيع المسؤوليات عند الجمع بين بنية المنصة ومشغّل خاضع للرقابة.
ولا تقدم أي من الخطوتين إجابات نهائية عن هذه المسائل. فترخيص ريبل يغطي أنشطة محددة تتعلق بالائتمان والحفظ، ولا يشمل جميع خدمات الشركة. أما مقترح هايبرليكويد، فلا يزال بانتظار الموافقات التنظيمية اللازمة، في حين لم تتضح بعد الآلية العملية لتطبيق ضوابط الوصول إلى الأسواق.
وبالتالي، قد لا يعتمد تبنّي الأصول الرقمية على المفاضلة بين اللامركزية والتنظيم بقدر ما يعتمد على قدرة الشركات على الجمع بينهما. فالتراخيص الفيدرالية والوسطاء الخاضعون للرقابة يوفرون آليات إشراف راسخة، بينما تتيح البنية التحتية القائمة على البلوكتشين طرقاً مختلفة لتقديم الخدمات المالية.
وفي نهاية المطاف، لن يتوقف نجاح هذه النماذج وقابليتها للتوسع على استيفاء المتطلبات التنظيمية فحسب، بل سيعتمد أيضاً على وضوح المسؤوليات، وفعالية تدابير حماية العملاء، وقدرة الخدمات الناتجة على تقديم مزايا عملية تتجاوز ما توفره الأنظمة المالية القائمة.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر

"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
مكتب مراقبة العملة الأميركي يشجع البنوك المجتمعية على إصدار العملات المستقرة
مكتب التحرير
٢٧ أكتوبر ٢٠٢٦
6 د
بيتكوين تتراجع دون 80 ألف دولار مع ترقب قرار الفيدرالي وهبوط أسهم التكنولوجيا
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
4 د
كندا تمهّد لتنظيم العملات المستقرة مع قيود على العوائد ومتطلبات رقابية جديدة
مكتب التحرير
٢٧ أكتوبر ٢٠٢٦
6 د
ترامب يسلّط الضوء على حملة أميركية لمكافحة عمليات الاحتيال بالعملات الرقمية في الخارج
مكتب التحرير
٢٢ أكتوبر ٢٠٢٦
6 د