إعلان
عملات مستقرة ومدفوعات
مشاركة
دعا مكتب مراقبة العملة الأميركي البنوك المجتمعية إلى إصدار عملات مستقرة مرتبطة بالدولار بموجب قانون جينيوس، لتوسيع مشاركتها في سوق المدفوعات الرقمية قبل دخول القانون حيز التنفيذ في يناير 2027.
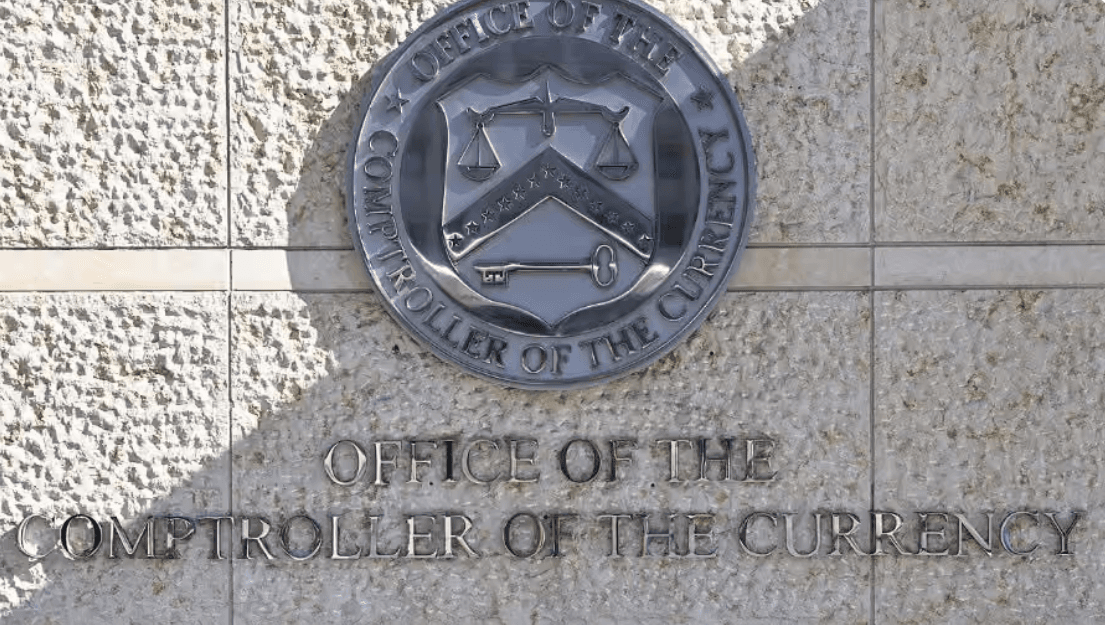
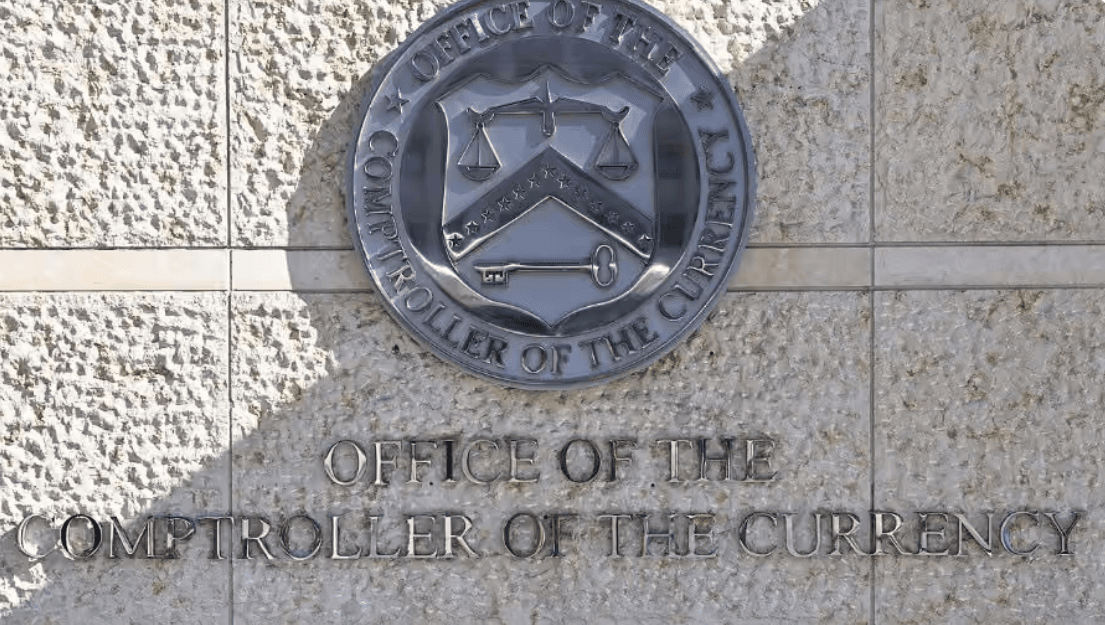
دعا مكتب مراقبة العملة الأميركي، البنوك المجتمعية إلى دخول سوق العملات المستقرة، مشجعاً إياها على التقدم بطلبات للحصول على ترخيص لإصدار عملات رقمية خاصة بها مرتبطة بالدولار، سواء بصورة مباشرة أو من خلال شركات تابعة.
وأوضح المكتب أنه يسعى إلى إشراك البنوك المجتمعية في صياغة مستقبل المدفوعات الرقمية، داعياً المؤسسات المهتمة إلى النظر في الحصول على صفة جهة مُصرح لها بإصدار العملات المستقرة بموجب قانون “جينيوس”. وتأتي هذه الخطوة ضمن مبادرات المكتب الرامية إلى تكييف المتطلبات التنظيمية والرقابية بما يساعد البنوك المجتمعية على النمو والمنافسة ومواصلة خدمة مجتمعاتها.
ويُعد مكتب مراقبة العملة هيئة تابعة لوزارة الخزانة الأميركية، تتولى تنظيم البنوك الوطنية وجمعيات الادخار الفيدرالية والإشراف عليها، فضلاً عن الفروع والوكالات الفيدرالية للبنوك الأجنبية. ومن خلال هذه الدعوة، يسعى المكتب إلى توسيع مشاركة المؤسسات المصرفية الأصغر في سوق المدفوعات القائمة على العملات المستقرة، بدلاً من ترك المجال للبنوك الكبرى وشركات الأصول الرقمية وحدها.
وتأتي هذه الخطوة وسط خلافات داخل القطاع المصرفي الأميركي بشأن تأثير العملات المستقرة على الودائع التقليدية. إذ تخشى مجموعات مصرفية أن تؤدي برامج المكافآت والعوائد المرتبطة بهذه العملات إلى انتقال الأموال من الحسابات المصرفية التقليدية، بما قد يؤثر في قدرة البنوك على تمويل الإقراض. وفي المقابل، يرى التوجه التنظيمي الجديد أن مشاركة البنوك المجتمعية في إصدار العملات المستقرة قد تتيح لها الاستفادة من تطور المدفوعات الرقمية بدلاً من خسارة حصتها السوقية لصالح منافسين جدد.
في تطور مرتبط بهذه الدعوة، أعلن مكتب مراقبة العملة في 21 أكتوبر اعتماد القاعدة النهائية لتنفيذ قانون “جينيوس”، محدداً 18 يناير 2027 موعداً لدخولها حيز التنفيذ. وتشمل القواعد متطلبات تتعلق بالاحتياطيات، واسترداد قيمة العملات المستقرة، وحفظ الأصول، وإدارة المخاطر، فضلاً عن الإشراف على الجهات المُصدرة الخاضعة لاختصاص المكتب.
وفي اليوم نفسه، أصدر المكتب إرشادات بشأن إجراءات تقديم طلبات الترخيص والإعفاءات المؤقتة. وبموجب هذه الإرشادات، يمكن للجهات المُصدرة القائمة التي لديها طلبات مستوفية للشروط وقيد المراجعة بحلول 18 يناير 2027 التقدم بطلبات للحصول على إعفاءات من بعض المتطلبات، بما قد يسمح لها بمواصلة نشاطها خلال فترة مراجعة طلباتها. وأوضح المكتب أنه يتوقع منح هذه الإعفاءات في الحالات المناسبة.
ومع ذلك، لم يكن المكتب قد بدأ استقبال طلبات الترخيص والإعفاءات حتى 26 أكتوبر، إذ لا يزال ذلك مرتبطاً بالحصول على الموافقة النهائية من مكتب الإدارة والميزانية الأميركي على النماذج المطلوبة. وأكد المكتب أنه سيعلن رسمياً موعد بدء استقبال الطلبات فور استكمال الإجراءات اللازمة.
كما نشر المكتب في 21 أكتوبر نماذج منقحة للتقارير الأسبوعية والفصلية المطلوبة من الجهات المُصدرة للعملات المستقرة الخاضعة لإشرافه، وفتح المجال أمام تقديم الملاحظات عليها خلال 30 يوماً من نشرها في السجل الفيدرالي. وتهدف هذه المتطلبات إلى تعزيز الشفافية المالية وتسهيل متابعة امتثال الجهات المُصدرة للقواعد الجديدة.
بالتوازي مع تشجيع البنوك المجتمعية على دخول سوق العملات المستقرة، يواجه مكتب مراقبة العملة اعتراضات قانونية بشأن توسيع نطاق التراخيص المصرفية المتاحة لشركات الأصول الرقمية.
ففي 2 أكتوبر، رفعت رابطة “المصرفيين المجتمعيين المستقلين في أميركا” دعوى قضائية ضد المكتب أمام محكمة فيدرالية في واشنطن، متهمةً إياه بتجاوز صلاحياته القانونية من خلال تسهيل منح تراخيص بنوك ائتمانية وطنية لشركات العملات الرقمية وغيرها من شركات التكنولوجيا المالية.
وترى الرابطة أن هذه التراخيص تتيح للشركات ممارسة أنشطة تتجاوز خدمات الحفظ والأنشطة الائتمانية التقليدية، من دون إخضاعها لمجموعة الضمانات والمتطلبات الرقابية نفسها المفروضة على البنوك التقليدية. وطالبت بإلغاء القواعد والإرشادات المعنية، معتبرةً أن منح هذه التراخيص قد يوحي للمستهلكين بأن أصولهم الرقمية تتمتع بالحماية الفيدرالية نفسها التي تحظى بها الودائع المصرفية المؤمّنة.
وكانت السيناتورة الأميركية إليزابيث وارن قد أثارت مخاوف مماثلة في 19 مايو، عندما طالبت المكتب بتقديم توضيحات بشأن الموافقة على تسعة تراخيص لبنوك ائتمانية وطنية لشركات تركز على العملات الرقمية. وشككت وارن في مدى توافق أنشطة بعض هذه الشركات مع المتطلبات القانونية، محذرةً من مخاطر محتملة على المستهلكين وسلامة النظام المصرفي. كما طلبت الاطلاع على طلبات الترخيص والتحليلات القانونية التي استند إليها المكتب في قراراته.
وفي المقابل، نقل موقع “كوين ديسك” عن متحدث باسم المكتب أن التراخيص الائتمانية الممنوحة لشركات العملات الرقمية تختلف عن التراخيص المصرفية التقليدية، نظراً إلى اختلاف طبيعة أنشطة هذه الشركات ونماذج أعمالها عن الخدمات التي تقدمها البنوك المجتمعية.
لا تقتصر جهود مكتب مراقبة العملة على تنظيم إصدار العملات المستقرة وترخيص الجهات العاملة في هذا المجال، بل تشمل أيضاً متطلبات مكافحة غسل الأموال والامتثال للعقوبات الأميركية.
ففي يونيو 2026، طرح المكتب قواعد مقترحة لتطبيق متطلبات قانون السرية المصرفية ومكافحة غسل الأموال وتمويل الإرهاب والامتثال للعقوبات على الجهات المُصدرة للعملات المستقرة الخاضعة لإشرافه بموجب قانون “جينيوس”. وتستهدف هذه الخطوة استكمال الجوانب الرقابية التي لم تتناولها القاعدة النهائية الصادرة في أكتوبر، بالتنسيق مع وزارة الخزانة الأميركية.
ويعكس هذا التطور اتجاهاً نحو إخضاع العملات المستقرة لمنظومة رقابية تشمل دورة عملها بالكامل، بدءاً من الترخيص وإدارة الاحتياطيات، مروراً بالاسترداد وحفظ الأصول، وصولاً إلى مكافحة الأنشطة المالية غير المشروعة.
تشير التطورات الأخيرة إلى أن مكتب مراقبة العملة يسعى إلى توسيع مشاركة البنوك المجتمعية في سوق العملات المستقرة، بالتزامن مع وضع إطار فيدرالي أكثر تحديداً للجهات المُصدرة. لكن هذه الاستراتيجية تطرح تساؤلات بشأن قدرة المؤسسات الأصغر على تحمل تكاليف الامتثال والتكنولوجيا وإدارة الاحتياطيات، ومدى قدرتها على منافسة الشركات الكبرى التي تمتلك بالفعل بنية تحتية متقدمة للمدفوعات الرقمية.
وفي الوقت نفسه، يكشف النزاع القضائي حول تراخيص شركات العملات الرقمية عن خلاف أعمق بشأن حدود الأنشطة التي ينبغي السماح لهذه الشركات بممارستها داخل النظام المصرفي. فبينما يمكن أن تفتح التراخيص الجديدة المجال أمام تطوير خدمات الحفظ والمدفوعات الرقمية، تظل مسألة إخضاع الشركات لمستوى مناسب من الرقابة والضمانات محوراً أساسياً في النقاش.
ومن هنا، لن يتوقف نجاح الإطار الجديد على سرعة إصدار التراخيص أو زيادة عدد الجهات المُصدرة، بل سيعتمد أيضاً على وضوح الحدود القانونية بين المؤسسات المصرفية التقليدية وشركات الأصول الرقمية، وعلى قدرة الجهات التنظيمية على تطبيق معايير متسقة لحماية المستهلكين والاستقرار المالي.
كما أن تشجيع البنوك المجتمعية على إصدار العملات المستقرة، في وقت تعترض فيه مجموعات مصرفية على بعض قرارات الترخيص، يبرز التحدي الذي يواجه السلطات الأميركية في الموازنة بين توسيع المنافسة في المدفوعات الرقمية والحفاظ على تكافؤ المتطلبات الرقابية بين الجهات العاملة في السوق.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر

"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
كندا تمهّد لتنظيم العملات المستقرة مع قيود على العوائد ومتطلبات رقابية جديدة
مكتب التحرير
٢٧ أكتوبر ٢٠٢٦
6 د
بيتكوين تتراجع دون 80 ألف دولار مع ترقب قرار الفيدرالي وهبوط أسهم التكنولوجيا
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
4 د
ترامب يسلّط الضوء على حملة أميركية لمكافحة عمليات الاحتيال بالعملات الرقمية في الخارج
مكتب التحرير
٢٢ أكتوبر ٢٠٢٦
6 د
"فيوز" تتعاون مع "مودرن تريجري" لتوسيع خدمات الدفع بالعملات المستقرة في أميركا
انا ماريا قشوع
٢٠ أكتوبر ٢٠٢٦
6 د