إعلان
عملات مستقرة ومدفوعات
مشاركة
ام
محررة رئيسية - لغة إنكليزية


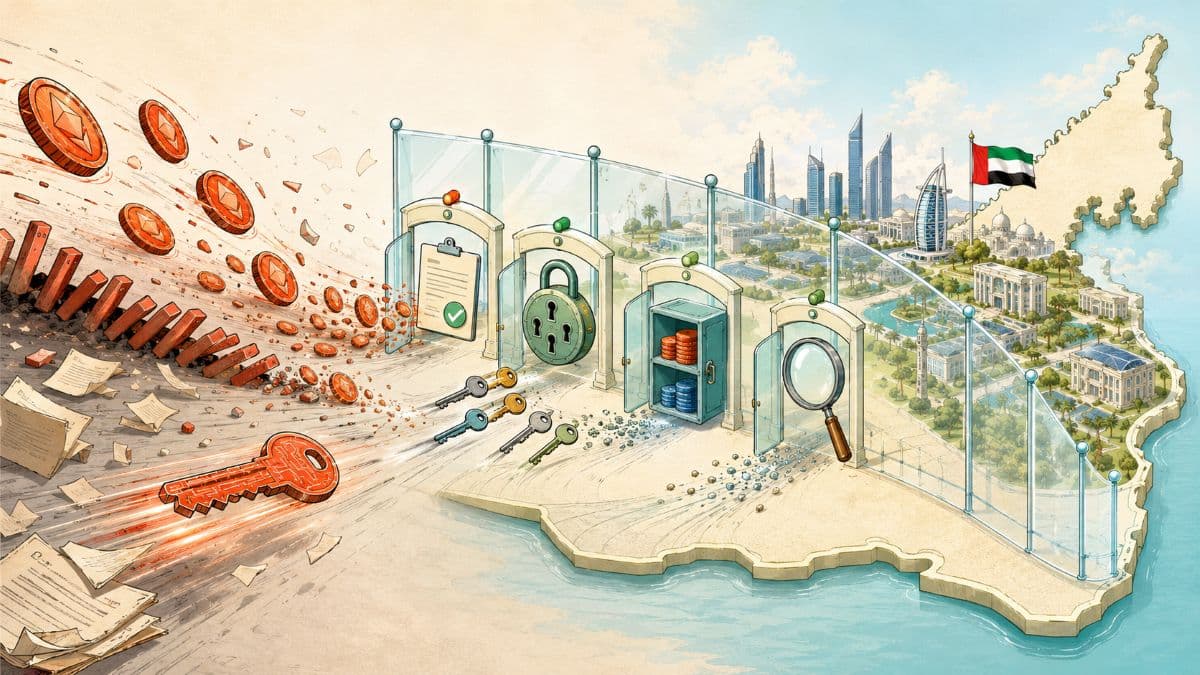
تكشف الإمارات عن فجوة بنيوية في منظومة العملات المستقرة الدولارية: فرغم توطين بوابة الدخول إلى الأصول الرقمية، تظل احتياطيات USDT وUSCD وجهات إصدارها خارج الدولة. يطرح USDU نموذجاً مغايراً يُبقي الإصدار والاحتياطيات والعلاقات المصرفية داخل المنظومة المالية الإماراتية.
توصف العملات المستقرة عادة بأنها دولارات عابرة للحدود. وقد يكون التوكن قادراً على الانتقال بين المحافظ وشبكات البلوكتشين خلال ثوانٍ، لكن الأموال التي تضمن قيمته تبقى مودعة في مكان محدد، لدى بنوك محددة، وتحت إشراف جهات تنظيمية محددة. ومع توسع قطاع الأصول الرقمية، تتحول احتياطيات العملات المستقرة في الإمارات من تفصيل يعمل خلف الكواليس إلى سؤال اقتصادي وتنظيمي يستحق الاهتمام.
فالمستثمر يستطيع تمويل حسابه لدى منصة مرخصة بالدرهم، وشراء أصل رقمي، ثم إعادة أمواله إلى النظام المصرفي المحلي. لكن عندما ينتقل نشاطه إلى العملات المستقرة المقومة بالدولار، قد تنتقل معه البنية المالية الداعمة للتسوية إلى خارج الدولة، من الجهة المصدرة والاحتياطيات إلى البنوك وآليات الإصدار والاسترداد.
لا يعني ذلك أن العملات المستقرة العالمية لا تناسب السوق الإماراتية. فقد اكتسبت يو إس دي تي (USDT) ويو إس دي سي (USDC) أهميتهما بفضل السيولة الواسعة والانتشار عبر المنصات والشبكات والأسواق. لكن مع تحول العملات المستقرة تدريجياً إلى جزء من البنية التحتية لتسوية صفقات الأصول الرقمية والأسواق المرمزة، لم يعد السؤال مقتصراً على العملة التي تستخدمها المؤسسات، بل امتد إلى مكان وجود الدولارات التي تدعمها.
تبدو عملية تحويل العملة المستقرة بسيطة على الشاشة. يرسل طرف توكناً، تتولى شبكة البلوكتشين تأكيد العملية، وتنتقل القيمة من دون انتظار ساعات عمل البنوك أو المرور بسلسلة طويلة من الوسطاء.
لكن خلف هذه العملية توجد بنية مالية تقليدية إلى حد كبير. فكل عملة مستقرة تحتاج إلى جهة إصدار، وأصول احتياطية، وحسابات مصرفية، وضوابط امتثال، وعمليات خزينة، وآليات تسمح للمؤسسات المؤهلة بإصدار التوكنات أو استرداد قيمتها.
نجحت العملات المستقرة العالمية في بناء هذه المنظومة على نطاق واسع، ولا مصلحة للسوق الإماراتية في الانفصال عن السيولة التي توفرها. غير أن استخدام عملة مستقرة عالمية داخل الإمارات لا يعني تخصيص جزء من احتياطاتها لمصارف الدولة.
قد تجري الصفقة عبر منصة إماراتية، ويكون أحد أطرافها مؤسسة محلية، بينما تبقى الجهة المصدرة والاحتياطيات والبنية الرئيسية للاسترداد خارج الدولة. ومع توسع السوق، يصبح هذا الفصل أكثر وضوحاً: تستضيف الإمارات النشاط وتنظمه، لكن جزءاً مهماً من البنية المالية التي تتيح تسويته يبقى في الخارج.
قطعت الإمارات شوطاً مهماً في توطين بوابة الدخول إلى الأصول الرقمية. فالمنصات المرخصة تتيح بصورة متزايدة الإيداع والسحب والتداول باستخدام الدرهم العادي، ما يسمح للعملاء بالانتقال مباشرة بين حساباتهم المصرفية وقطاع الأصول الرقمية.
لكن زوج التداول المقوم بالدرهم لا يمثل درهماً على البلوكتشين.
هو يربط المنصة بالنظام المصرفي المحلي، بينما تبقى الأموال ضمن قنوات مصرفية وتقنية تقليدية. أما العملات المستقرة المقومة بالدرهم، فيمكنها مستقبلاً أن توفر أداة تسوية رقمية للمدفوعات المحلية والاستخدامات العابرة للحدود، إلا أن سوق تداولها لم يبنِ بعد سيولة تضاهي العملات المستقرة الدولارية المعروفة.
وكما ناقشت أنلوك بلوكتشين في تغطية سابقة، قد تظهر القيمة الأوسع للعملات المستقرة الإماراتية في الصرف الأجنبي والتسوية العابرة للحدود، وليس فقط في تكرار نظام مدفوعات محلي يتمتع أصلاً بكفاءة مرتفعة.
في المقابل، تؤدي العملات المستقرة الدولارية وظيفة مختلفة. فهي تربط النشاط داخل الإمارات بالعملة التي تُسعّر بها نسبة كبيرة من الأصول الرقمية، وتُستخدم في الضمانات والتسويات وإدارة السيولة المؤسسية.
لذلك، لا تقف الإمارات أمام خيار بين الدرهم والدولار. إنها تبني طبقات مختلفة يحتاج فيها كل منهما إلى بنية تتناسب مع دوره التنظيمي والسوقي.
هنا يطرح يو إس دي يو (USDU) نموذجاً مختلفاً.
تصدر العملة شركة يونيفرسال ديجيتال إنترناشونال (Universal Digital Intl Limited)، المسجلة في سوق أبوظبي العالمي والخاضعة لإشراف سلطة تنظيم الخدمات المالية. وتحمل الشركة تصريحاً لإصدار توكن مرتبط بعملة ورقية للعملاء المهنيين.
وكما أفادت أنلوك بلوكتشين عند إطلاق يو إس دي يو في يناير 2026، أصبحت يونيفرسالأول جهة مصدرة لتوكن دفع أجنبي مسجلة لدى مصرف الإمارات العربية المتحدة المركزي، فيما أصبح يو إس دي يو أول عملة مستقرة مدعومة بالدولار تُسجل ضمن هذا الإطار.
قد يبدو وصف «توكن دفع أجنبي» غير متوقع لعملة تصدرها شركة مقرها سوق أبوظبي العالمي. غير أن التصنيف يرتبط بهيكل النظام التنظيمي وبكون التوكن مقوماً بعملة أجنبية، إذ تتعامل لوائح المصرف المركزي مع الشركات المسجلة في المناطق المالية الحرة من خلال مسار تسجيل توكنات الدفع الأجنبية. وتنص لوائح خدمات توكنات الدفع الصادرة عن المصرف المركزي على هذا المسار بوضوح.
لذلك، لا تكمن أهمية يو إس دي يو في كونه توكناً آخر مرتبطاً بالدولار، بل في أن الجهة المصدرة والحسابات الاحتياطية والعلاقات المصرفية والرقابية بُنيت حول المنظومة المالية الإماراتية.
وبحسب الإفصاحات المنشورة ليو إس دي يو، يقابل كل توكن دولار واحد محفوظ في حسابات دولارية سائلة لدى بنك الإمارات دبي الوطني وبنك المشرق. كما تخضع الاحتياطيات لإثباتات مستقلة شهرية تجريها كرو، فيما يعمل إم بنك شريكاً مصرفياً للشركة.
ولا يُطرح يو إس دي يو كوسيلة دفع عامة داخل الإمارات، بل كأداة تسوية مرتبطة بالأصول الرقمية ومشتقاتها ضمن الاستخدامات المسموح بها. وهذا يمنحه دوراً مكملاً للعملات المستقرة المقومة بالدرهم، وليس بديلاً عنها.
مع هذه البنية، لم تعد الإمارات مجرد سوق تُتداول فيها الدولارات الرقمية. أصبح لديها نموذج تشغيلي يُبقي جزءاً أكبر من البنية المالية التي تقف خلف العملة المستقرة داخل منظومتها المصرفية والتنظيمية.
لا يعني الاحتفاظ باحتياطيات العملة المستقرة لدى بنوك إماراتية أن هذه الدولارات تصبح أموالاً حرة يمكن تدويرها بالكامل داخل الاقتصاد. فالاحتياطيات يجب أن تبقى متاحة لتلبية طلبات الاسترداد، وتخضع لمتطلبات الحماية والإشراف.
لكن وجودها داخل الدولة يظل قادراً على خلق قيمة مؤسسية واقتصادية.
إصدار العملة المستقرة لا يقتصر على إنشاء توكن رقمي، بل ينشئ علاقات مصرفية وعمليات لإدارة الحسابات والخزينة والامتثال والاسترداد. كما يدفع البنوك والجهات التنظيمية والحافظين الأمناء ومقدمي البنية التقنية إلى تطوير خبرات عملية في التعامل مع شكل جديد من أصول التسوية.
عندما تكون الجهة المصدرة والاحتياطيات في الخارج، يتطور جزء كبير من هذه الخبرات والعلاقات خارج السوق المحلية. أما يو إس دي يو، فيُبقي قدراً أكبر منها داخل الإمارات، ويجعل البنوك المحلية طرفاً مباشراً في بنية الاحتياطي، فيما تعمل الجهة المصدرة بالقرب من الجهات التنظيمية والمؤسسات المستهدفة.
بالنسبة إلى المؤسسات، لا يشكل موقع الاحتياطي مسألة رمزية. فهو يحدد الأطراف المصرفية التي تقف خلف التوكن، والولاية التي تشرف على الجهة المصدرة، ومدى قرب آلية الاسترداد من البيئة التنظيمية التي تعمل ضمنها المؤسسة.
ولا يمثل ذلك سيادة نقدية مستقلة. فيو إس دي يو يبقى مقوماً بالدولار ومرتبطاً بالنظام المالي العالمي، ولا يلغي أثر السياسة النقدية الأميركية أو المصارف المراسلة أو متطلبات الامتثال الدولية.
الأدق هو وصفه بأنه توطين لجزء من البنية التحتية المالية، أي تقريب العمليات المصرفية والرقابية والتشغيلية التي تقف خلف الدولار الرقمي من السوق التي تستخدمه.
منحت يو إس دي تي ويو إس دي سي الدولار الرقمي انتشاره العالمي، وأثبت نجاحهما وجود طلب فعلي على أداة دولارية تعمل فوق شبكات البلوكتشين. كما رسمتا معيار السيولة والتوزيع الذي ستُقاس عليه أي عملة مستقرة جديدة.
لكن يو إس دي يو لا يحتاج إلى منافستهما بالطريقة نفسها. السؤال الذي يطرحه مختلف: هل يمكن للدولار الرقمي أن يحتفظ بقابليته للعمل عالمياً، بينما ترتكز بنيته المصرفية والتنظيمية داخل الإمارات؟
تكمن أفضلية يو إس دي يو الحالية في التوقيت والتصميم. فقد تسعى جهات الإصدار العالمية لاحقاً إلى التسجيل أو تأسيس كيانات محلية أو بناء علاقات أعمق مع البنوك الإماراتية. إلا أن هذه الخطوات تمثل مستويات مختلفة من التوطين. فالسماح باستخدام توكن عالمي داخل الدولة لا يعني تلقائياً انتقال الجهة المصدرة أو احتياطاتها الرئيسية إليها.
أما يو إس دي يو، فقد بُنيت علاقته بالسوق الإماراتية منذ البداية.
وتكشف التطورات اللاحقة لإطلاقه عن تسلسل يتجاوز الحصول على التسجيل. فقد عملت يونيفرسال على ربط العملة بقنوات التحويل والتوزيع والحفظ، بدلاً من الاكتفاء بوضعها التنظيمي.
يضع الإطار المقترح للتحويل بين يو إس دي يو وإيه إي كوين إم بنك في نقطة الربط بين طبقتي الدولار والدرهم. ومن شأن هذه البنية، عند تنفيذها، أن تربط دور يو إس دي يو في تسوية معاملات الأصول الرقمية بمسار مقوم بالدرهم للاستخدامات المحلية المسموح بها.
كما اتسع نطاق الوصول المؤسسي بعد إضافة يو إس دي يو إلى منصة زوديا كاستودي، ما وفر للعملاء المؤهلين بنية منفصلة للحفظ والتحويل. وفي خطوة أحدث، أضافت كريبتو دوت كوم العملة إلى تطبيقها للمستخدمين المؤهلين في الإمارات، مع دعم التمويل بالدرهم وعمليات الإيداع والسحب على شبكة إيثريوم.
تنقل هذه الخطوات يو إس دي يو تدريجياً من مجرد توكن مسجل إلى أصل يمتلك نقاط وصول عبر البنوك والتحويل والحفظ المؤسسي ومنصات التداول.
أما المرحلة التالية، فتتمثل في تحويل هذا الوصول إلى نشاط تسوية متكرر. فمكانة العملة المستقرة لا تُبنى بالتسجيل وحده، بل من خلال موثوقية الإصدار والاسترداد، واتساع الحفظ والتوزيع، واندماجها في العمليات الفعلية للمؤسسات.
لا تقوم حجة يو إس دي يو على انسحاب الإمارات من سيولة العملات المستقرة العالمية. فالمركز المالي الذي يسعى إلى دور دولي يحتاج إلى الاتصال بالأسواق العالمية، لا إلى إقامة حواجز حولها.
الطرح الأقوى هو أن السيولة العالمية والبنية المحلية يمكن أن تعملا معاً.
يمكن ليو إس دي تي ويو إس دي سي الاستمرار في خدمة الطلب على السيولة العالمية. وتربط أزواج الدرهم التقليدية العملاء بالنظام المصرفي المحلي. وتعمل العملات المستقرة المقومة بالدرهم على تطوير دورها في المدفوعات وتسوية القيمة بالعملة المحلية. أما يو إس دي يو، فيشغل المساحة بين هذه الطبقات: أصل تسوية دولاري على البلوكتشين، بينما توجد الجهة المصدرة واحتياطاته وعلاقاته المصرفية الرئيسية ضمن المنظومة المالية الإماراتية.
قد تتغير هذه الأفضلية مع دخول جهات إصدار دولية إلى الإطار التنظيمي الإماراتي، ومع تطور سوق توكنات الدفع المحلية. لكن يو إس دي يو يمنح الإمارات نقطة انطلاق عملية للمشاركة في البنية التي تقف خلف الدولارات الرقمية المستخدمة في سوقها، بدلاً من الاكتفاء باستضافة تداولها.
فإذا كانت الإمارات تريد أن تصبح مركزاً لا لتداول الأصول الرقمية وتنظيمها فحسب، بل لإصدارها وتسويتها أيضاً، فهل تشكل الدولارات الرقمية المدعومة باحتياطيات مصرفية محلية الطبقة التالية من بنيتها المالية؟

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
"يو إس بنك" ينفذ تجربة فعلية لعملة USBDC المستقرة على شبكة ستيلر

مكتب التحرير

١٠ سبتمبر ٢٠٢٦

3 د
"فيزا" توسّع بيانات الإقراض عبر البلوكتشين مع تزايد الطلب على بطاقات العملات المستقرة
مكتب التحرير
٩ سبتمبر ٢٠٢٦
3 د
DDSC و"نتورك إنترناشيونال" تطلقان أول تجربة لمدفوعات العملة المستقرة بالدرهم في متاجر الإمارات
مكتب التحرير
٩ سبتمبر ٢٠٢٦
2 د
البنوك السويسرية تختبر CHFD مع تصاعد سباق العملات المستقرة في أوروبا
سلمى نويهض
٩ سبتمبر ٢٠٢٦
5 د