إعلان
عملات مستقرة ومدفوعات
مشاركة
وأ
الرئيس التنفيذي & رئيس التحرير


أطلقت سيركل شبكة آرك المالية بعد يوم واحد من تعثر مشروع قانون CLARITY في مجلس الشيوخ الأميركي، في رهان على بناء بنية تحتية مؤسسية متكاملة تجمع USDC والمدفوعات والتوكنة والسيولة. غير أن الشبكة تواجه منافسة مباشرة من كانتون وتيمبو وADI Chain، فضلاً عن فجوة تنظيمية في الإمارات تتمثل في غياب تسجيل USDC لدى مصرف الإمارات المركزي.
في توقيت يصعب اعتباره عابراً، أطلقت سيركل (Circle) الشبكة الرئيسية لآرك (Arc) بعد يوم واحد من فشل مجلس الشيوخ الأميركي في دفع مشروع قانون CLARITY إلى النقاش. وبينما بقي التشريع أمام عتبة الستين صوتاً، تحركت الشركة المدرجة في بورصة نيويورك لتبني طبقة مالية تجمع العملة المستقرة والسيولة والمدفوعات والتوكنة وأدوات المطورين. إلا أن هذه القوة لا تلغي فجوة مهمة في الإمارات، حيث تتمتع سيركل بحضور تنظيمي داخل المراكز المالية، من دون إعلان رسمي حتى الآن عن تسجيل USDC كتوكن دفع أجنبي لدى مصرف الإمارات المركزي.
لم يكن تصويت مجلس الشيوخ في 15 سبتمبر تصويتاً نهائياً على مشروع قانون CLARITY، بل اقتراعاً إجرائياً لإنهاء النقاش والانتقال إلى بحث المشروع. غير أن النتيجة كانت كافية لوقف المسار؛ إذ لم يحصد الاقتراح الأصوات الستين اللازمة، وسجلت القاعة في نهاية الإجراء 49 صوتاً مقابل 50، بحسب السجل اليومي لمجلس الشيوخ.
التعثر لا يعني أن الولايات المتحدة عادت إلى نقطة الصفر. فقانون GENIUS وضع بالفعل إطاراً اتحادياً للعملات المستقرة، لكن مشروع CLARITY كان يفترض أن يعالج الصورة الأوسع: توزيع الاختصاصات، وتنظيم الأسواق، ووضع قواعد أكثر ثباتاً لتداول الأصول الرقمية.
واصطدم المشروع باعتراضات سياسية تتعلق بتضارب المصالح، وبمخاوف مصرفية من منتجات العائد المرتبطة بالعملات المستقرة واحتمال سحب الودائع من البنوك. وبحسب رويترز، أصبح من الصعب إعادة تحريكه قبل الانتخابات النصفية.
في المقابل، لم تنتظر سيركل اكتمال المشهد التشريعي. ففي اليوم التالي، أطلقت شبكة آرك المالية فعلياً، وكأن الرسالة هي أن الشركات القادرة على بناء البنية التحتية لن تنتظر الكونغرس كي يحسم كل تفصيل.
تقدم سيركل آرك بوصفها «نظام تشغيل اقتصادياً للإنترنت». وقد يبدو التعبير تسويقياً، لكن التكوين الذي أطلقته الشركة يوضح أن المشروع لا يقتصر على إضافة شبكة بلوكتشين أخرى إلى سوق مزدحم.
آرك شبكة من الطبقة الأولى، مفتوحة أمام المطورين، لكن تشغيلها يعتمد على مجموعة محددة من المدققين المصرح لهم. تُدفع رسوم المعاملات فيها بعملة USDC ، وتعد بتسوية حتمية في أقل من ثانية وتكاليف قابلة للتوقع. ومنذ الإطلاق، جمعت أسواقاً للتمويل اللامركزي تقودها آيف (Aave) ومورفو (Morpho) ويونيسواب (Uniswap)، وعملات مستقرة مرتبطة بأكثر من 20 عملة، وصناديق جرى توكنتها من بلاك روك وجانوس هندرسون، إلى جانب بيتكوين قابلة للبرمجة عبر cirBTC.
وضمت قائمة المدققين المؤسسينبلاك روك، وشركة الإيداع والمقاصة DTCC، وإنتركونتيننتال إكستشينج ICE ، وماستركارد، وفيزا، وستاندرد تشارترد، وموني غرام. هذه الأسماء لا تضمن النجاح، لكنها تمنح الشبكة نقطة انطلاق يصعب تكرارها.
بهذا المعنى، لا تكتفي سيركل بإصدار. USDC إنها تجمع الإصدار، والسيولة، والتحويل بين الشبكات، والمدفوعات، والصرف الأجنبي على البلوكتشين، والمحافظ، والعقود، وأدوات المطورين، وشبكة التسوية نفسها تحت مظلة متكاملة. وتلك هي النقلة الحقيقية: من شركة تحقق الجزء الأكبر من قوتها حول عملة مستقرة إلى شركة تريد امتلاك البنية التي تتحرك عليها هذه العملة.
تدخل سيركل هذه المرحلة من موقع قوي. فالشركة مدرجة في بورصة نيويورك تحت الرمز CRCL، وفي أوروبا تصدر USDC وEURC عبر كيان يحمل ترخيص مؤسسة نقود إلكترونية في فرنسا ومتوافق مع MiCA. وفي يوليو 2026، حصلت على الموافقة النهائية من مكتب مراقب العملة الأميركيلتأسيس Circle National Trust، بما يفتح مساراً اتحادياً للحفظ المؤسسي وإدارة احتياطيات USDC مستقبلاً.
تمنح هذه المزايا المؤسسات جهة إصدار معروفة، واحتياطيات قابلة للفحص، ومسارات استرداد، وشركة عامة تخضع للإفصاح. لكنها لا تجعل آرك شبكة مالية معتمدة تنظيمياً.
وتقر سيركل في إفصاحاتها بأن Arc Network Services LLC تقدم خدمات برمجية فقط، وأن الشبكة لم تخضع للمراجعة أو الموافقة من دائرة الخدمات المالية في نيويورك أو أي جهة رقابية أخرى. كما يبقى على التطبيقات والمؤسسات المبنية فوقها الحصول على التراخيص اللازمة لأنشطتها. لذلك يجب الفصل بين الثقل التنظيمي لمُصدر USDC وبين الوضع القانوني للشبكة التي تحملها.
تكشف آرك أيضاً عن المسافة الاستراتيجية بين سيركل وتيذر (Tether)، مُصدر .USDT فقد بنت تيذر شبكة توزيع واسعة في التداول والتحويلات العابرة للحدود والأسواق الناشئة، لتصبح عملة الدولار الرقمي ذات الانتشار الشعبي والتداولي الأكبر.
أما سيركل، فتدفع USDC نحو موقع مختلف: عملة مستقرة للمؤسسات، مرتبطة ببنوك وحافظين أمناء ومديري أصول وشبكات بطاقات ومنصات توكنة. لا يعني ذلك أن تيذر لا تتعامل مع مؤسسات أو أنها خارج التنظيم في كل الأسواق، ولا أن USDC محصورة بالمؤسسات. لكنه يصف مركز الثقل: تيذر أقوى في التوزيع، وسيركل تراهن على الاعتراف التنظيمي والاندماج مع البنية المالية الرسمية.
آرك هي محاولة لتحويل هذه الأفضلية التنظيمية إلى أفضلية بنيوية. فإذا كانت USDC هي المال، تريد سيركل أن تصبح الشبكة والمحفظة ومسار التسوية والسوق التي تمنح هذا المال استخداماته.
تظهر حدود هذا النموذج بوضوح في الإمارات. فسيركل حاضرة رسمياً في الدولة: لديها تصريح خدمات مالية من سلطة تنظيم الخدمات المالية في سوق أبوظبي العالمي، كما اعترفت سلطة دبي للخدمات المالية داخل مركز دبي المالي العالمي بعملتي USDC وEURC.
لكن هذه الموافقات لا تعادل التسجيل لدى مصرف الإمارات المركزي بموجب نظام خدمات توكنات الدفع. وحتى تاريخ النشر، لم تعلن سيركل حصولها على تسجيل USDC بصفته توكن دفع أجنبياً لدى المصرف المركزي، كما لا يظهر اسمها ضمن السجل العام للمصرف المركزي الصادر في أغسطس 2026.
هذه ليست ملاحظة شكلية. فإطار المصرف المركزي ينظم إصدار توكنات الدفع وخدمات حفظها وتحويلها وتداولها داخل الدولة، ويضع مساراً مستقلاً لتسجيل الجهات الأجنبية. وبذلك، فإن ترخيص سيركل في سوق أبوظبي العالمي والاعتراف بـUSDC داخل مركز دبي المالي العالمي يمنحانها موطئ قدم مهماً، لكنهما لا يقدمان وحدهما اعترافاً اتحادياً شاملاً للعملة ضمن منظومة توكنات الدفع.
هنا تواجه سيركل مفارقة واضحة: الشركة التي تقدم نفسها كواحدة من أكثر جهات إصدار العملات المستقرة تنظيماً في العالم ما زالت بحاجة إلى إغلاق الحلقة التنظيمية في أحد أهم أسواق الأصول الرقمية والمؤسسات المالية في المنطقة. وقد يصبح هذا الاختبار أكثر أهمية إذا أرادت آرك بناء نشاط دفع وتسوية يتجاوز المناطق المالية الحرة إلى السوق الإماراتية الأوسع.
لا تبدأ آرك في فراغ. فقد تحولت البنية المالية على البلوكتشين إلى سباق بين شبكات تتنافس على المؤسسات والسيولة والأصول التي جرى توكنتها ومسارات التسوية.
تمتلك شبكة كانتون (Canton Network) أقوى حجة في أسواق رأس المال: الخصوصية. فهي تسمح للمؤسسات بمزامنة الأصول والمعاملات من دون كشف كل البيانات التجارية للمشاركين. وفي المقابل، لا تزال الخصوصية الانتقائية في آرك جزءاً من المسار المستقبلي، ما يمنح كانتون تقدماً في الاستخدامات التي لا تعمل على دفتر عام مكشوف.
أما تيمبو (Tempo)، التي احتضنتها سترايب (Stripe) وبارادايم (Paradigm)، فقد سبقت آرك إلى الشبكة الرئيسية في مارس 2026 وبنت عرضها حول المدفوعات بالعملات المستقرة والتسوية الفورية ومدفوعات الآلات. إنها منافس مباشر في المدفوعات أكثر من أسواق رأس المال؛ فقوتها تأتي من خبرة سترايب، بينما تراهن آرك على جمع المدفوعات والسيولة والتوكنة في منصة واحدة.
وفي المنطقة، تملك شبكة آي دي آي (ADI Chain) زاوية لا تملكها آرك أو تيمبو: القرب من رأس المال السيادي والمؤسسات المحلية والبيئة التنظيمية الإماراتية. تأسست المؤسسة بدعم من سيريوس إنترناشونال هولدينغ، الذراع الرقمية لمجموعة IHC، وتقدم الشبكة نفسها كبنية للتمويل المنظم مبنية فوق أمان إيثريوم وقواعد امتثال قابلة للتخصيص.
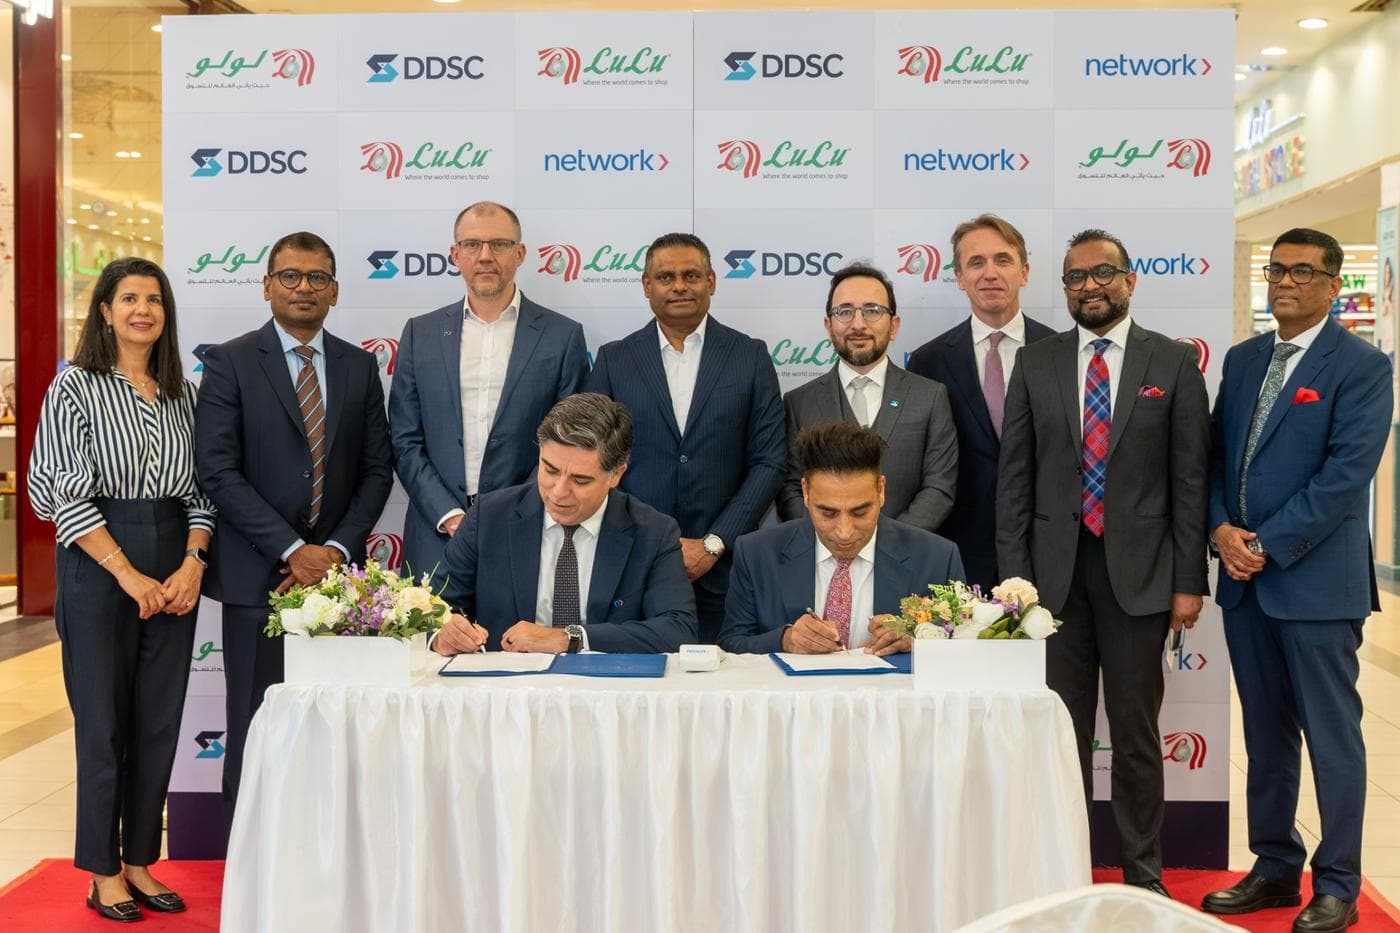
كما امتلكت آي دي آي وقتاً مبكراً لبناء قصة تنفيذية. فقد شهدت الشبكة معاملة بقيمة 110 ملايين من عملة DDSC المستقرة المرتبطة بالدرهم، ثم انتقلت إلى تجربة دفع داخل المتاجرمع نتورك إنترناشونال (Network International) في سبتمبر، عبر نقاط بيع لدى ماركس آند سبنسر ولولو هايبرماركت. وهذه خطوات تمنح الشبكة دليلاً محلياً لا يمكن تجاهله.
لكن السؤال هو ما إذا كانت آي دي آي قد استثمرت هذه الأفضلية إلى أقصى حد. فمقارنة بإطلاق آرك، لا تزال صورتها العامة أقل وضوحاً ومنظومتها أقل تماسكاً في أعين السوق العالمية. لقد امتلكت الوقت والعلاقات والقصة التنظيمية، لكنها لم تحولها بعد إلى زخم يوازي حجم الدعم المحيط بها.
ولا تحتاج آي دي آي إلى تقليد آرك، بل إلى تثبيت موقعها كبوابة تربط التمويل المنظم في الخليج بالممرات التجارية والأسواق الناشئة. وإذا حولت DDSC والعلاقات المؤسسية إلى استخدام متكرر ومنتجات قابلة للبناء فوقها، فقد تصبح المنافس الإقليمي الأصعب أمام سيركل.
لا يُقاس نجاح شبكة آرك المالية بعدد الشعارات الظاهرة عند الإطلاق، بل بما سيحدث بعدها. فالاختبار الأول هو ما إذا كان المدققون المؤسسون سينقلون أصولاً وسيولة ومعاملات متكررة إلى الشبكة، أم ستبقى مشاركتهم في حدود التجارب والتكاملات الأولية.
والاختبار الثاني هو الحياد. فالمنصة المتكاملة تمنح سيركل قوة كبيرة، لكنها قد تدفع بعض المؤسسات إلى تفضيل كانتون أو إيثريوم وشبكات الطبقة الثانية بوصفها بنى أكثر حياداً.
أما الاختبار الثالث فهو الخصوصية والحوكمة. فالمؤسسات لا تحتاج فقط إلى السرعة والامتثال، بل إلى ضمان ألا تصبح بيانات التداول والمراكز والسيولة مكشوفة للمنافسين. وستحتاج آرك أيضاً إلى إقناع السوق بأن مجموعة المدققين المصرح لهم لا تحولها إلى شبكة مغلقة تحمل لغة الانفتاح من دون لامركزية كاملة.
ويبقى الاختبار الرابع تنظيمياً ومحلياً. فقوة سيركل في الولايات المتحدة وأوروبا لا تنتقل تلقائياً إلى كل سوق. وفي الإمارات تحديداً، سيبقى تسجيل USDC لدى المصرف المركزي خطوة فاصلة بين حضور الشركة داخل المراكز المالية وبين قدرتها على لعب دور أوسع في البنية الوطنية للمدفوعات والتسوية.
أطلقت سيركل آرك في لحظة تعثر فيها المشرّع الأميركي، لكنها لم تنتظر وضوحاً كاملاً كي تتحرك. الآن ينتقل السؤال من قدرة الشركة على بناء الشبكة إلى قدرة الشبكة على جذب نشاط مالي لا يعتمد فقط على قوة اسم سيركل وUSDC. فهل تصبح آرك الطبقة المؤسسية للدولار الرقمي، أم أن كانتون وتيمبو وآي دي آي والبنى المصرفية المنافسة ستمنع أي شبكة واحدة من امتلاك هذا الدور؟

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
"فيزا" توسّع بيانات الإقراض عبر البلوكتشين مع تزايد الطلب على بطاقات العملات المستقرة

مكتب التحرير

٩ سبتمبر ٢٠٢٦

3 د
البنوك السويسرية تختبر CHFD مع تصاعد سباق العملات المستقرة في أوروبا
سلمى نويهض
٩ سبتمبر ٢٠٢٦
5 د
"أكس" تعزز تداول العملات الرقمية عبر Cashtags جديدة على المنصة
مكتب التحرير
١٦ سبتمبر ٢٠٢٦
5 د
مليونيرات العملات الرقمية يبحثون عن هياكل خارجية لإدارة ثرواتهم وسط حذر الأمناء
مكتب التحرير
١٠ سبتمبر ٢٠٢٦
4 د