إعلان
عملات مستقرة ومدفوعات
مشاركة
يشهد سوق العملات المستقرة بالإمارات توسعاً مع تقدم 5 مبادرات مدعومة بالدرهم، واستعداد المصرف المركزي للمرحلة التالية للدرهم الرقمي ومراجعة أطره التنظيمية.
يشهد سوق العملات الرقمية المستقرة الخاضع للتنظيم في دولة الإمارات توسعاً ملحوظاً، حيث تتقدم حالياً خمس مبادرات لعملات مستقرة مدعومة بالدرهم الإماراتي ضمن منظومة عمل مصرف الإمارات المركزي؛ وتشمل هذه المبادرات أربعة مشاريع مرتبطة ببنوك ومبادرة واحدة تابعة لجهة غير مصرفية. ويأتي ذلك في وقت يستعد فيه المصرف المركزي للمرحلة التالية من مشروع "الدرهم الرقمي" ويطمح لمراجعة الإطار التنظيمي الحالي للعملات المستقرة.
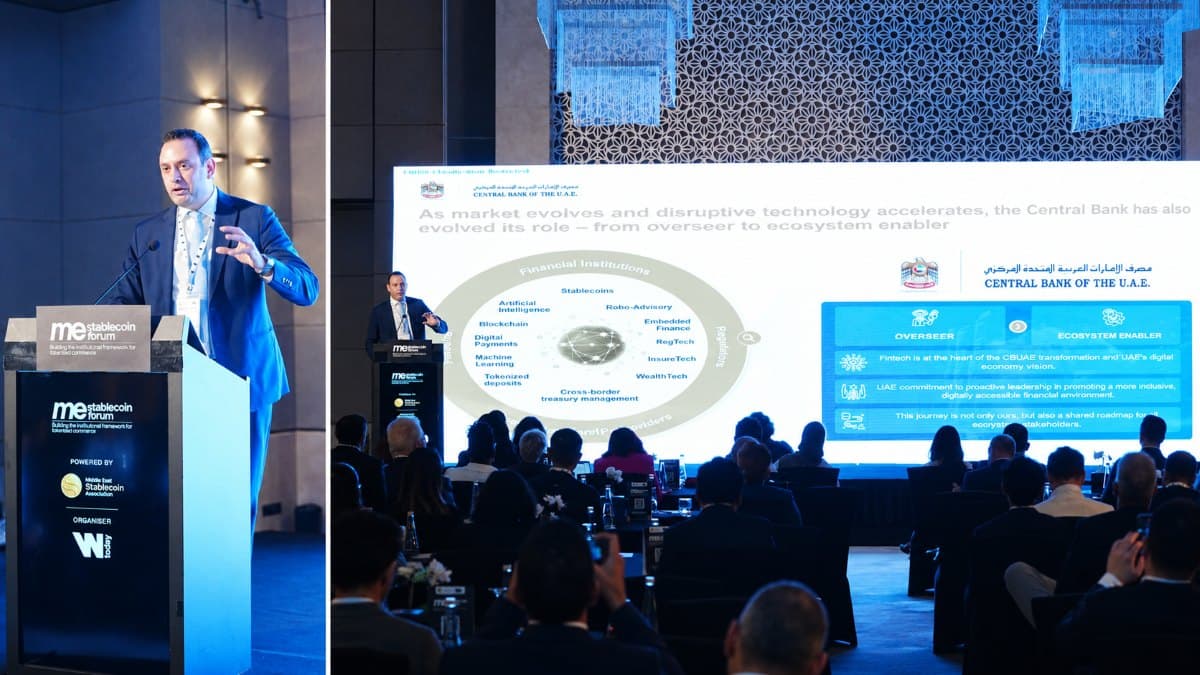
وفي هذا السياق، استعرض بول كيروز، الرئيس التنفيذي للتكنولوجيا المالية في مصرف الإمارات المركزي، هذه التطورات خلال منتدى "MESC 2026" في دبي بتاريخ 17 سبتمبر، مقدماً واحداً من أوضح التحديثات حتى الآن حول تطور البنية التحتية للعملات الرقمية في الدولة.
ولا تقتصر هذه التطورات على سوق العملات المستقرة أو المرحلة التالية من الدرهم الرقمي فحسب؛ إذ أشار عرض كيروز إلى نظام مالي تتكامل فيه أدوار كل من العملة الرقمية السيادية، والعملات المستقرة المدعومة بالدرهم والصادرة عن جهات خاصة، والبنية التحتية المالية القائمة، مع تزايد الترابط فيما بينها.
وعلاوة على ذلك، قال كيروز للحضور: "نحن لسنا جهة تنظيمية تقليدية؛ بل نطمح لأن نكون رواداً لهذه المنظومة المتكاملة".
أوضح كيروز أن هناك خمس جهات تُصدر عملات مستقرة مرتبطة بالدرهم الإماراتي تحرز تقدماً ضمن منظومة عمل المصرف المركزي، حيث تُصنّف أربع منها كبنوك، بينما تُصنّف واحدة كجهة غير مصرفية.
ويُعد هذا الإعلان إضافة هامة لسوق العملات المستقرة المدعومة بالدرهم والخاضعة للتنظيم، والذي يشهد تطوراً مستمراً منذ دخول "نظام خدمات رموز الدفع" الصادر عن المصرف المركزي حيز التنفيذ في عام 2024. ونتيجة لذلك، وضع هذا النظام متطلبات تشمل إصدار رموز الدفع، وتحويلها، وحفظها، ونقلها، مع التمييز بين رموز الدفع المرتبطة بالدرهم ورموز الدفع الأجنبية المسجلة. كما فرض النظام قيوداً تتعلق باستخدام وترويج بعض رموز الدفع الأجنبية داخل دولة الإمارات.
ومنذ ذلك الحين، انتقل السوق من مرحلة الترخيص والموافقة إلى مرحلة العمليات الفعلية للمدفوعات.
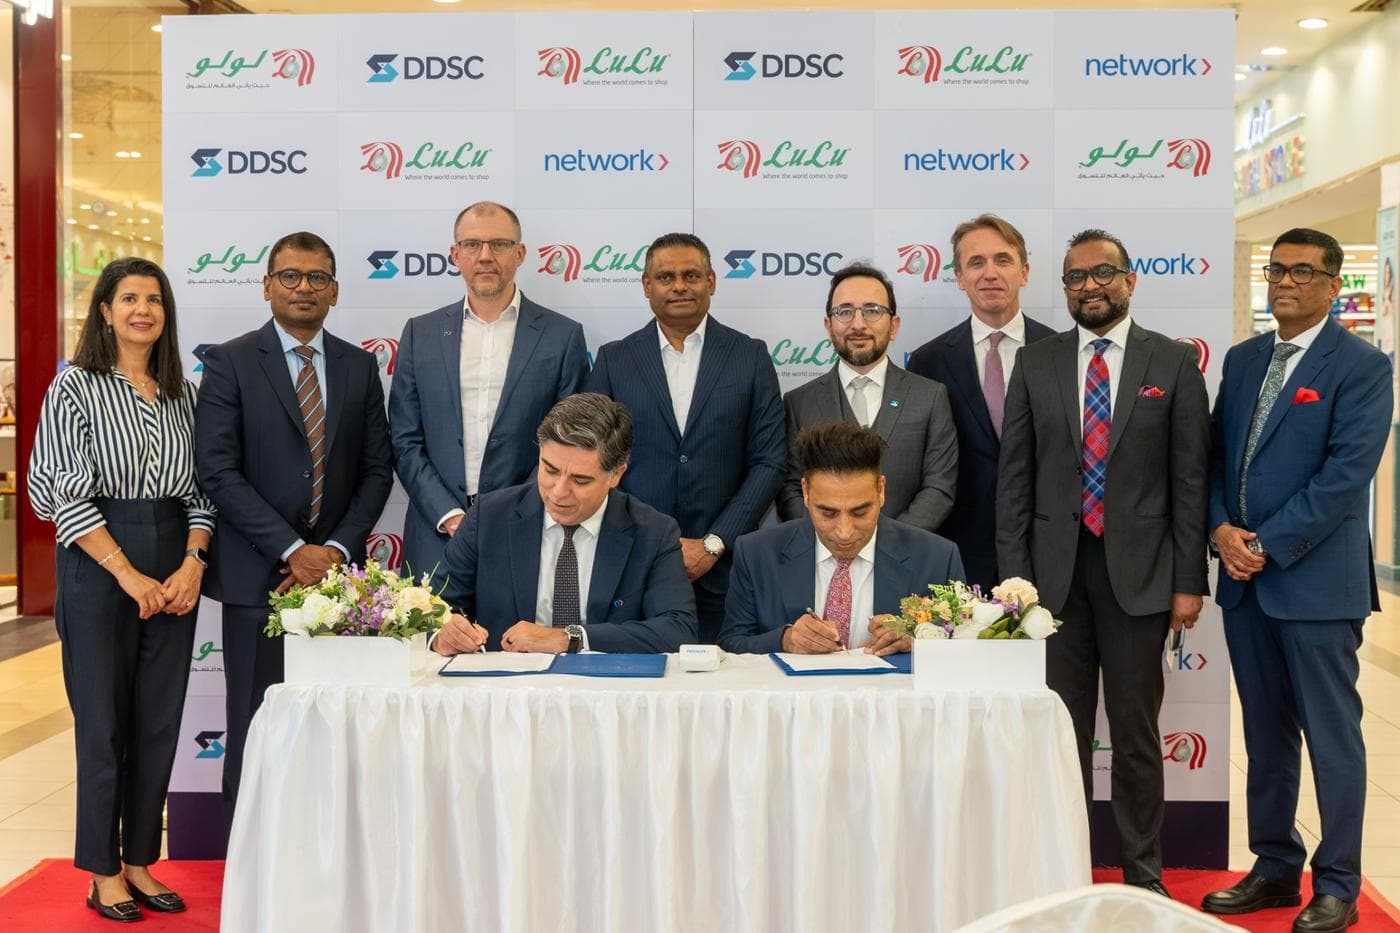
فعلى سبيل المثال، أعلن بنك رأس الخيمة الوطني في يناير الماضي عن حصوله على موافقة مبدئية لإصدار عملة مستقرة مدعومة بالدرهم الإماراتي. كما حقق مشروع "DDSC" تقدماً ملموساً نحو التشغيل الفعلي؛ ففي شهر سبتمبر، أطلقت شركة "نتورك إنترناشيونال" تجربة عملية داخل المتاجر تتيح للعملاء سداد المدفوعات باستخدام عملة مستقرة مدعومة بالدرهم، وذلك عبر أجهزة نقاط بيع مختارة في متاجر "ماركس آند سبنسر" في "دبي فستيفال سيتي" و"لولو هايبر ماركت" في أبوظبي.
وتُعد كل من عملتي "AE Coin" و"Zand AED" جزءاً أيضاً من هذا السوق المتنامي للعملات المستقرة المدعومة بالدرهم والخاضعة للتنظيم. وفي هذا السياق، يُعد التمييز بين البنوك والجهات المشاركة غير المصرفية أمراً جوهرياً في الهيكل التنظيمي؛ فبموجب لوائح خدمات رموز الدفع، لا يمكن للبنوك العمل مباشرةً كجهات مُصدِرة لرموز الدفع، ولكن يمكنها تأسيس شركات تابعة أو زميلة أو كيانات مرتبطة لمزاولة هذا النشاط، شريطة الامتثال للمتطلبات التنظيمية المعمول بها.
وفي نهاية المطاف، تتمثل النتيجة في نشوء منظومة لعملات الدرهم المستقرة تتوسع باستمرار، مع الحفاظ في الوقت ذاته على ارتباط وثيق بالقطاع المالي الخاضع للرقابة التنظيمية.
إلى جانب التحديثات المتعلقة بالعملات المستقرة، استعرض كيروز آخر المستجدات بشأن مشروع "الدرهم الرقمي".
يعكف مصرف الإمارات العربية المتحدة المركزي حالياً على التحضير للمرحلة التالية من مشروع العملة الرقمية للمصرف المركزي، حيث يجري العمل بالتعاون مع أربعة بنوك تنفيذ أربع حالات استخدام أولية لهذه العملة. ومن المنتظر أن يعقب ذلك توسع أوسع نطاقاً يشمل المزيد من البنوك وشركات التكنولوجيا المالية.
لقد قطع برنامج الدرهم الرقمي شوطاً كبيراً عبر مراحل تطوير متعددة؛ إذ أصدر المصرف المركزي تقريراً شاملاً حول التقدم المحرز في المبادرة في فبراير 2026، موضحاً الخطوات المتخذة نحو إصدار العملة الرقمية. ومن المتوقع أن تشهد المرحلة المقبلة توسيع نطاق التطبيقات العملية للدرهم الرقمي.
وقد أشار كيروز إلى حالات استخدام محتملة تشمل المدفوعات، والمحافظ الرقمية، وقطاع السياحة، فضلاً عن الربط مع جوانب أخرى من البنية التحتية المالية في دولة الإمارات. وتُعد عملية تمكين السياح من استخدام الخدمة أحد المجالات التي سلط المصرف المركزي الضوء عليها سابقاً؛ حيث سيتيح هذا النموذج للزوار تمويل محافظهم بالدرهم الرقمي، وتحويل العملات، واستخدام العملة الرقمية أثناء تواجدهم في الدولة.
كما يدرس المصرف المركزي تقنيات الدفع عبر السمات الحيوية، التي تتيح للمستهلكين تفويض المعاملات باستخدام تقنيات التعرف على الوجه أو راحة اليد، مع إمكانية الوصول إلى أشكال مختلفة من وسائل الدفع الأساسية. ويمكن أن تشمل هذه الوسائل الأموال المصرفية، والبطاقات، وعملات الدرهم المستقرة، أو محفظة الدرهم الرقمي.
من المقرر إخضاع الإطار التنظيمي الذي يحكم العملات المستقرة لمزيد من المراجعة. وصرح كيروز بأن مصرف الإمارات العربية المتحدة المركزي سيطلق "قريباً جداً" مشاورات عامة لجمع آراء وملاحظات المشاركين في السوق حول بنود الإطار الحالي التي قد تحتاج إلى تحسين.
لقد أرسى نظام خدمات رموز الدفع إطار عمل دولة الإمارات للترخيص والتسجيل لأنشطة رموز الدفع، بما في ذلك القواعد التي تحكم رموز الدفع المقومة بالدرهم ورموز الدفع الأجنبية المسجلة. وتأتي هذه المشاورات في وقت اكتسب فيه سوق العملات المستقرة الخاضعة للتنظيم خبرة عملية منذ إطلاق الإطار التنظيمي.
فقد اجتازت المشاريع مراحل مختلفة من الموافقة والترخيص، وبدأ اختبار العملات المستقرة في مجالات تشمل المدفوعات، وأنشطة الخزانة، وتسوية الأصول الرقمية، والبنية التحتية المالية القائمة على تقنية الرموز. وأقر كيروز بأن بعض عناصر الإطار الحالي قد لا تبدو واضحة تماماً للمشاركين في السوق، مشيراً في الوقت نفسه إلى أن المرونة كانت جزءاً من النهج الأصلي نظراً لسرعة تطور السوق.
وصف كيروز الدرهم الرقمي والعملات المستقرة المقومة بالدرهم والخاضعة للتنظيم بأنهما شكلان مختلفان من أشكال الأموال الرقمية. فالدرهم الرقمي هو عملة رقمية سيادية يصدرها المصرف المركزي، في حين أن العملات المستقرة المقومة بالدرهم هي رموز دفع تصدرها جهات خاصة وتعمل ضمن الإطار التنظيمي للمصرف المركزي.
وتندرج رموز الدفع الأجنبية ضمن فئة أخرى بموجب هذا النظام. فعلى سبيل المثال، تقع عملة USDU ضمن إطار رموز الدفع المقومة بعملات أجنبية، وليس ضمن فئة رموز الدفع المقومة بالدرهم. ويفرض الإطار التنظيمي قيوداً محددة على استخدام رموز الدفع الأجنبية كوسيلة للدفع داخل دولة الإمارات، بما في ذلك استخدامها في معاملات محددة تتعلق بالأصول الافتراضية ومشتقاتها.
ويعمل المصرف المركزي بالتوازي على تطوير البنية التحتية الداعمة لهذه المنظومة. إذ يجري حالياً تعميم مبادرة "التمويل المفتوح" على البنوك، كما يتم تطوير بنية تحتية وطنية لعمليات "اعرف عميلك إلكترونياً" و"اعرف عميلك من الشركات" لدعم إجراءات انضمام العملاء رقمياً وضمان الامتثال التنظيمي.
تمتد الاستراتيجية أيضاً لتشمل المدفوعات عبر الحدود من خلال "جسر"، وهي البنية التحتية التي طورتها دولة الإمارات لدعم التسويات الدولية باستخدام عملات رقمية متعددة للبنوك المركزية. وأشار كيروز إلى انضمام أكثر من 23 دولة للمشاركة في هذه المبادرة، ومن بينها الصين الهند والبرازيل وتركيا وكازاخستان.
وقد أثبتت دولة الإمارات بالفعل إمكانية إجراء تسويات مباشرة بالعملات الرقمية مع الصين، في حين تهدف مبادرة "جسر" إلى تعزيز ارتباط الدولة بشبكات الدفع والتسوية الدولية. ويُضفي التركيز على المعاملات العابرة للحدود بُعداً إضافياً على عملية تطوير الأموال الرقمية المقومة بالدرهم الإماراتي.
وختاماً، في ظل التقدم المحرز في خمس مبادرات للعملات المستقرة المقومة بالدرهم، وانتقال مشروع الدرهم الرقمي إلى مرحلته التالية، واقتراب موعد المشاورات العامة بشأن قواعد العملات المستقرة، يدخل مصرف الإمارات المركزي مرحلة جديدة من استراتيجيته للأموال الرقمية؛ وهي مرحلة تركز بشكل متزايد على التنفيذ الفعلي وتطبيق هذه الحلول في النظام المالي الأوسع.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
دويتشه بنك يطلق خدمات حفظ البيتكوين والإيثيريوم والعملات المستقرة للمؤسسات

مكتب التحرير

١٧ سبتمبر ٢٠٢٦

4 د
"يو إس بنك" ينفذ تجربة فعلية لعملة USBDC المستقرة على شبكة ستيلر
مكتب التحرير
١٠ سبتمبر ٢٠٢٦
3 د
"فيزا" توسّع بيانات الإقراض عبر البلوكتشين مع تزايد الطلب على بطاقات العملات المستقرة
مكتب التحرير
٩ سبتمبر ٢٠٢٦
3 د
البنوك السويسرية تختبر CHFD مع تصاعد سباق العملات المستقرة في أوروبا
سلمى نويهض
٩ سبتمبر ٢٠٢٦
5 د