إعلان
عملات مستقرة ومدفوعات
مشاركة
وأ
الرئيس التنفيذي & رئيس التحرير


بعد عامين على تطبيق إطار MiCA، تطالب سيركل والبنك المركزي الأوروبي بمراجعة قواعد الاحتياطيات المصرفية الإلزامية للعملات المستقرة، مما يُعيد الاعتبار لاعتراضات تيذر التي رفضت هذه القواعد منذ البداية.
دخلت أوروبا عصر العملات المستقرة بفلسفة واضحة: التنظيم أولاً، ثم يُترك للسوق أن يتطور داخل الحدود التي يرسمها القانون.
ومع بدء تطبيق قواعد MiCA للعملات المستقرة في يونيو 2024، بدت أوروبا وكأنها سبقت الجميع بخطوة. فللمرة الأولى، أصبح لدى سوق مالية كبرى إطار شامل يحدد من يمكنه إصدار العملات المستقرة، وكيف تُدار الاحتياطيات، وما الشروط التي يجب الالتزام بها للوصول إلى المستخدم الأوروبي.
الهدف كان واضحاً ومشروعاً: حماية المستهلك، تقليص المخاطر، ومنع العملات المستقرة من النمو إلى حجم مؤثر قبل أن تصبح تحت مظلة رقابية واضحة.
لكن السبق التنظيمي له ثمن أيضاً.
فعندما تكون أول من يضع القواعد، فأنت لا تنظّم سوقاً ناضجة بالكامل، بل تبني جزءاً من القواعد استناداً إلى افتراضات لم تُختبر بعد على نطاق عالمي.
وبعد أكثر من عامين على بدء التطبيق، بدأت هذه الافتراضات تواجه اختباراً أكثر صعوبة.
هذه المرة، الاعتراض لا يأتي فقط من تيذر (Tether)، التي رفضت من البداية بعض ملامح الإطار الأوروبي، بل من البنك المركزي الأوروبي نفسه، ومن سيركل (Circle)، الشركة التي يمكن اعتبارها أحد أبرز المستفيدين من MiCA وأكثر مصدري العملات المستقرة التزاماً به.
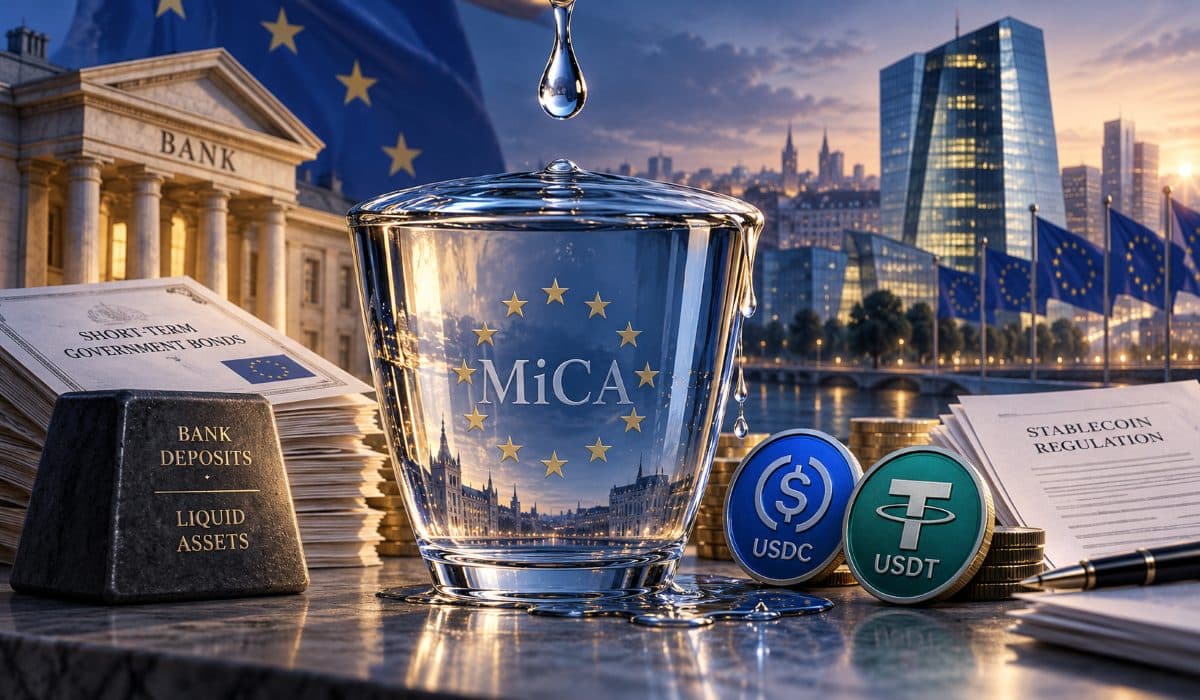
لهذا، قد تكون مطالبة سيركل الأخيرة بتعديل القواعد هي القطرة التي ملأت الكأس.
أوروبا رسمت الحدود مبكراً
اختارت أوروبا أن تكون شديدة التحفظ في التعامل مع احتياطيات العملات المستقرة.
بموجب MiCA، يتعين على مُصدري العملات الإلكترونية المستقرة الاحتفاظ بما لا يقل عن 30% من احتياطاتهم في ودائع لدى البنوك التجارية. وإذا أصبحت العملة المستقرة مصنفة على أنها ذات أهمية كبيرة، ترتفع النسبة إلى 60%.
من زاوية رقابية، كان المنطق مفهوماً.
إبقاء جزء كبير من الاحتياطيات داخل النظام المصرفي الأوروبي كان يُنظر إليه باعتباره وسيلة لتعزيز السيولة، وتقليل المخاطر، وربط العملات المستقرة بالبنية المالية التقليدية التي يعرفها المنظمون ويشرفون عليها.
لكن تيذر رأت المسألة بطريقة مختلفة تماماً.
فمنذ البداية، حذّر الرئيس التنفيذي للشركة باولو أردوينو من أن إجبار مُصدر عالمي لعملة مستقرة على الاحتفاظ بما يصل إلى 60% من احتياطاته في بنوك تجارية قد لا يقلل المخاطر، بل قد يخلق نوعاً جديداً منها.
جوهر اعتراضه كان بسيطاً: لماذا تُجبر شركة تدير عشرات المليارات من الدولارات على نقل جزء كبير من احتياطاتها من أدوات حكومية قصيرة الأجل وعالية السيولة إلى ودائع مصرفية غير مضمونة بالكامل؟
وفي خلفية هذا النقاش، كانت أزمة بنك سيليكون فالي لا تزال حاضرة.
ففي مارس 2023، كانت سيركل تحتفظ بنحو 3.3 مليارات دولار من احتياطيات USDC لدى البنك المتعثر، وهو ما ساهم في فقدان العملة المستقرة ارتباطها بالدولار بصورة مؤقتة.
بالنسبة إلى تيذر، كانت الرسالة واضحة: المخاطر لا تأتي فقط من العملات المستقرة إلى البنوك، بل يمكن أن تنتقل أيضاً من البنوك إلى العملات المستقرة.
لكن الإشكالية لم تكن مرتبطة بجودة الاحتياطيات فقط، بل أيضاً بحجم النظام المصرفي القادر على استيعابها.
فإذا صُنفت العملة المستقرة على أنها «ذات أهمية كبيرة»، قد تصل نسبة الاحتياطيات المطلوب الاحتفاظ بها كودائع مصرفية إلى 60%. وفي الوقت نفسه، تفرض القواعد قيوداً على حجم ما يمكن وضعه لدى بنك واحد، بهدف الحد من تركز المخاطر.
وهنا يظهر سؤال عملي: إذا كان المُصدر يدير عشرات، وربما مئات المليارات من الدولارات، فأين ستوضع كل هذه الأموال؟
السؤال ليس ما إذا كانت البنوك الأوروبية آمنة أم لا، بل كم بنكاً يمتلك فعلياً حجم الميزانية، والشهية للمخاطر، والبنية التشغيلية اللازمة لاستقبال مليارات الدولارات من احتياطيات عملة مستقرة قابلة للاسترداد في أي وقت.
وهذه لم تعد مجرد فرضية. سيركل نفسها حذرت في ردها الأخير على مراجعة MiCA من أن حدود تركز الودائع قد تجبر كبار المُصدرين على إدارة علاقات احتياطيات مع عشرات البنوك المختلفة، بما يزيد التعقيد التشغيلي بدلاً من تقليصه.
عندها يصبح السؤال أوسع من مجرد المفاضلة بين الودائع المصرفية وأذون الخزانة: هل صُممت بنية MiCA أصلاً لاستيعاب عملة مستقرة عالمية عندما تصل إلى حجم ضخم؟
لكن أوروبا مضت في طريقها.
وتيذر لم تفعل.
سرعان ما ظهر أثر هذا الاختلاف في السوق.
سيركل اختارت الامتثال.
وفي يوليو 2024، أعلنت أنها أصبحت أول مُصدر عالمي كبير لعملة مستقرة يعمل ضمن إطار MiCA، بعد حصول كيانها الفرنسي على ترخيص مؤسسة نقود إلكترونية. وبذلك أصبح بإمكانها إصدار USDC و EURC داخل السوق الأوروبية وفق الإطار الجديد.
أما تيذر، فاختارت عدم إعادة هيكلة نموذجها بما يتوافق مع المتطلبات الأوروبية.
وبحلول بداية 2025، بدأت هيئة الأوراق المالية والأسواق الأوروبية تشدد على ضرورة توقف مزودي خدمات الأصول المشفرة عن تقديم العملات المستقرة غير المتوافقة مع MiCA ضمن نطاق الخدمات المشمولة بالقانون.
النتيجة كانت واضحة.
تراجعت إمكانية الوصول إلى USDT على عدد من المنصات الأوروبية، بينما حصل USDC على أفضلية تنظيمية واضحة.
على الورق، بدا أن MiCA يحقق ما صُمم من أجله.
أوروبا وضعت القواعد. سيركل امتثلت. وأكبر عملة مستقرة في العالم وجدت نفسها عملياً خارج جزء مهم من السوق الأوروبية المنظمة.
لكن التنظيم ليس سوى جزء من المعادلة.
هناك أيضاً السيولة، والربحية، والحجم.
لم يكن الهدف الأوروبي مجرد استبدال USDT بعملة مستقرة أخرى مقومة بالدولار.
الأمر كان أوسع من ذلك.
أوروبا أرادت أن ترى عملات مستقرة مقومة باليورو تنمو داخل منظومتها، وأن يكون لديها بديل أوروبي قادر على العمل في المدفوعات والتسويات والأسواق الرقمية.
ومع الوقت، انتقلت الفكرة من شركات التكنولوجيا المالية إلى قلب القطاع المصرفي الأوروبي.
في سبتمبر 2025، أعلنت تسعة بنوك أوروبية عن مبادرة لإطلاق عملة مستقرة باليورو ومتوافقة مع MiCA .
لاحقاً، تطورت المبادرة إلى كيفاليس (Qivalis)، واتخذت من أمستردام مقراً لها، مع العمل على الحصول على الترخيص تحت إشراف البنك المركزي الهولندي.
ثم توسعت الشبكة بسرعة.
بحلول فبراير 2026، أصبح المشروع يضم 12 بنكاً. وفي مايو، انضمت 25 مؤسسة إضافية، ليرتفع عدد المشاركين إلى 37 مؤسسة مالية من 15 دولة أوروبية.
من الناحية المؤسسية، بدا الأمر قوياً.
بنوك أوروبية، إطار تنظيمي أوروبي، عملة مستقرة باليورو، وبنية مصممة من البداية لتتوافق مع .MiCA
لكن السوق العالمية لم تتحرك بالسرعة نفسها.
فالغالبية الساحقة من سوق العملات المستقرة بقيت مقومة بالدولار، فيما ظلت السيولة العالمية متركزة في أسماء قليلة.
وهنا تظهر إشارة أخرى لا تقل أهمية.
سيركل نفسها تقول إنه رغم ترخيص عشرات العملات الإلكترونية المستقرة تحت MiCA، فإن ثلاث عملات فقط من بين أكبر 25 عملة مستقرة في العالم من حيث القيمة السوقية تخضع حالياً للإطار الأوروبي، وهي USDC وUSDG وEURC.
بمعنى آخر، أوروبا نجحت في بناء سوق منظمة.
لكنها لم تنجح بعد في جذب الجزء الأكبر من السيولة العالمية إلى داخلها.
المفارقة أن أقوى مراجعة لواحدة من أهم ركائز MiCA لم تأت في البداية من صناعة الكريبتو.
بل جاءت من النظام المصرفي المركزي الأوروبي نفسه.
البنك المركزي الأوروبي بدأ يقر بأن فرض نسب مرتفعة من الاحتياطيات على شكل ودائع مصرفية لا يخلو من مشكلات.
فمن جهة، هذه المتطلبات يمكن أن تخفض ربحية مُصدر العملة المستقرة.
ومن جهة أخرى، قد تنشئ قناة جديدة لانتقال المخاطر بين البنوك والعملات المستقرة.
في يونيو 2026، شرح عضو المجلس التنفيذي للبنك المركزي الأوروبي بييرو تشيبولوني الإشكالية بشكل مباشر.
إذا كانت احتياطيات العملة المستقرة متركزة لدى البنوك، فإن تعثر بنك قد يهدد استقرار العملة نفسها.
وفي الاتجاه المعاكس، إذا واجهت العملة المستقرة موجة استردادات كبيرة، فقد يضطر المُصدر إلى سحب ودائع ضخمة بسرعة من البنوك، ما قد ينقل الضغط إلى النظام المصرفي.
واللافت أن البنك المركزي الأوروبي استخدم تجربة USDC مع بنك سيليكون فالي عام 2023 مثالاً عملياً على انتقال مخاطر القطاع المصرفي إلى العملة المستقرة.
ثم ذهب الموقف أبعد من ذلك.
في الرد المقدم ضمن مراجعة المفوضية الأوروبية لـMiCA، أوصى النظام الأوروبي للبنوك المركزية — الذي يضم البنك المركزي الأوروبي والبنوك المركزية الوطنية في الاتحاد — بإلغاء الحد الأدنى الإلزامي الثابت للودائع المصرفية.
بدلاً من فرض 30% أو 60% داخل البنوك، أصبح الاتجاه المطروح أكثر تركيزاً على السيولة الفعلية وجودة الأصول، بما في ذلك الاحتفاظ بجزء من الاحتياطيات في أدوات يمكن أن تستحق خلال فترة تتراوح بين يوم وخمسة أيام عمل.
وهنا بدأ النقاش يتغير جذرياً.
المشكلة التي أثارتها تيذر من خارج MiCA لم تعد مجرد اعتراض صادر عن شركة رفضت الامتثال.
جزء من الإشكالية أصبح مطروحاً الآن من داخل النظام النقدي الأوروبي نفسه.
ثم جاءت سيركل.
في الأول من أكتوبر، نشرت سيركل ردها على مراجعة المفوضية الأوروبية لMiCA.
أهمية هذه الخطوة لا تأتي فقط من مضمونها، بل من هوية من يطرحها.
فسيركل ليست شركة تحاول الهروب من .MiCA
هي واحدة من أبرز الشركات التي راهنت عليه.
حصلت على الترخيص، أعادت تنظيم إصدار USDC و EURC ليتوافق مع الإطار الأوروبي، وقدمت MiCA مراراً باعتباره خطوة أعطت أوروبا أفضلية تنظيمية مبكرة.
لكنها اليوم تطلب من بروكسل مراجعة أجزاء مهمة من هذا النموذج.
وفي قلب مطالبها، تأتي قواعد الاحتياطيات.
سيركل ترى أن إجبار مُصدري العملات المستقرة على الاحتفاظ بين 30% و60% من الاحتياطيات في البنوك التجارية يزيد التعرض لمخاطر الائتمان ومخاطر الأطراف المقابلة داخل القطاع المصرفي.
وهي، مثل النظام الأوروبي للبنوك المركزية، تدعو إلى الانتقال من نسبة ثابتة إلى إطار أكثر مرونة يركز على السيولة الفعلية للأصول.
لكن مطالب سيركل لا تتوقف عند هذا الحد.
فهي تريد أيضاً مراجعة بعض القيود المتعلقة بتركيز الاحتياطيات، وتقترح إنشاء مسار للاعتراف بالعملات المستقرة المنظمة خارج الاتحاد الأوروبي، وفق نظام يقوم على التكافؤ التنظيمي والاعتراف بالمُصدرين الخاضعين لرقابة خارجية.
وهنا تصبح المسألة أكبر من مجرد تعديل تقني.
فبدلاً من إبقاء جزء كبير من العملات المستقرة العالمية خارج السوق الأوروبية، يبدو أن سيركل تريد فتح الباب أمام نموذج يسمح بالاعتراف ببعض المُصدرين الدوليين بدلاً من إجبارهم على إعادة بناء كامل هيكلهم داخل أوروبا.
هذا لا يعني أن سيركل والبنك المركزي الأوروبي وتيذر أصبحوا في خندق واحد.
هم ليسوا كذلك.
لا تزال هناك اختلافات كبيرة، خصوصاً في كيفية التعامل مع الإصدار المتعدد والهياكل التي تجمع بين كيانات أوروبية وغير أوروبية.
لكن الشيء الذي تغير هو نقطة البداية.
تيذر شككت في الجدوى الاقتصادية ومخاطر النموذج من الخارج.
البنك المركزي الأوروبي أعاد طرح جزء من الإشكالية من زاوية الاستقرار المالي.
والآن سيركل تناقشها بعد أن عملت داخل النظام نفسه.
عند هذه النقطة، من السهل تخيل باولو أردوينو وهو يتابع المشهد ويقول: «ألم أقل لكم؟»
ربما تحمل العبارة شيئاً من المبالغة، لكنها لم تعد بلا أساس.
ليس لأن تيذر أثبتت صحة كل مواقفها تجاه MiCA ، فهذا غير صحيح.
ولكن لأن أحد اعتراضاتها الأساسية — أن إجبار العملات المستقرة على الاحتفاظ بجزء كبير من احتياطياتها داخل البنوك قد ينقل المخاطر بدلاً من أن يلغيها — لم يعد موقفاً خاصاً بتيذر وحدها.
وهذا بحد ذاته يغير طبيعة النقاش.
يُحسب لأوروبا أنها تحركت مبكراً.
MiCA وفر وضوحاً قانونياً في وقت كانت أسواق كبرى أخرى لا تزال تناقش حتى كيفية تعريف العملات المستقرة وتنظيمها.
لكن الريادة التنظيمية لا تعني بالضرورة الريادة في السوق.
أوروبا اختارت حماية بنيتها المالية القائمة أولاً، ثم السماح للعملات المستقرة بالنمو داخلها ضمن حدود واضحة.
هذا النهج خفف بعض المخاطر.
لكنه ربما رفع أيضاً كلفة العمل داخل الإطار الأوروبي، وحدّ من مرونة مُصدري العملات المستقرة، وجعل المنافسة مع النماذج العالمية أكثر صعوبة.
اليوم، البنك المركزي الأوروبي نفسه يثير مسألة الربحية.
سيركل تثير مسألة السيولة ومخاطر البنوك.
وتيذر كانت قد أثارت السؤال نفسه منذ البداية.
وفي الوقت نفسه، بقيت السيولة العالمية متمركزة إلى حد كبير في العملات المستقرة المقومة بالدولار، بينما تحركت الولايات المتحدة من سنوات من الغموض التنظيمي نحو إطار اتحادي خاص بالعملات المستقرة.
هنا تصبح مراجعة MiCA أكثر من مجرد مراجعة تشريعية دورية.
إنها اختبار لقدرة أوروبا على تعديل النموذج الذي كانت أول من بناه.
السؤال لم يعد ما إذا كانت العملات المستقرة تحتاج إلى تنظيم.
هذه المعركة انتهت تقريباً.
السؤال الأصعب هو: إلى أي حد تستطيع أوروبا أن تبقى شديدة التحفظ في سوق عالمية تنتقل فيها السيولة ورؤوس الأموال والمستخدمون بسرعة من إطار إلى آخر؟
قبل عامين، كان من السهل النظر إلى اعتراضات تيذر باعتبارها موقفاً صادراً عن شركة لا تريد التكيف مع القواعد الأوروبية.
اليوم، أصبح هذا التفسير أقل إقناعاً.
فعندما يعيد البنك المركزي الأوروبي تقييم الآلية نفسها، وحين تطلب سيركل — إحدى أبرز قصص النجاح التنظيمي لـMiCA تعديلها، يصبح على بروكسل أن تسأل ما إذا كانت المشكلة تكمن فقط في الشركات التي رفضت التكيف، أم أن بعض القواعد نفسها وُضعت قبل أن تختبرها السوق على نطاق واسع.
سيركل ربما وضعت القطرة الأخيرة في الكأس.
MiCA منح أوروبا أفضلية أن تكون الأولى.
لكن المراجعة المقبلة ستكشف ما إذا كانت أوروبا مستعدة أيضاً للاعتراف بكلفة التحفظ الزائد، قبل أن يصبح الجزء الأكبر من سوق العملات المستقرة العالمية قد تطور خارج نطاقها.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية

وليد أبو زكي

٢٩ سبتمبر ٢٠٢٦

6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
مع تعثر التشريعات الأميركية… سيركل تطلق شبكة آرك المالية
وليد أبو زكي
١٦ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
سيتي وكوين بيس تعززان المدفوعات المؤسسية بالعملات المستقرة
مكتب التحرير
٢٩ سبتمبر ٢٠٢٦
5 د
الهيئة الأوروبية تقترح تنظيم بوابات التمويل اللامركزي والتجميد والإقراض بموجب MiCA
مكتب التحرير
١ أكتوبر ٢٠٢٦
4 د
المشرق يتعاون مع "سيتي" و"ٍسويفت" لتسريع المدفوعات عبر الحدود باستخدام الودائع الممثلة رقمياً
مكتب التحرير
٣٠ سبتمبر ٢٠٢٦
3 د
هيئة المصارف الأوروبية تقترح إدراج إقراض الأصول الرقمية ضمن إطار MiCA
مكتب التحرير
٢٥ سبتمبر ٢٠٢٦
4 د