إعلان
رؤى
مشاركة
ام
محررة رئيسية - لغة إنكليزية


تقدّر شركة "كيرني" أن 500 مليار دولار من أصول الخليج قد تُمثّل رقمياً بحلول 2030، فيما تتصدر الإمارات هذا التحول، بينما تبقى السيولة وقاعدة المستثمرين أبرز تحديين أمام توسع السوق.
قدّرت شركة “كيرني - Kearney” في يناير أن نحو 500 مليار دولار من أصول دول مجلس التعاون الخليجي قد يتم تمثيلها رقمياً عبر تقنية بلوكتشين بحلول عام 2030، مع تصدّر الأسواق الخاصة هذه الفئة بقيمة تقديرية تبلغ 154 مليار دولار.
وتبدو هذه التوقعات طموحة، إلا أن السؤال الأكثر صعوبة يتمثل في تحديد الجهة التي ستتولى تنفيذ هذه المهمة ونقل تلك الأصول إلى هذا النظام الجديد.
وتقدم دولة الإمارات حجة قوية لاستضافة هذا النشاط؛ ففي أغسطس، اختارت منصة “كوين بيس” سوق أبوظبي العالمي مركزاً دولياً لعملياتها، وحصلت على تصريح من هيئة تنظيم الخدمات المالية (FSRA) لترتيب الصفقات وتقديم خدمات الحفظ للأوراق المالية الممثلة رقمياً. وكان بإمكان المنصة الأميركية المدرجة في البورصة اختيار سنغافورة أو لندن أو نيويورك لتنفيذ هذا النشاط، لكنها اختارت دولة الإمارات.
ولا يعكس هذا القرار ملاءمة البيئة التنظيمية للأصول الرقمية فحسب، بل يشير أيضاً إلى عامل أكثر ندرة؛ إذ تُعد دولة الإمارات واحدة من الولايات القضائية القليلة التي تتوافر فيها حالياً جميع حلقات منظومة التمثيل الرقمي للأصول داخل حدودها، بدءاً من الجهة التنظيمية التي تعتمد المنتج الرقمي ووصولاً إلى البنك الذي يتولى التسوية المالية. ولهذا السبب، أصبحت الدولة مركزاً لتمثيل الأصول الواقعية رقمياً (RWA)، فيما ستكون المرحلة المقبلة أكثر صعوبة وتحدياً.
على الصعيد العالمي، بلغت قيمة الأصول الواقعية الممثلة رقمياً 38.6 مليار دولار، من حيث القيمة الموزعة عبر الشبكات، في 28 سبتمبر 2026، وفقاً لبيانات موقع RWA.xyz، باستثناء العملات المستقرة.
وتتراوح التوقعات لعام 2030 بين السيناريو الأساسي لشركة “ماكينزي” (McKinsey)، البالغ نحو تريليوني دولار، وتقديرات شركتي “ريبل” و”مجموعة بوسطن الاستشارية” (BCG)، التي تصل إلى 9.4 تريليون دولار. ويعكس هذا التفاوت الكبير اختلافاً في التعريفات والافتراضات، وليس يقيناً بشأن حجم السوق المستقبلي.
وفي منطقة الخليج وحدها، تشير توقعات “كيرني” إلى حجم يعادل نحو 13 ضعف حجم السوق العالمي الحالي للأصول الممثلة رقمياً.
ومع ذلك، فإن دولة الإمارات ليست الوحيدة في هذا المجال؛ فقد أنجزت المملكة العربية السعودية أول عملية نقل لملكية عقارية عبر التمثيل الرقمي هذا العام، فيما يتجه مركز قطر للمال نحو تمكين تمثيل الأصول العقارية رقمياً. ورغم أن ريادة دولة الإمارات واضحة، فإنها تظل ريادة وليست احتكاراً للسوق.
يتطلب تمثيل الأصول الواقعية رقمياً ما هو أكثر بكثير من مجرد إصدار رمز رقمي. وتواصلت منصة RWALabs.ae مع أكثر من 150 مالكاً للأصول خلال الأشهر الاثني عشر الماضية، وتكررت المخاوف نفسها تقريباً في كل محادثة:
من سيشتري هذا فعلياً، ومن أين ستأتي السيولة؟
ما مدى عمق الأسواق، وما المنصة التي يمكنها إدراج رموز الأصول الواقعية (RWA) الخاصة بي؟
هل هذا الإجراء قانوني، وكيف ينبغي هيكلته؟
وما تكلفة الإطلاق والتشغيل؟
ويُعد السؤال الأول الأهم، وملاك الأصول محقون في طرحه.
يمكن إنشاء رمز رقمي خلال عشر دقائق باستخدام بضعة أسطر من التعليمات البرمجية، لكن ذلك لا يخلق سوقاً ولا يوفر السيولة. وفي الواقع، تؤكد البيانات صحة هذه المخاوف.
وتشير الأبحاث إلى أن معظم رموز الأصول الواقعية (RWA) تشهد أحجام تداول منخفضة وفترات احتفاظ طويلة، إذ وجدت إحدى الدراسات حول العقارات الممثلة رقمياً أن ملكيتها تنتقل من طرف إلى آخر مرة واحدة تقريباً كل عام.
وقد تركزت السيولة حيث يوجد المشترون الطبيعيون بالفعل، لا سيما في سندات الخزانة والذهب، في حين لا تزال معظم العقارات والائتمان الخاص الممثلين رقمياً بانتظار مشترٍ ثانٍ. وفي المقابل، نجحت دولة الإمارات في معالجة جانب مهم يتعلق بالتراخيص والتصاريح.
ويقول أنطون غولوب، العضو المؤسس لشركة RWALabs.ae ورئيس قسم استراتيجيات الدخول إلى السوق (GTM) للمنصات في شركة Forte: “أول ما يسألنا عنه أي مالك للأصول هو: من سيشتري هذا؟ وهم محقون في طرح هذا السؤال”.
ويضيف: “يمكنك إصدار رمز رقمي خلال فترة قصيرة، لكن لم يسبق لأحد أن اشترى رمزاً لمجرد أن الكود البرمجي الخاص به كان جيداً. نحن نساعد ملاك الأصول في العثور على منصة للإدراج والتداول قبل الشروع في أي عملية إصدار”.
ويتمثل التحدي التالي في الربط بين البنية التنظيمية والتقنية التي طورتها دولة الإمارات وبين السيولة وقاعدة المستثمرين التي يحتاج إليها الرمز الرقمي بعد إصداره.
يعمل مستشار تمثيل الأصول الواقعية رقمياً، الذي يُطلق عليه أحياناً اسم “المنسّق” (Orchestrator)، كحلقة وصل بين الأصل الأساسي والسوق التي يحتاج إليها. ويتمثل دوره في تنظيم مراحل العملية، بدءاً من الأصل والهيكلة، مروراً بالجوانب التنظيمية وتصميم الرمز والتقنية والإصدار والحفظ، وصولاً إلى التوزيع والسيولة.
ويضمن هذا الدور أن تدعم الهيكلية القانونية الممثل الرقمي، وأن تقدم للجهة التنظيمية ملفاً متكاملاً، وأن يتم التعاقد مع شركاء الحفظ والخدمات المصرفية والتوزيع قبل عملية الإصدار، وليس بعدها.
وتقول إيرينا هيفر، المحامية المتخصصة في مجال الأصول الرقمية في الإمارات ومؤسسة شركة “NeosLegal” وعضو مؤسس في “RWALabs.ae”: “تعتمد قوة عملية التمثيل الرقمي كلياً على الهيكل القانوني الداعم لها وعلى المستثمرين القادرين على تداولها. فمنذ عام 2018، شهدنا إطلاق عروض رموز الأوراق المالية (STOs) دون توفر منصات تداول ثانوية لها، واستخدام كيانات ذات غرض خاص (SPVs) تتسم بالغموض، حيث كانت مخاطر بيع الأصل نفسه مرتين واضحة للغاية ولا يمكن تجاهلها؛ وهي تجارب لا تزال عالقة في أذهان المستثمرين”.
وتضيف: “أما التغيير الذي طرأ في دولة الإمارات، فيتمثل في قيام الجهات التنظيمية الآن بالموافقة على كل هيكل على حدة، مما يوفر حافزاً لعودة رؤوس الأموال الجادة”.
إن الممثل الرقمي الذي لا يجد مشترياً ليس أكثر من مجرد شهادة رقمية؛ إذ تتحقق القيمة الفعلية لعملية التمثيل الرقمي في المرحلة النهائية، أي مرحلة السيولة. ولذلك، يجب التخطيط لهذه المرحلة وتصميمها منذ البداية.
وتقول جولييت سو، العضو المؤسس في “RWALabs.ae” والشريكة في صندوق “NewTribeCapital”: “تتعامل معظم المشاريع مع عملية التوزيع باعتبارها الخطوة الأخيرة، في حين ينبغي أن تكون هي محور النقاش الأول”.
وتضيف: “رأس المال متوفر، بدءاً من المكاتب العائلية في الخليج وصولاً إلى المستثمرين في أنحاء آسيا، ولكن يجب استقطابه عبر قنوات مرخصة ومن خلال منتج يدركه المستثمرون بالفعل؛ فلا أحد سيحول أموالاً للاستثمار في أصل رقمي ممثل رقمياً يعجز عن شرحه لمجلس إدارته”.
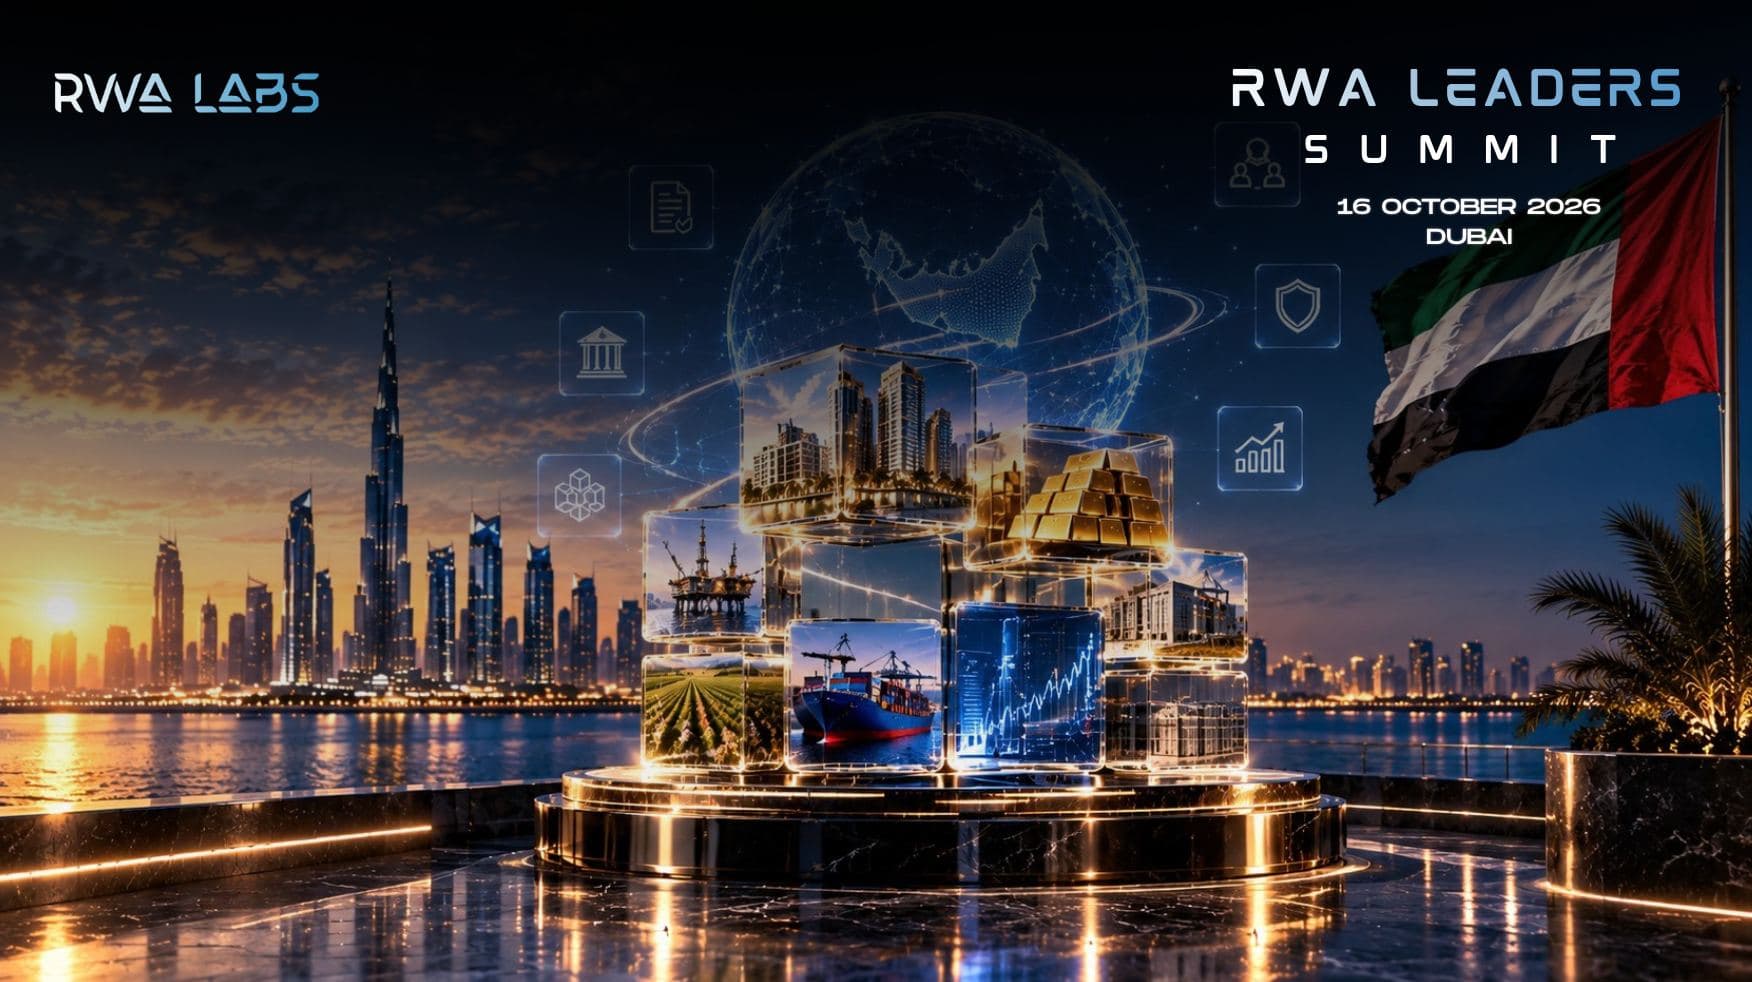
لماذا يُعد شهر أكتوبر 2026 محطة فارقة؟ دعوة حصرية لحضور “قمة قادة الأصول الواقعية الممثلة رقمياً” (RWA Leaders Summit) في دبي.
يضع شهر أكتوبر هذه القضية على الأجندة العالمية؛ إذ تعتزم شركة DTCC، التي تشكل العمود الفقري لعمليات ما بعد التداول في الولايات المتحدة، إطلاق خدمة للتمثيل الرقمي تشمل أسهم مؤشر Russell 1000، وصناديق التداول الفورية (ETFs) الرئيسية، وسندات الخزانة.
وفي حين تعمل “وول ستريت” على تمثيل أصول تتمتع أصلاً بالسيولة، تخوض دولة الإمارات مهمة أكثر تحدياً تتمثل في تمثيل مجموعة متنوعة من الأصول رقمياً، تشمل العقارات والذهب والائتمان الخاص وتمويل التجارة.
ويعتمد نجاح هذا المسعى على اجتماع الأطراف الفاعلة في هذه المنظومة تحت سقف واحد. ولهذا، ستُعقد “قمة قادة الأصول الواقعية الممثلة رقمياً” (RWA Leaders Summit)، بتنظيم مشترك بين RWALabs.ae وNeosLegal وبدعم من مركز العملات المشفرة التابع لـDMCC، في 16 أكتوبر 2026 في دبي.
وتجمع القمة الجهات التنظيمية والبنوك ومالكي الأصول والمستثمرين المؤسسيين ومنصات التداول وأمناء الحفظ ومزودي خدمات العملات المستقرة والمدفوعات وشركات البنية التحتية لتقنيات التمثيل الرقمي.
ويقتصر الحضور على المديرين التنفيذيين من المستوى الأول وبعد الموافقة على التسجيل، فيما يمكن لمالكي الأصول والمؤسسات الراغبة في استكشاف فرص التمثيل الرقمي تقديم طلبات المشاركة هنا.
لقد نجحت دولة الإمارات في بناء البنية التحتية اللازمة، إلا أن المرحلة المقبلة ستتطلب تحويل هذه البنية إلى أسواق فعلية، من خلال ربط الأصول بمستثمرين وقنوات توزيع وسيولة قادرة على دعمها بعد الإصدار.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية

وليد أبو زكي

٢٩ سبتمبر ٢٠٢٦

6 دقيقة
احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
مع تعثر التشريعات الأميركية… سيركل تطلق شبكة آرك المالية
وليد أبو زكي
١٦ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
سوق أبوظبي العالمي يسلط الضوء على تدقيق حسابات مؤسسات DLT
وليد أبو زكي
٢٣ سبتمبر ٢٠٢٦
7 د
العملات المستقرة حلّت معضلة التحويل... و«سليم» تراهن على الميل الأخير
علا راجح
٢١ سبتمبر ٢٠٢٦
8 د
VARA توافق على تعيين علياء المراكشي مديرة عامة لشركة GC Exchange FZE
شانتال عاصي
٢١ سبتمبر ٢٠٢٦
4 د
توسع سوق العملات المستقرة في الإمارات مع انتقال الدرهم الرقمي إلى مرحلته التالية
مكتب التحرير
١٨ سبتمبر ٢٠٢٦
7 د