إعلان
عملات مستقرة ومدفوعات
تستعير المنصة المسجلة في سوق أبوظبي العالمي درساً أساسياً من تجربة «إم-بيسا»: الابتكار المالي لا يحتاج دائماً إلى جهاز جديد، بل قد يبدأ من الهاتف الموجود أصلاً في يد المستفيد.
مشاركة
عر
الرئيس التجاري


تبني شركة «سليم» ومقرها في أبوظبي طبقة برمجية للتنسيق تربط خزائن المؤسسات بالمستفيدين عبر الهواتف الأساسية والذكية دون اشتراط حساب مصرفي، في رهان على أن الميل الأخير من مسار العملات المستقرة لا يزال يفتقر إلى حل عملي شامل.
تستطيع العملات المستقرة عبور شبكات البلوكتشين خلال ثوانٍ، لكن وصول قيمتها الفعلية إلى الشخص المقصود قد يستغرق أياماً، أو يتوقف تماماً عند غياب الحساب المصرفي والهاتف الذكي والاتصال بالإنترنت.
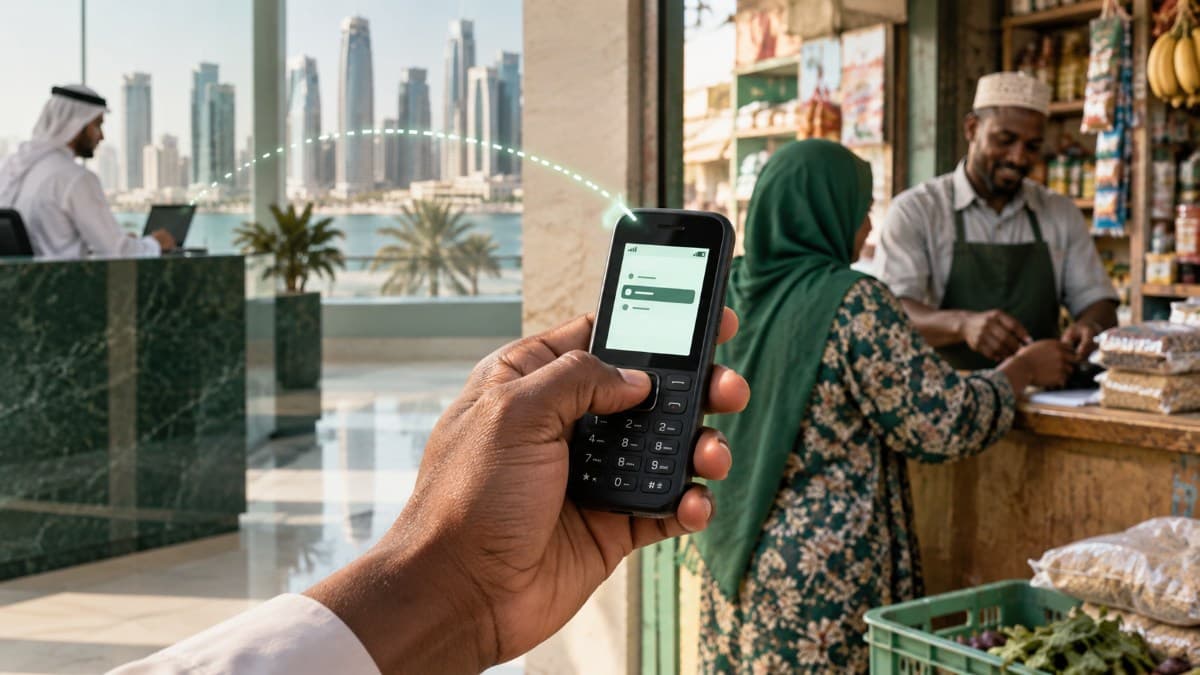
هذه الفجوة هي نقطة الانطلاق لمنصة «سليم»، شركة بنية تحتية للمدفوعات مقرها أبوظبي أسسها رامي سليمان وفارس السباعي. وتسعى الشركة إلى بناء مسار يربط خزائن المؤسسات بالمستفيدين عبر الهاتف الموجود في أيديهم، بما في ذلك الهواتف الأساسية، ومن دون اشتراط امتلاك حساب مصرفي أو باقة بيانات.
الفكرة تضع واحداً من أكثر افتراضات قطاع الأصول الرقمية شيوعاً تحت الاختبار. فالعملات المستقرة تُقدَّم منذ سنوات بوصفها أبرز حالة استخدام ناضجة للتحويلات العابرة للحدود. ومن الناحية التقنية، هناك ما يبرر ذلك: التسوية أسرع، والخدمة لا تتوقف بانتهاء ساعات العمل المصرفي، كما يمكن تقليص الاعتماد على سلاسل طويلة من البنوك المراسلة.
لكن تسوية التحويل ليست هي نفسها إيصال المال. وصول العملة المستقرة إلى عنوان على السلسلة لا يفيد كثيراً شخصاً لا يستطيع فتح محفظة رقمية، أو إدارة المفاتيح الخاصة، أو تحويل الرصيد إلى قيمة قابلة للاستخدام في السوق المحلية.
من هنا تراهن «سليم» على أن المرحلة التالية من ابتكار مدفوعات العملات المستقرة لن تتحدد بسرعة انتقال الرمز الرقمي وحدها، بل بما يحدث بعد وصوله إلى الطرف الآخر.
يصعب النظر إلى هذا النموذج من دون استحضار تجربة «إم-بيسا»، رغم الاختلاف الجوهري بين النظامين.
عندما أطلقت «سفاريكوم» و«فودافون» خدمة «إم-بيسا» في كينيا عام 2007، لم يكن الابتكار في اختراع الهاتف المحمول أو في رقمنة الأموال للمرة الأولى. القيمة الحقيقية جاءت من الجمع بين هاتف بسيط وشبكة وكلاء موثوقة تتيح للمستخدم إيداع العملة المحلية وتحويلها وسحبها.
ذهبت «إم-بيسا» إلى المستخدمين حيث كانوا، بدلاً من انتظار وصول الفروع المصرفية والهواتف الذكية والتطبيقات إليهم. ومع الوقت، تحولت من خدمة لتحويل الأموال إلى بنية تدعم المدفوعات والادخار والائتمان، وصولاً إلى خدمات الاستثمار. وبحلول مطلع 2026، وصل عدد مستخدميها في كينيا إلى نحو 35 مليوناً، وفقاً لـرويترز.
لكن «سليم» ليست نسخة من «إم-بيسا» تعمل على البلوكتشين. فالأخيرة تدير منظومة محلية للنقود عبر الهاتف، وتمتلك شبكة توزيع واسعة ومتجذرة. أما «سليم» فتريد أن تكون طبقة مؤسسية تربط أطرافاً متعددة عبر الحدود: خزائن المؤسسات، ومصدري العملات المستقرة، وأمناء الحفظ، والمحافظ المحلية، والبنوك، وشركات الاتصالات، وشركات الصرافة، والتجار.
التشابه الحقيقي بين التجربتين يكمن في المبدأ: لا ينبغي أن يُطلب من المستخدم امتلاك أحدث التقنيات حتى يستفيد من الابتكار المالي.
في النموذج التشغيلي المقترح، تبدأ المؤسسة عملية الدفع وتعتمدها، قبل أن يستلم شريك مرخّص الأموال ويحوّلها، عند الحاجة، إلى نقود رقمية خاضعة للتنظيم. بعد ذلك، تتولى «سليم» التحقق من تعليمات الدفع، وتنسيق عمليات الفحص، واختيار المسار والشبكة، وتسجيل مراحل العملية، ثم إعادة بيانات المطابقة والتسوية إلى المؤسسة.
على الطرف الآخر، تصل القيمة في كثير من الحالات إلى محفظة تابعة لشركة اتصالات أو بنك يستخدمها المستفيد بالفعل. فـ«سليم» مصممة لتكون طبقة فوق هذه المحافظ القائمة، لا محفظة جديدة يُطلب من المستفيد فتحها. وحيث لا تتوافر محفظة مناسبة، يمكن أن يحتفظ أمين حفظ مرخّص بالقيمة ويتيح الوصول إليها من خلال واجهات «سليم». ويمكن للمستفيد التعامل مع الرصيد باستخدام خدمة USSD أو أدوات شريحة الاتصال على هاتف أساسي، أو عبر هاتف يعمل بنظام «كاي أو إس»، أو تطبيقات أندرويد وiOS، أو من خلال تاجر مشارك.
والفارق هنا أساسي: الهاتف البسيط لا يحتفظ بالعملة المستقرة ولا بالمفاتيح الخاصة.
وقالت «سليم» لأنلوك بلوكتشين: «الهاتف لا يحتفظ بشيء؛ هو يعرض الرصيد المرتبط برقم الشخص فقط». ووفق النموذج المستهدف، تبقى الأموال والمفاتيح لدى أمين حفظ مرخّص في بلد المستفيد. وإذا فُقد الهاتف، يظل الرصيد محفوظاً، ويمكن استعادة الوصول إليه عبر الشريك المرخّص بعد إعادة التحقق من الهوية.
بهذا المعنى، يتحول الهاتف إلى نافذة للوصول إلى المال، لا إلى أداة حفظ ذاتي. وفي المقابل، تبقى المسؤوليات التنظيمية والتشغيلية موزعة على المؤسسات المرخّصة المشاركة في كل مسار.
لا تخطط «سليم» لإصدار رمز رقمي خاص بها، كما لا تعتزم عند الإطلاق الاحتفاظ بأموال العملاء أو مفاتيحهم الخاصة.
وتعرّف الشركة دورها باعتبارها طبقة للبرمجيات والتنسيق: تتحقق من التعليمات، وتنسق فحص العقوبات والمعاملات، وتختار مسار الدفع، وتسجل كل مرحلة، وتنتج ملفات المطابقة التي تستطيع المؤسسات إدخالها إلى أنظمتها المالية.
أما الإيداع النقدي، وتحويل العملات، والحفظ، والسحب النقدي، فتُنفذ من خلال شركاء مرخّصين ووفق قواعد كل سوق. وقد تسعى «سليم» إلى الحصول على تصاريح إضافية، بصورة مباشرة أو من خلال كيان ضمن المجموعة، مع نضج النموذج التشغيلي ومتطلبات مسارات الدفع. وفي المرحلة الأولى، سيبقى الحفظ لدى شركاء خاضعين للتنظيم.
هذا الفصل بين الأدوار يمثل جزءاً أساسياً من البناء التنظيمي الذي تقترحه «سليم». فالمنصة تعمل من خلال شركة «5 Lanes Limited»، وهي مسجلة في سوق أبوظبي العالمي، لكنها غير مرخّصة حالياً لمزاولة أنشطة مالية خاضعة للتنظيم. وتؤكد أن أي مسار لن يبدأ العمل قبل اكتمال الشركاء والتصاريح والعلاقات المصرفية والضوابط المطلوبة عند طرفي التحويل.
وتعمل الشركة على تطوير مساراتها الأولى من دول الخليج إلى المشرق وباكستان؛ وهي أسواق تستقبل تحويلات ورواتب ومساعدات كبيرة، لكن المرحلة الأخيرة من الدفع فيها تبقى معقدة بسبب تفاوت الأطر التنظيمية، وتوافر السيولة المحلية، ومتطلبات فحص العقوبات، وصعوبة الوصول إلى بعض المستفيدين.
يقوم النموذج التجاري لـ«سليم» على دفع المؤسسة مقابل استخدام البنية التحتية. ولا تُقتطع رسوم للمنصة من المبلغ الذي يصل إلى المستفيد، بل تدفع المؤسسة رسوماً منفصلة مقابل المعاملة أو ترخيص البرمجيات أو الخدمات الأخرى.
ومع ذلك، لا يعني هذا أن العملية بأكملها ستكون مجانية. فقد يحدد الشريك المرخّص سعر الصرف عند تحويل العملات، وقد يفرض وكيل أو شركة صرافة رسوماً عند السحب النقدي، كما قد تفرض المحفظة التي يستخدمها المستفيد رسوماً خاصة بها. أما إنفاق الرصيد رقمياً لدى تاجر مشارك، فيجنب المستفيد رسوم التحويل إلى النقد.
هذه التفاصيل مهمة لأن رسوم شبكة البلوكتشين، مهما كانت منخفضة، لا تمثل سوى جزء من كلفة إنشاء مسار دفع فعلي. فهناك أيضاً التحويل بين العملات، والامتثال، والسيولة، والتوزيع المحلي، وتوفير النقد عندما يبقى السحب هو الخيار العملي للمستفيد.
وتقول «سليم» إن هذه التكاليف ستظهر بوضوح في شروط المشاريع التجريبية وفي نتائجها. وإذا فشلت عملية دفع، يبقى الشريك المرخّص مسؤولاً عن الأموال التي تعامل معها بموجب ترخيصه، بينما تتحمل «سليم» مسؤولية طبقة البرمجيات. ووفق الشركة، لا تترتب رسوم لـ«سليم» على العملية الفاشلة، ويعاد المبلغ إلى المؤسسة مع تسجيل سبب الفشل.
تحرص «سليم» على التمييز بين ما تم بناؤه وما يزال ضمن مرحلة التطوير.
تمتلك المنصة حالياً ست واجهات قابلة للعرض والتجربة: USSD وأدوات شريحة الاتصال، و«كاي أو إس»، وأندرويد، وiOS، ولوحة تحكم مكتبية للمؤسسات، وواجهة نقاط بيع للتجار. لكنها تعمل حتى الآن بالاستناد إلى خدمات محاكاة. ولا تزال البنية الخلفية الإنتاجية، والربط مع الشركاء المرخّصين، واختبارات الأمان المستقلة واختبارات الاختراق ضمن الأعمال السابقة للإطلاق. وبحسب إفصاح الشركة، لا تتحرك أي أموال للعملاء عبر المنصة حالياً.
وتشارك «سليم» في برنامج «Stellar x CV Labs Accelerator»، ضمن دفعة 2026، كما بدأت مناقشات بشأن أول جولة تمويل خارجية. ومن المفترض أن تساعد الجولة الشركة على نقل المنتج من بيئة العرض إلى التشغيل الفعلي، وتمويل المشاريع التجريبية الأولى مع شركاء مرخّصين عند طرفي المسار.
وتعتزم الشركة قياس هذه التجارب وفق نتائج عملية، من بينها كلفة إيصال كل دولار، والوقت اللازم لوصوله، ونسبة نجاح التنفيذ، وإمكانية التتبع، وحجم الفاقد، وأنواع الهواتف التي أمكن الوصول إليها.
هذه المؤشرات ضرورية لأن الأرقام التي تعرضها «سليم» حالياً تصف حجم السوق وكلفة المنظومة القائمة، ولا تمثل نتائج حققتها المنصة. وحتى الآن، لم تنفذ الشركة دفعة حية لأحد العملاء.
أمضى قطاع العملات المستقرة سنوات في تطوير الإصدار والاحتياطيات والشبكات والمحافظ والتسوية. وأصبحت هذه البنية أكثر نضجاً، لكن التسوية التقنية وحدها لا تكفي لإكمال مسار الدفع.
تقدم تجربة «إم-بيسا» تذكيراً مفيداً: التحول لم يحدث لمجرد تمثيل المال رقمياً، بل لأن القيمة الرقمية أصبحت متاحة عبر هاتف مألوف، تدعمها شبكة توزيع ونقد يمكن للناس استخدامها فعلياً.
وتقترب «سليم» من المشكلة نفسها من اتجاه مختلف. فبدلاً من إنشاء منظومة محلية مغلقة للنقود عبر الهاتف، تريد ربط الأموال الرقمية الخاضعة للتنظيم التي تتحرك عبر الحدود بالمحافظ وأمناء الحفظ وشبكات الاتصالات والتجار وشركات الصرافة الموجودة داخل الأسواق المستقبلة.
إنها مهمة تنسيق طموحة. فالمنتج قد يكون جاهزاً للعرض، لكن العمل الأصعب يبدأ عند جمع الشركاء الموثوقين، والحصول على الموافقات، وتأمين السيولة، وضمان وصول المستفيد إلى ماله بصورة مستقرة في كل مسار.
إذا نجحت «سليم» في جمع هذه العناصر، فقد تساعد العملات المستقرة على تجاوز دائرة مستخدمي الهواتف الذكية الذين يعرفون مسبقاً كيفية الوصول إليها. أما إذا تعثرت، فستظل سرعة التسوية تتوقف قبل الأشخاص الذين يُفترض أن يستفيدوا منها أكثر من غيرهم.
ربما تكون العملات المستقرة قد حلّت جزءاً كبيراً من معضلة التحويل. لكن الميل الأخير لم يكتمل بعد، وهناك تحديداً ترى «سليم» مساحة الابتكار التالية.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
"كريبتو دوت كوم" تدرج USDU وتتيح تمويلها بالدرهم الإماراتي

مكتب التحرير

١٠ سبتمبر ٢٠٢٦

4 د
احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 د
"يو إس بنك" ينفذ تجربة فعلية لعملة USBDC المستقرة على شبكة ستيلر
مكتب التحرير
١٠ سبتمبر ٢٠٢٦
3 د
"فيزا" توسّع بيانات الإقراض عبر البلوكتشين مع تزايد الطلب على بطاقات العملات المستقرة
مكتب التحرير
٩ سبتمبر ٢٠٢٦
3 د