إعلان
تشريعات وسياسات
مشاركة
سن
محررة رئيسية - لغة إنكليزية


رغم تعثر قانون "كلاريتي"، سارعت "SEC" و"CFTC" لفرض إعفاءات تنظيمية مؤقتة للأسهم المُرمَّزة وبرمجيات التداول، لتؤسسن لنهج تنظيمي موازٍ للمسار التشريعي.
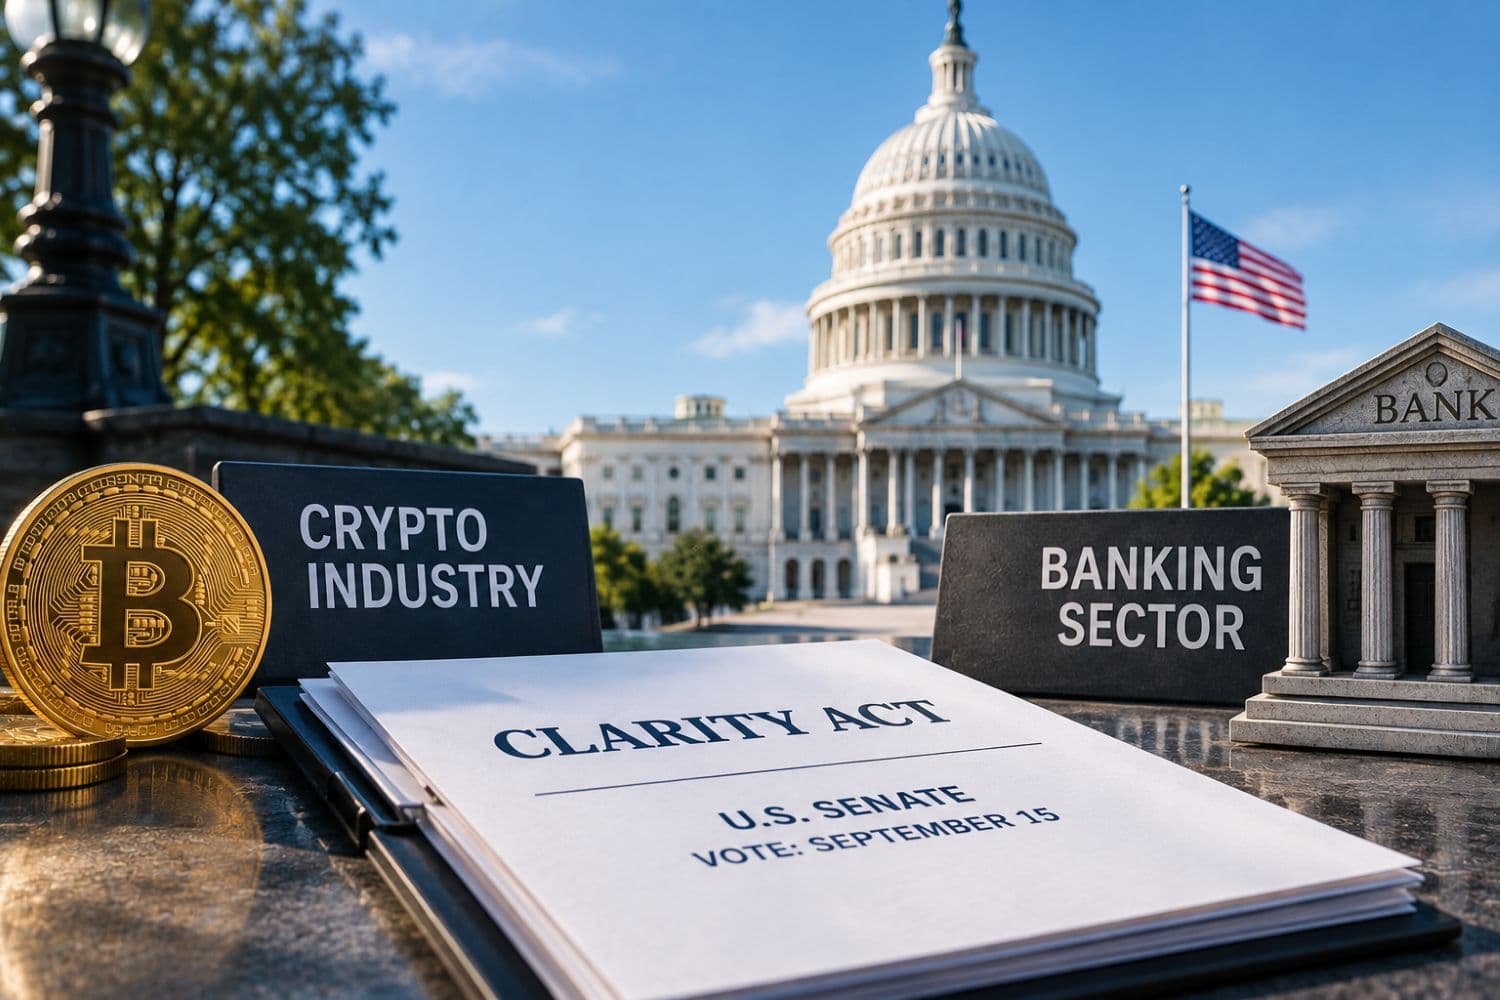
على مدى أشهر، ظل قطاع العملات الرقمية في الولايات المتحدة تترقب إجابة من الكونغرس على أحد أكبر أسئلة تنظيم السوق: من يتولى تنظيم ماذا؟ وفي هذا السياق، صُمم قانون "كلاريتي" لتقديم هذه الإجابة، وذلك عبر إرساء إطار فيدرالي لأسواق الأصول الرقمية وتحديد خطوط فاصلة أكثر وضوحاً بين هيئة الأوراق المالية والبورصات وهيئة تداول السلع الآجلة (CFTC). ورغم ذلك، وفي 15 سبتمبر، اصطدم هذا المسار التشريعي بعقبة حالت دون استمراره، ورغم التعثر، بدأت الهيئات التنظيمية في التحرك بعد يومين فقط.
لم يؤدِ تصويت مجلس الشيوخ -بأغلبية 50 صوتاً مقابل 49- ضد المضي قدماً في قانون "كلاريتي" إلى إنهاء التشريع نهائياً، لكنه أوقف تقدم مشروع القانون في تلك المرحلة الإجراسية، تاركاً السؤال الأوسع المتعلق بهيكلية السوق دون حل. وما تلا ذلك كان سريعاً ومثيراً للانتباه؛ ففي 17 سبتمبر، فتحت هيئة الأوراق المالية والبورصات مساراً تنظيمياً مؤقتاً لتداول أسهم أمريكية معينة -تم تحويلها إلى رموز رقمية عبر شبكات البلوكشين. وبعد ساعات قليلة، أصدرت هيئة تداول السلع الآجلة قراراً أوسع نطاقاً بمنح إعفاء من الملاحقة التنظيمية لمقدمي برمجيات التداول السلبي المستوفين للشروط.
وعلى ضوء ذلك، فإن الرسالة القادمة من واشنطن لا تفيد بأن تنظيم العملات الرقمية قد توقف؛ بل تشير إلى أن التنظيم قد يسير في مسار مختلف بالتوازي مع عمل الكونغرس على المسار التشريعي.
إن الجانب الأكثر دلالة في إعلان هيئة الأوراق المالية والبورصات لا يقتصر ببساطة على إمكانية تداول الأسهم المرمزة الآن عبر منصات مؤهلة، بل يكمن في السبب الذي ساقته الهيئة لاتخاذ هذا الإجراء في الوقت الراهن. فقد ربط بول أتكينز، رئيس الهيئة، صراحةً بين "إعفاء الابتكار" وبين فشل الكونغرس في المضي قدماً في قانون "كلاريتي" في وقت سابق من ذلك الأسبوع، موضحاً أن الهيئة تتخذ هذه الخطوة "في إطار صلاحياتها القانونية" مع احتفاظها بحق النظر في أي إجراءات إضافية قد تكون ضرورية.
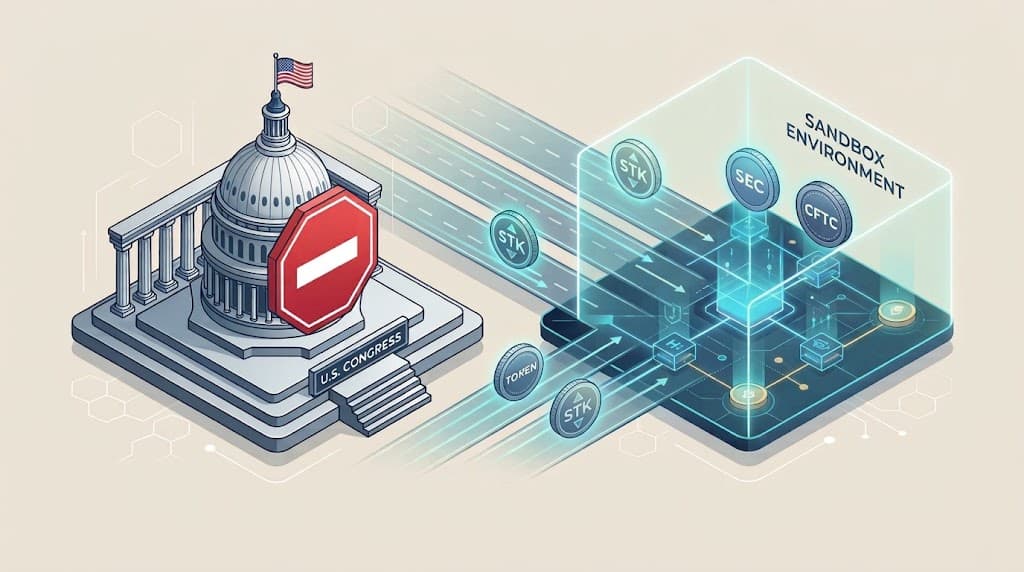
وهذا ما يجعل خطوة اليوم أكثر من مجرد تطور تدريجي آخر في مجال تحويل الأصول إلى رموز رقمية؛ إذ إنها تشير إلى تسلسل تنظيمي مختلف تماماً. فبدلاً من انتظار انتهاء الكونغرس من وضع إطار هيكلية السوق قبل السماح بتطوير بنية تحتية مالية جديدة، تعمل الهيئة على خلق بيئة مضبوطة يمكن لتلك البنية التحتية العمل فيها مع خضوعها المستمر للمراقبة والتقييم.
ويمنح "إعفاء الابتكار" المنصات المؤهلة لتداول الأوراق المالية المرمّزة (TSVs) إعفاءً مؤقتاً من التعريف القانوني لـ "البورصة" الوارد في قانون تداول الأوراق المالية. كما يوفر إعفاءً مشروطاً لمقدمي سيولة معينين يعملون من خلال مجمعات سيولة تعتمد على صانع سوق آلي ومقيد الصلاحيات.
ويسري هذا الإعفاء لمدة خمس سنوات ويقترن بشروط بالغة الأهمية؛ حيث يجب أن تمنح الأسهم المُرمّزة حامليها نفس الحقوق والامتيازات التي تتمتع بها الأسهم التقليدية المكافئة. علاوة على ذلك، يجب أن تكون العقود الذكية عامة وقابلة للتدقيق، وأن تُنشر على سجلّ عام موزّع مفتوح المصدر. كما ينبغي أن يتوقف التداول فور توقف التداول في السوق الأساسي للسهم، مع إتاحة الفرصة للجهات المُصدرة للاعتراض على تداول أوراقها المالية على منصة TSV، وتُطبّق قيود صارمة على رمز السهم وحجم التداول.
وثمة فرق جوهري بالغ الأهمية يتمثل في أن هذا ليس مسارًا للأسهم الاصطناعية؛ إذ يرتكز إطار عمل هيئة الأوراق المالية والبورصات أميركية على الأوراق المالية المُرمّزة التي تحافظ على الحقوق المرتبطة بالسهم الأساسي، بما في ذلك حقوق توزيع الأرباح وحقوق التصويت.
قد يكون لهذا الفرق أهمية بالغة مع تجربة السوق لأشكال مختلفة من التعرض للأصول التقليدية على شبكات البلوكشين، حيث ترغب هيئة الأوراق المالية والبورصات أميركية في معرفة ما سيحدث لاحقًا. وبناءً على ذلك، فإن الطبيعة المؤقتة لهذا الاستثناء ليست مجرد هامش، بل هي جوهر الاستراتيجية الكلية؛ إذ يصف أتكينز هذا الإجراء بأنه "جسر نحو وضع قواعد دائمة"، وتطلب الهيئة صراحةً تعليقات الجمهور مؤكدة عزمها على مراقبة تطور أسواق شبكات البلوكشين قبل تحديد التغييرات الإضافية أو الدائمة المناسبة.
وبالمثل، وصفت المفوضة هيستر بيرس الاستثناءات بأنها وسيلة للمشاركين في السوق للتجربة، حتى يتمكن المنظمون من الاستعداد لمستقبل قد تصبح فيه الأسهم المُرمّزة شائعة. ويشير هذا النهج إلى نموذج غير مألوف للتنظيم المالي، يبدأ بالسماح بالتجربة الخاضعة للرقابة أولًا، ثم جمع الأدلة، ثم بناء قواعد أكثر ديمومة بناءً على ما يُظهره السوق واقعياً.
وأكد المفوض مارك أويدا على نفس النقطة، قائلًا إن الهيئة تعتزم مراقبة المنصات الناشئة والمشاركين في السوق أثناء دراستها للقواعد طويلة الأجل. كما يتطلب الاستثناء أيضًا الإبلاغ العلني عن بيانات معاملات معينة، مما يُهيئ أساسًا صلباً للمنظمين والمشاركين في السوق لدراسة كيفية عمل هذه المنصات بدقة.
بمعنى آخر، لا تُقدّم هيئة الأوراق المالية والبورصات أميركية (SEC) الإطار الحالي باعتباره البنية النهائية للأسواق المُرمّزة، بل هي تُهيّئ بيئة اختبارية متكاملة. وفي السياق ذاته، تسير لجنة تداول السلع الآجلة (CFTC) على مسارها الخاص أيضاً؛ ورغم أن تحرك اللجنة في 17 سبتمبر كان محدود النطاق، إلا أن توقيته لا يُمكن تجاهله.
وقد أصدر قسم المشاركين في السوق التابع للهيئة قرارًا بعدم اتخاذ أي إجراء بشأن مُزوّدي البرامج السلبية، وذلك وفق شروط مُحدّدة، مما يعني أن الموظفين لن يُوصوا باتخاذ إجراءات ضد المُزوّدين المؤهلين لعدم تسجيلهم كوسطاء تعريف أو أشخاص مرتبطين بهم. ومع أن هذا ليس تحريرًا شاملًا للتمويل اللامركزي ولا ينبغي وصفه كذلك، إلا أنه يندرج ضمن جهود أوسع تبذل لتحديد كيفية تطبيق قواعد المشتقات الحالية على تقنية وبرامج شبكات البلوكشين.
وهذا الجهد يسبق انتكاسة قانون "كلاريتي"؛ حيث تعمل هيئة الأوراق المالية والبورصات أميركية ولجنة تداول السلع الآجلة معًا من خلال مشروع Crypto، بما في ذلك جهود تنسيق نهجهما تجاه الأصول الرقمية. وهذا ما يجعل الصورة الناشئة أقل تركيزًا على صراع الاختصاصات، وأكثر تركيزًا على استخدام كلتا الهيئتين لصلاحياتهما بينما يواصل الكونغرس العمل على سنّ التشريعات.
ثمة مفارقة جلية هنا؛ فقد كان أحد الأهداف الرئيسية لقانون "كلاريتي" هو وضع حدود اختصاص أكثر وضوحًا وإطار عمل هيكلي متين لسوق الأصول الرقمية. بدلاً من ذلك، أدى فشل مشروع القانون حتى الآن إلى اختبار سريع لما يمكن أن تحققه الهيئتان بدونه.
وهذا لا يعني أن بإمكان هذه الهيئات ببساطة إعادة صياغة أو تطبيق بنود "كلاريتي" من خلال منح الإعفاءات أو اتخاذ مواقف بعدم اتخاذ إجراءات قانونية (no-action positions)، فهي لا تستطيع فعل ذلك؛ إذ يمكن للتشريعات البرلمانية وحدها أن تضع قواعد قانونية ملزمة لا تستطيع إجراءات الهيئات التنظيمية تحقيقها بمفردها. فالتدابير المؤقتة للإعفاء قابلة للتعديل أو انتهاء الصلاحية، والمواقف بعدم اتخاذ إجراء لا تتمتع بديمومة وقوة القانون الفيدرالي، وتظل هذه الهيئات مقيدة بالصلاحيات الأصلية الممنوحة لها من الكونغرس.
وتقر هيئة الأوراق المالية والبورصات نفسها بهذا التمييز؛ فقد سبق أن وصف أتكينز التشريع بأنه أمر لا غنى عنه لوضع قواعد دائمة ومواكبة للمستقبل، في حين أن "إعفاء الابتكار" الحالي مصمم صراحةً كتدبير مؤقت.
نتيجة لما سبق، نحن أمام مسارين يسيران بالتوازي؛ حيث لا يزال بإمكان الكونغرس العمل نحو إقرار قانون شامل لهيكلية السوق، وفي الوقت نفسه تستمر الجهات التنظيمية في استخدام صلاحياتها الحالية لتحديد أجزاء سوق الأصول الرقمية التي يمكن أن تعمل في الوقت الراهن.
لذا، قد تتجاوز أهمية الساعات الثماني والأربعين الماضية مجرد قضية الأسهم المرمّزة أو فشل تصويت واحد في مجلس الشيوخ، ليصبح التسلسل واضحاً ومعالم المرحلة جليّة:
تعثر التشريع البرلماني.
تفعيل الصلاحيات الحالية لهيئة الأوراق المالية والبورصات أميركية ولجنة تداول السلع الآجلة.
خلق مساحة لتجربة السوق المنضبطة من خلال الإعفاءات المؤقتة وتدابير عدم اتخاذ إجراءات قانونية.
صياغة قواعد دائمة بناءً على الدروس المستفادة، مع احتفاظ الكونغرس بالقدرة على تقنين الإطار التنظيمي أو تغييره أو استبداله.
وهذا طرح يختلف تماماً عن انتظار أن يحسم الكونغرس كل الأمور قبل أن يتحرك السوق. إن مشهد سياسات الأصول الرقمية في الولايات المتحدة يتطور بالفعل على عدة أصعدة؛ إذ يواصل الكونغرس المضي قدماً في تدابير فردية تتعلق بالعملات الرقمية - بما في ذلك تشريعات بشأن ضرائب الأصول الرقمية وإنشاء احتياطي استراتيجي من البيتكوين - في حين لا يزال النقاش الأوسع حول هيكلية السوق دون حسم.
ولكن السؤال الأكثر أهمية الآن قد يتعلق بما سيحدث في تلك الفجوة؛ فقد كان الهدف من مشروع قانون "كلاريتي" توفير البنية التنظيمية للمرحلة التالية من أسواق الأصول الرقمية أميركية، وبدلاً من ذلك، ربما أدى تعثره إلى تسريع وتيرة تجربة تبدأ فيها الجهات التنظيمية ببناء أجزاء من تلك البنية بنفسها. وبالتالي، لم يعد السؤال المطروح أمام سوق الأصول الرقمية أميركية مقتصراً على ما إذا كانت واشنطن ستنظم قطاع العملات الرقمية أم لا، بل تتمثل المسألة في: هل سيضع الكونغرس الإطار العام أولاً، أم أن الجهات التنظيمية عبر سلسلة الاستثناءات والتفسيرات، ستكون قد صاغت بالفعل الجزء الأكبر من مسودته الأولى؟

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
صناديق البيتكوين تسجل أكبر تدفقات خارجة منذ يونيو مع تعثر قانون CLARITY

مكتب التحرير

١٦ سبتمبر ٢٠٢٦

2 د
عوائد العملات المستقرة تعرقل قانون CLARITY في مجلس الشيوخ
وليد أبو زكي
١٥ سبتمبر ٢٠٢٦
8 د

كالشي تتطلع لتداول مستمر لعقود تسلا وإنفيديا الدائمة وسط نزاع الصلاحيات التنظيمية
مكتب التحرير
١١ سبتمبر ٢٠٢٦
8 د
"باي وارد" تعتزم إطلاق أسواق للعقود الآجلة الدائمة على البلوكتشين في أميركا
مكتب التحرير
١٧ سبتمبر ٢٠٢٦
4 د