إعلان
تشريعات وسياسات
مشاركة
سن
محررة رئيسية - لغة إنكليزية


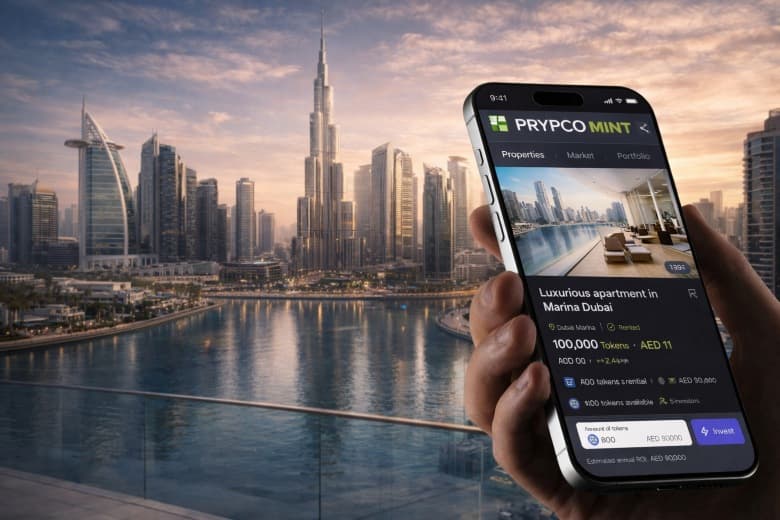
وسّعت هيئة تنظيم الأصول الافتراضية في دبي ترخيص بريبكو ليشمل إصدار الأصول الافتراضية من الفئة الأولى، إلى جانب الوساطة والتعامل.
وسّعت هيئة تنظيم الأصول الافتراضية في دبي ترخيص شركة “بريبكو” ليشمل إصدار الأصول الافتراضية من الفئة الأولى، إلى جانب تصريحها الحالي بتقديم خدمات الوساطة والتعامل. ويعزز هذا التوسع موقع الشركة في سوق العقارات الممثلة رقمياً في دبي، التي تشهد تحولاً يتجاوز الملكية الجزئية نحو بناء منظومة مالية أكثر تكاملاً.
وبموجب هذا التوسع، المُدرج في السجل العام للهيئة، بات بإمكان شركة بريبكو تقديم خدمات منظمة تشمل إصدار الأصول الافتراضية والوساطة والتعامل، للمستثمرين الأفراد والمؤهلين والمؤسسات، وفقاً للشروط التنظيمية المعمول بها.
ويأتي هذا التطور بالتزامن مع انتقال مبادرة دبي لتمثيل العقارات رقمياً إلى مرحلة تتجاوز إصدار الأصول الرقمية وإتاحتها للمستثمرين، لتشمل تعزيز السيولة في السوق الثانوية، واستخدام الأصول ضماناتٍ مالية، وتوفير السيولة عبر صناعة السوق، واستكشاف تطبيقات مالية جديدة للملكية الممثلة رقمياً.
وبالنسبة إلى “بريبكو”، التي تدير المنصة الموجهة للمستثمرين ضمن مبادرة دائرة الأراضي والأملاك في دبي لتمثيل العقارات رقمياً، تكمن الفرصة الأوسع في تطوير نموذج أعمال يتجاوز الاستثمار العقاري الأولي.
منذ إطلاق مبادرة دبي لتمثيل العقارات رقمياً في مايو 2025، عملت منصة :بريبكو مينت: ضمن إطار تجريبي منظم، صُمم لاختبار تمثيل الملكية العقارية رقمياً وتوزيع حصص الملكية الجزئية.
وأظهرت المرحلة الأولى طلباً قوياً من المستثمرين؛ إذ جذبت 10 عقارات استثمارات بقيمة 18.65 مليون درهم من أكثر من 2,600 مشارك، وفقاً لتقرير “بريبكو” الصادر في أكتوبر 2026 بعنوان “بناء السيولة في قطاع العقارات الممثلة رقمياً”.
كما شكّل إطلاق التداول في السوق الثانوية في فبراير 2026 محطة مهمة، إذ أتاح للمستثمرين شراء حصصهم العقارية وبيعها بدلاً من انتظار بيع العقار الأصلي بالكامل.
ومع ذلك، وكما أشار موقع “أنلوك بلوكتشين” في تغطيته لإطلاق السوق الثانوية لمنصة “بريبكو مينتط، فإن وجود سوق ثانوية لا يحوّل العقارات تلقائياً إلى أصول عالية السيولة، بل يوفر آلية يمكن من خلالها تطوير السيولة وفقاً للطلب الفعلي، وآليات التسعير، وحجم التداول.
وفي هذا السياق، يأتي تركيز بريبكو على الإصدار والتوزيع بالتزامن مع تطور السوق وتوسع دور الشركة الذي بدأ خلال المرحلة التجريبية. لكن نطاق أنشطتها المستقبلية سيظل مرتبطاً بالتراخيص المطلوبة لكل خدمة، والبنية التحتية اللازمة لدعمها.
في تقريرها “بناء السيولة في قطاع العقارات الممثلة رقمياً”، تشير بريبكو إلى أن إتاحة الاستثمار في حصص عقارية جزئية لا تكفي وحدها لضمان استدامة هذا النموذج على المدى الطويل.
ويحدد التقرير سبعة عناصر أساسية لبناء سوق أكثر نضجاً: التسوية، والتقييم، وعمق السوق، وصناعة السوق لتوفير السيولة، والإدراج المتبادل، وقابلية التشغيل البيني، وإمكانية استخدام الأصول الممثلة رقمياً ضماناتٍ مالية.
وتعكس هذه العناصر تحولاً أوسع في كيفية تداول حصص الملكية العقارية واستخدامها في التمويل.
تقليدياً، تتسم الاستثمارات العقارية بارتفاع تكاليف المعاملات نسبياً، وطول إجراءات نقل الملكية، ومحدودية خيارات المستثمرين الراغبين في الحصول على سيولة نقدية دون بيع العقار بالكامل. ورغم أن تمثيل الملكية رقمياً يتيح تقسيمها إلى حصص أصغر، فإن إنشاء سوق سائلة يتطلب بنية تحتية إضافية.
وفي هذا الإطار، يمكن لصناعة السوق أن تساعد المستثمرين في العثور على أطراف مقابلة عندما لا يتطابق العرض والطلب بصورة طبيعية. كما يمكن مستقبلاً استخدام الحصص العقارية الممثلة رقمياً ضماناتٍ للقروض، بما يتيح للمستثمرين الحصول على التمويل دون الحاجة إلى بيع حصصهم.
لكن أياً من هذين التطورين لا يحدث تلقائياً؛ إذ تتطلب صناعة السوق مشاركين مستعدين لتحمل مخاطر الاحتفاظ بالأصول، بينما يفرض التمويل بضمان الأصول تحديات تتعلق بالتقييم والإقراض وتسييل الضمانات.
وتقر بريبكو في تقريرها بأن المرحلة التجريبية أثبتت إمكانية إجراء تداولات في السوق الثانوية، لكنها لم توفر بعد آليات موثوقة للخروج من الاستثمار في مختلف ظروف السوق.
وبناءً عليه، تتجاوز المرحلة المقبلة مجرد إثبات إمكانية تداول العقارات الممثلة رقمياً، لتشمل اختبار قدرة السوق على دعم تداول مستدام، وتوفير تسعير موثوق، وتطوير ترتيبات تمويلية فعالة.
على الرغم من توسع الترخيص الممنوح لـ”بريبكو”، يظل نمو سوق العقارات الممثلة رقمياً في دبي “مرتبطاً بالإطار التنظيمي الذي يحكم ملكية العقارات ودور دائرة الأراضي والأملاك في دبي.
ويعمل المشروع التجريبي الحالي وفق نموذج يربط معاملات الأصول الرقمية بسجلات ملكية عقارية معترف بها قانونياً. لذلك، فإن توسيع نطاق العقارات المشمولة، وزيادة مشاركة المستثمرين، وإضافة وظائف جديدة للسوق، يتطلب مواصلة تطوير هذا الإطار التنظيمي.
وقد تضم المنظومة الموسعة جهات متعددة، من بينها موزعون مرخصون، ومزودو تكنولوجيا، ومؤسسات مالية، وجهات متخصصة في توفير السيولة، تعمل جميعها ضمن إطار يحكم حقوق الملكية العقارية الممثلة رقمياً.
ويمثل هذا التوسع انتقالاً محتملاً من مشروع تجريبي محدود إلى هيكل سوقي أكثر تطوراً. ويتمثل التحدي في الحفاظ على اليقين القانوني الذي توفره سجلات العقارات في دبي، مع تحقيق الكفاءة والمرونة المتوقعَتين من الأسواق المالية الرقمية.
وتظل أدوار المشاركين منفصلة بوضوح؛ إذ توفر دائرة الأراضي والأملاك الإطار الخاص بسجل العقارات، بينما تدير بريبكو المنصة الموجهة للمستثمرين، وقدمت شركة “كنترول ألت” البنية التحتية اللازمة لتمثيل الأصول رقمياً. ولا يعني حصول بريبكو على ترخيص للإصدار، في حد ذاته، تغيير هذه المسؤوليات التقنية.
قد يفتح تركيز بريبكو على الإصدار والتوزيع المجال لاستكشاف أصول ممثلة رقمياً تتجاوز منتجاتها الاستثمارية العقارية الحالية. وفي منشور على منصة لينكد إن، ذكر العام أن الشركة تعتزم توسيع فئات الأصول التي تتعامل بها، وتعزيز شراكاتها، وتنمية قاعدة رأس المال المؤسسي لديها.
لكن تقديم خدمات للمستثمرين الأفراد في القطاع العقاري يختلف جوهرياً عن توفير خدمات الأصول الممثلة رقمياً للمؤسسات المالية. فقد تسهم مشاركة المؤسسات في جذب رؤوس أموال إضافية ودعم ترتيبات أكثر تعقيداً للتداول والتمويل، لكنها تفرض أيضاً متطلبات أعلى في مجالات الحوكمة، وإدارة المخاطر، والحفظ، والتقييم، والمرونة التشغيلية.
ولا يزال من غير الواضح ما إذا كانت بريبكو ستطور هذه القدرات داخلياً أم ستعتمد على شراكات استراتيجية لتحقيق ذلك.
وبالنسبة إلى دبي، تتجاوز الأهمية مجرد حصول شركة واحدة على ترخيص تنظيمي؛ إذ إن الجمع بين الإصدار المنظم، والوصول إلى السوق الثانوية، وحقوق الملكية المعترف بها قانونياً، وإمكانات التمويل، قد يسهم في تحويل العقارات الممثلة رقمياً إلى سوق مالية أكثر ترابطاً وتكاملاً.
لن يُقاس نجاح المرحلة المقبلة بسرعة تحويل المزيد من العقارات إلى أصول رقمية، بل بكفاءة تداول هذه الأصول، وقدرتها على جذب طلب مستدام، ودعم أنشطة مالية تتجاوز الإصدار الأولي. ومن هنا، يشكل توسيع ترخيص بريبكو خطوة تنظيمية مهمة، لكنه لا يثبت وحده أن السوق باتت قادرة على توفير سيولة مستدامة أو تمويل قائم على الحصص العقارية.
وسيظل التقدم مرهوناً بتطور السوق الثانوية، ووضوح الأطر التنظيمية، وتوافر آليات موثوقة للتقييم والتداول والتمويل. ومع استمرار مبادرة دائرة الأراضي والأملاك في دبي، يتمثل الاختبار الحقيقي في قدرة الإمارة على الانتقال من إثبات الملكية العقارية رقمياً إلى بناء سوق تتيح للمستثمرين تداول هذه الملكية والاستفادة منها مالياً على نطاق أوسع.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر

"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
سوق أبوظبي العالمي يصدر توجيهات جديدة لترخيص تعدين العملات الرقمية
مكتب التحرير
٢٨ أكتوبر ٢٠٢٦
2 د
"ألباكا" تحصل على موافقة مبدئية من سوق أبوظبي العالمي لتوسيع خدمات الوساطة في الإمارات
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
3 د
هيئة الرقابة السويسرية ترخص أول صندوق تداول فوري لبيتكوين للمستثمرين الأفراد
مكتب التحرير
٢١ أكتوبر ٢٠٢٦
4 د
"فيرذر" تُدخل الامتثال القابل للبرمجة إلى عمليات تمثيل الأصول رقمياً في سوق أبوظبي العالمي
مكتب التحرير
٢٨ أكتوبر ٢٠٢٦
4 د