إعلان
بنية توكنة
مشاركة
ام
محررة رئيسية - لغة إنكليزية


أصدرت سلطة دبي للخدمات المالية ورقة بيضاء تحدد متطلبات الانتقال من مجرد إصدار الأصول الرقمية إلى منظومة مالية متكاملة تربط الأصول بأدوات الدفع والبنوك وأنظمة التسوية، في خطوة تختبر قدرة الإمارات على بناء بنية تحتية مالية رقمية مترابطة.
تدخل طموحات دولة الإمارات العربية المتحدة في مجال تمثيل الأصول رقمياً مرحلة أكثر تعقيداً وتطلباً.
فلم يعد السؤال مقتصراً على إمكانية تمثيل الأصول المالية على شبكات البلوكتشين، بل أصبح يتمحور حول مدى قدرة المكونات المختلفة للمعاملة المالية على العمل بتناغم بمجرد انتقال هذه الأصول إلى بيئة البلوكتشين.
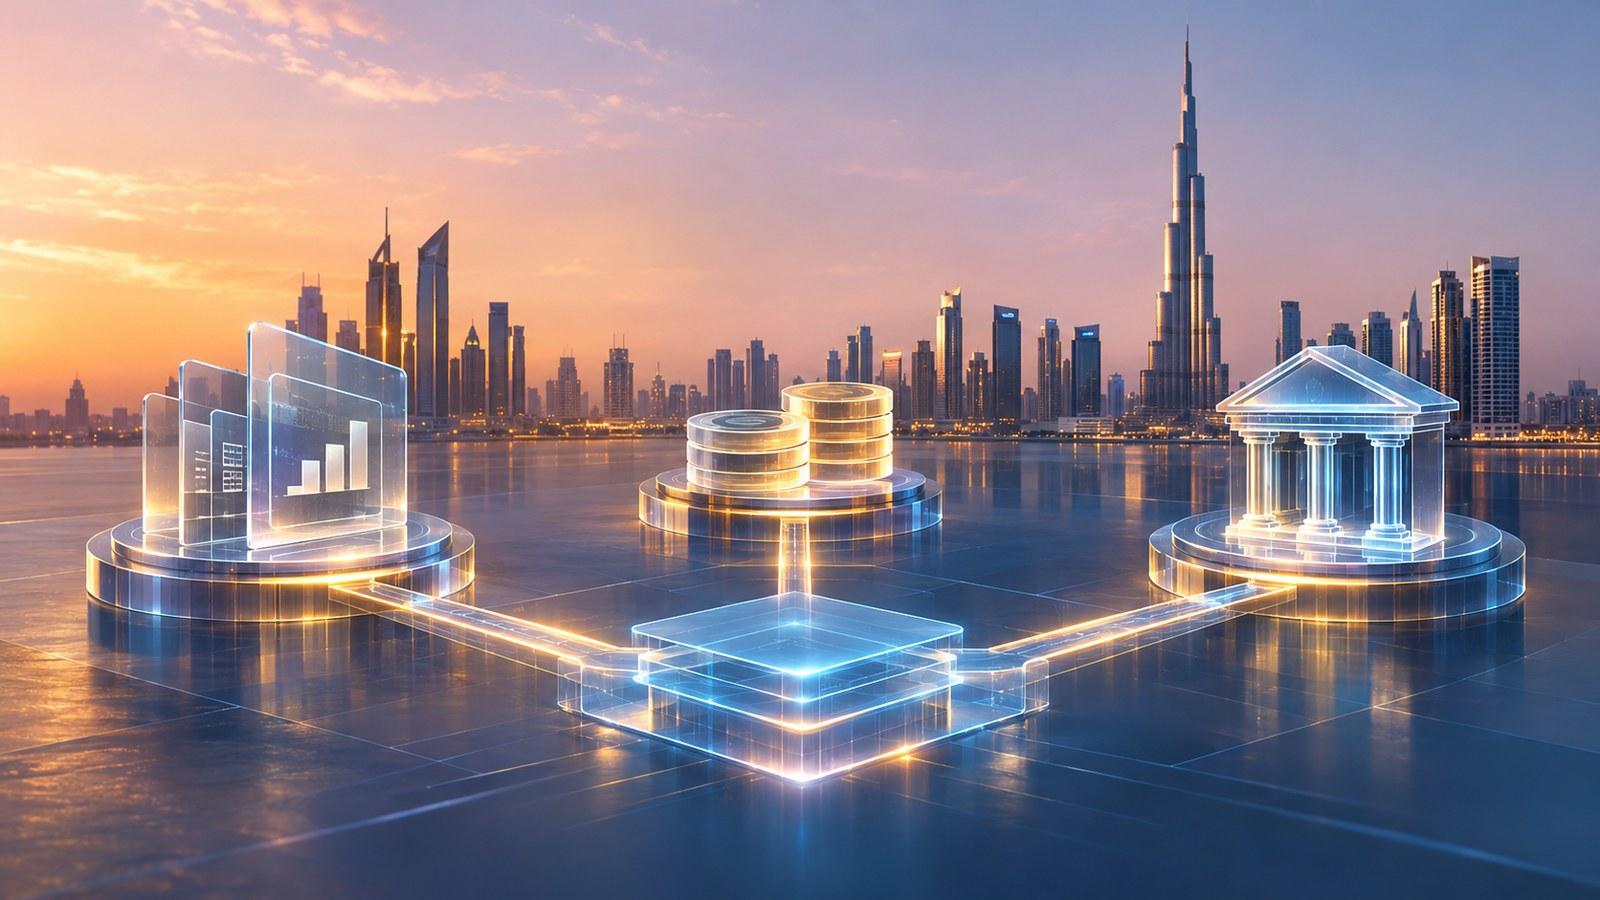
لنتخيل مستثمراً يرغب في شراء سند أو حصة في صندوق استثماري جرى تمثيلهما رقمياً. قد يُصدر الأصل على شبكة البلوكتشين معينة، بينما تعمل العملة الرقمية المستخدمة في الدفع على شبكة أخرى، أو ربما تظل ضمن النظام المصرفي التقليدي. وفي الوقت نفسه، يرتبط المستثمر بعلاقة قائمة مع مصرف يتولى مهام التحقق من هويته، وتسهيل عمليات الدفع، وربما تقديم خدمات الحفظ وغيرها من الخدمات المالية.
ولإتمام هذه المعاملة بسلاسة، لا بد من ربط الأطراف الثلاثة ببعضها؛ إذ يجب أن تتعرف منصة الأصول على عملية الدفع، وأن يتولى نظام التسوية تحويل المبلغ الصحيح، كما ينبغي للمصرف التحقق من هوية المستثمر ودعم المعاملة وفق ترتيبات قانونية وتشغيلية واضحة.
وهذا هو الاختبار التالي لعملية تمثيل الأصول رقمياً: الانتقال من مجرد رقمنة الأصول الفردية إلى بناء سوق مالية تتفاعل فيها الأصول والأموال والمؤسسات مع بعضها البعض.
وفي هذا السياق، تتناول ورقة بيضاء جديدة أصدرتها سلطة دبي للخدمات المالية تحت عنوان «توسيع نطاق تمثيل الأصول رقمياً: الطريق إلى المستقبل» الشروط اللازمة لتحقيق هذا التحول. واستناداً إلى مقابلات معمقة مع مؤسسات مثل «بلاك روك» و«ريبل» و«روبن هود» و«ستاندرد تشارترد» و«سوتر إنشور»، إلى جانب أبحاث تنظيمية وسوقية، يحدد التقرير تحديات تتجاوز بكثير الجوانب التقنية المرتبطة بإصدار الأصول الرقمية.
وتشير نتائج التقرير إلى تساؤل أوسع يواجه دولة الإمارات: هل يمكن للدولة تحويل مبادراتها المتنامية في مجال الأصول الرقمية إلى بنية تحتية مالية مترابطة، تستطيع المصارف والمؤسسات والمستثمرون الاستفادة منها طوال دورة حياة المعاملة المالية؟
لقد أتاح تمثيل الأصول رقمياً إمكانية إصدار الأصول المالية وتداولها وتسويتها عبر شبكات البلوكتشين، مما يفتح آفاقاً لتنفيذ المعاملات بمرونة أكبر. ومع ذلك، فإن مجرد وجود أصل على إحدى هذه الشبكات لا يكفي بحد ذاته لإنشاء سوق مالية فاعلة.
فكل عملية شراء تتطلب طرفين مترابطين ضمن المعاملة ذاتها: نقل ملكية الأصل وتحويل المقابل المالي.
وفي الأسواق التقليدية، تحظى هاتان العمليتان بدعم مؤسسات راسخة وأنظمة دفع وترتيبات تسوية محددة. أما في الأسواق القائمة على الأصول الممثلة رقمياً، فقد يوجد الأصل والأموال المستخدمة لشرائه ضمن بنيتين تحتيتين مختلفتين تماماً. وبالتالي، فإن ربطهما يتطلب أكثر من مجرد إنشاء جسر تقني بين الشبكات؛ إذ يتعين على الأطراف المعنية الاتفاق أيضاً على آلية الدفع، وتوقيت انتقال الملكية، والسجلات المعتمدة، والإجراءات الواجب اتباعها في حال حدوث أي خلل.
وفي هذا الإطار، تحدد سلطة دبي للخدمات المالية تقارب الأصول الممثلة رقمياً والأموال الرقمية باعتباره شرطاً أساسياً لتوسيع نطاق هذه الأسواق. وتشمل أدوات التسوية المحتملة العملات المستقرة الخاضعة للتنظيم، والودائع المصرفية التجارية الممثلة رقمياً، وأموال البنوك المركزية المخصصة للمعاملات بالجملة.
ويقدم كل من هذه الأدوات مساراً مختلفاً لإدخال الأموال إلى البنية التحتية المالية الرقمية. فالعملات المستقرة تسهّل التحويلات عبر شبكات البلوكتشين العامة، بينما تتيح الودائع المصرفية الممثلة رقمياً انتقال الأموال المصرفية التجارية عبر المنصات الرقمية. أما أموال البنوك المركزية المخصصة للمعاملات بالجملة، فتمثل خياراً آخر لتسوية المعاملات المؤسسية.
ولا يقتصر الهدف هنا على ابتكار المزيد من أشكال العملات الرقمية، بل يتمثل في ضمان موثوقية الأموال المستخدمة في المعاملة، وسهولة الوصول إليها، وتوافقها مع البنية التحتية التي تدير الأصل.
وتبرز أهمية ذلك بصورة خاصة في التسوية الذرية، التي يتم بموجبها نقل الأصل ودفع ثمنه في الوقت نفسه. فمن شأن هذه الآلية تقليل مخاطر تسليم أحد الأطراف الأصل دون استلام المقابل المالي. ومع ذلك، تشدد سلطة دبي للخدمات المالية أيضاً على ضرورة مراعاة متطلبات السيولة والتمويل المسبق ودور المقاصة المركزية؛ إذ إن تسريع التسوية لا يعني بالضرورة زيادة كفاءة الأسواق إذا اضطر المشاركون إلى تجميد مبالغ كبيرة من رأس المال لإتمام المعاملات.
وعليه، يكمن التحدي الحقيقي في ربط الأصل بعملية الدفع بطريقة تحسّن كفاءة المعاملة، دون فرض قيود تشغيلية أو التأثير سلباً في السيولة المتاحة للمشاركين.
حتى مع تطور الأسواق القائمة على الأصول الرقمية، يظل البنك جزءاً أساسياً من المعاملة المالية.
فالمستثمر لا يرغب بالضرورة في التخلي عن علاقته المصرفية القائمة لشراء أصل رقمي. إذ قد يظل البنك المؤسسة التي تتحقق من هوية العميل، وتتيح له الوصول إلى أمواله، وتسهّل عمليات الدفع. وبحسب طبيعة الترتيبات المعتمدة، قد يقدم البنك أيضاً خدمات الحفظ أو يربط المستثمر بمنصة تداول خاضعة للتنظيم.
وهذا يفرض متطلباً عملياً على الأسواق القائمة على الأصول الرقمية، يتمثل في ضرورة قدرتها على التفاعل مع المؤسسات التي تقدم الخدمات المالية للمستثمرين بالفعل.
وفي هذا السياق، يشير تقرير سلطة دبي للخدمات المالية إلى تطورات تستهدف تكييف الأموال المصرفية التقليدية مع البيئات القائمة على البلوكتشين. فعلى سبيل المثال، طوّر بنك “جي بي مورغان” رموزاً رقمية للودائع تمثل ودائع مصرفية تجارية، وأتاح رمزه الرقمي “JPMD” للعملاء من المؤسسات عبر شبكة “Base” التابعة لمنصة كوين بيس في نوفمبر 2025. كما يتناول التقرير دور المؤسسات المالية الراسخة، بما فيها بنك «ستاندرد تشارترد»، في تطوير البنية التحتية للأصول الرقمية ومبادرات الضمانات الممثلة رقمياً.
وتُظهر هذه التطورات كيف يمكن للبنوك توسيع نطاق خدماتها ليشمل الأسواق الرقمية، بدلاً من الاكتفاء بالعمل بالتوازي معها. غير أن ربط البنوك بالمعاملات القائمة على البلوكتشين يتجاوز مجرد السماح بانتقال الأموال بين الأنظمة؛ إذ يتعين على كل مصرف تحديد هوية المشاركين، وفهم طبيعة الأصول والمدفوعات، وتوضيح كيفية الوفاء بمسؤولياته عندما تتم المعاملة عبر بنيات تحتية مختلفة.
وتُعد خدمات الحفظ جانباً جوهرياً آخر في هذه العلاقة.
فحيازة أصل رقمي لا تعادل بالضرورة حيازة ورقة مالية تقليدية من خلال ترتيبات الحفظ المعتادة. ولذلك، تحتاج المؤسسات إلى وضوح تام بشأن الملكية القانونية للأصول، والتحكم في المفاتيح الخاصة، وفصل ممتلكات العملاء عن أصول المؤسسة، وآلية التعامل مع الأصول في حال تعرض أمين الحفظ أو مزود الخدمة للإعسار.
وتؤكد سلطة دبي للخدمات المالية أن خدمات الحفظ الموجهة للمؤسسات يجب ألا تقتصر على حماية المفاتيح الخاصة فحسب، بل ينبغي أن تشمل أيضاً الاحتفاظ بسجلات موثوقة للملكية، وآليات للمطابقة بين الأنظمة القائمة على البلوكتشين والأنظمة التقليدية، وترتيبات الحوكمة، وخطط استمرارية الأعمال، وإجراءات واضحة للتعامل مع الأحداث المؤسسية، وتغييرات البروتوكولات، واستعادة المفاتيح.
وتنبع أهمية هذه الضمانات من حقيقة أن علاقة المستثمر بالبنك لا تنتهي بمجرد نقل الأصل إلى شبكة البلوكتشين، إذ يجب أن تظل المسؤوليات المتعلقة به واضحة ومحددة طوال دورة حياته.
حتى لو كانت الأصول وأدوات الدفع والبنوك تعمل بكفاءة كل على حدة، فقد تفشل المعاملة إذا عجزت الأنظمة الأساسية التي تعتمد عليها عن التواصل فيما بينها.
ففي الوقت الراهن، يجري تطوير الأصول الممثلة رقمياً عبر شبكات بلوكتشين عامة، وشبكات خاصة محدودة الصلاحيات، ومنصات مملوكة لمؤسسات مالية. وينتج عن ذلك بيئة مجزأة، قد تصبح فيها الأصول الصادرة على شبكة معينة غير متاحة بسهولة للمستثمرين أو مزودي خدمات الدفع أو أمناء الحفظ العاملين على شبكات أخرى.
وتصف سلطة دبي للخدمات المالية هذا الخطر بأنه يؤدي إلى نشوء «جزر رقمية» منفصلة عن بعضها البعض. وإذا استمرت هذه البيئات في العمل بمعزل عن بعضها، فقد تؤدي عملية تمثيل الأصول رقمياً إلى إعادة إنتاج حالة التجزئة التي كان يُفترض أن تسهم في تجاوزها، مما يضطر المؤسسات إلى التعامل مع أنظمة متعددة ذات مستويات محدودة من التوافق.
وبالنسبة إلى المستثمر في المثال السابق، تتحول هذه التجزئة إلى مشكلة عملية؛ إذ يجب أن تتمكن منصة الأصول من التواصل مع شبكة المدفوعات، وأن يكون البنك قادراً على تلقي التعليمات ذات الصلة ومعالجتها. كذلك، يتعين على أمناء الحفظ وغيرهم من الوسطاء الاحتفاظ بسجلات متسقة، في حين ينبغي للمؤسسات المعنية أن تتمكن من التحقق من إتمام المعاملة وانتقال الملكية.
ومن هنا، فإن قابلية التشغيل البيني التقني ليست سوى جزء واحد من المعادلة.
ويمكن لمعايير مثل «ISO 20022»، وتنسيقات الأصول الرقمية الموحدة، وواجهات برمجة التطبيقات، وبروتوكولات الاتصال الآمنة، أن تساعد الأنظمة المختلفة على تبادل المعلومات والتعليمات. لكن سلطة دبي للخدمات المالية توضح أن قابلية التشغيل البيني تشمل أيضاً أبعاداً تشغيلية وقانونية وتنظيمية.
فعلى سبيل المثال، قد يمثل الأصل الرقمي الأصلَ ذاته، أو يعمل كسجل معتمد للملكية، أو يشكل مطالبة تعاقدية مرتبطة بأصل مسجل في مكان آخر. وإذا ظل السجل الموجود خارج شبكة البلوكتشين هو المرجع القانوني المعتمد، فيجب مواءمة المعاملة المنفذة عبر الشبكة مع ذلك السجل. كما يتعين على الأطراف المعنية تحديد التوقيت الذي تصبح فيه التسوية نهائية، وما إذا كان بالإمكان إلغاء المعاملة، وكيفية التعامل مع النزاعات أو الإخفاقات التشغيلية.
وتزداد هذه المسائل تعقيداً عندما تشمل المعاملة مؤسسات تعمل في ولايات قضائية مختلفة؛ إذ إن نجاح عملية تحويل تقني بين شبكتين لا يكفي إذا لم تكن الحقوق القانونية المرتبطة بالأصل معترفاً بها بصورة متسقة في جميع تلك الولايات.
وهنا تكتسب فرصة دولة الإمارات أهمية أكبر.
فقد نجحت الدولة في استقطاب شركات الأصول الرقمية، وتطوير أطر تنظيمية متخصصة، وتشجيع التعاون بين المؤسسات المالية التقليدية وشركات تكنولوجيا البلوكتشين. لكن مقياس التقدم في المرحلة المقبلة لن يقتصر على عدد المنتجات الممثلة رقمياً التي يجري إصدارها، أو عدد المنصات العاملة في السوق.
بل سيتمثل المقياس الحقيقي في مدى قدرة هذه الأطراف المختلفة على العمل معاً لدعم معاملة مالية متكاملة، بدءاً من إصدار الأصل ووصولاً إلى تسويته ونقل ملكيته.
وفي هذا السياق، يشكل تأسيس «محكمة الاقتصاد الرقمي» عام 2021، وإصدار «قانون الأصول الرقمية» عام 2024 داخل مركز دبي المالي العالمي، جزءاً من الأسس القانونية التي أشار إليها تقرير سلطة دبي للخدمات المالية. كما يشير التقرير إلى أن المجتمع المالي الدولي في مركز دبي المالي العالمي يوفر منصة مناسبة تجمع المؤسسات ومزودي التكنولوجيا والمستثمرين والجهات التنظيمية والهيئات المعنية بوضع المعايير.
ويكتسب هذا الدور التنسيقي أهمية بالغة، إذ لا تستطيع أي مؤسسة بمفردها بناء سوق مترابطة للأصول الممثلة رقمياً.
فجهات إصدار الأصول تحتاج إلى منصات تتيح إنشاء المنتجات وتوزيعها، بينما يحتاج المستثمرون إلى الوصول إليها عبر قنوات مألوفة وموثوقة. وفي المقابل، تحتاج البنوك إلى آليات تربط علاقاتها مع العملاء وخدمات الدفع بالبنية التحتية للأصول الرقمية. كما يتعين على أمناء الحفظ حماية الأصول والاحتفاظ بسجلات دقيقة وموثوقة، في حين يحتاج مزودو العملات الرقمية إلى أدوات تسوية قادرة على التفاعل مع الشبكات التي يجري تداول هذه الأصول عليها.
وبالتالي، يتمثل التحدي أمام دولة الإمارات في تهيئة بيئة تتيح لجميع هذه الأطراف تنسيق أنشطتها ضمن إطار واضح من التوقعات القانونية والتنظيمية والتشغيلية.
ولا يتوقف الأمر عند البنية التحتية المحلية، إذ يُرجح أن تشمل أسواق الأصول الممثلة رقمياً أصولاً ومستثمرين ومزودي خدمات يعملون عبر الحدود. وتدرك سلطة دبي للخدمات المالية أن تحقيق توافق تنظيمي شامل قد يكون صعباً على المدى القريب، إلا أن تعزيز الانسجام في المعايير القانونية والتشغيلية والتقنية من شأنه الحد من التجزئة، وجعل المشاركة العابرة للحدود أكثر وضوحاً وقابلية للتنبؤ.
وبالنسبة إلى مركز مالي دولي، قد تصبح القدرة على ربط الأنظمة والولايات القضائية المختلفة لا تقل أهمية عن القدرة على استقطاب شركات جديدة في قطاع الأصول الرقمية.
هناك شرط آخر لا يمكن معالجته من خلال البنية التحتية وحدها، وهو الطلب الفعلي على هذه الأصول. فقد يكون الأصل الممثل رقمياً سليماً من الناحية التقنية، ومنظماً قانونياً، ومدعوماً من أحد البنوك، لكنه يظل بحاجة إلى مستثمرين ونشاط تداول وسيولة كافية حتى يتحول إلى سوق قابلة للاستمرار.
وتصف سلطة دبي للخدمات المالية هذه المشكلة بأنها «مشكلة البداية الباردة». فالأسواق المالية التقليدية تمتلك بالفعل قاعدة من المشاركين الراسخين، وعمليات تسوية، وبنية تحتية قائمة. لذلك، قد لا تجد المؤسسات الفردية حافزاً كبيراً للانتقال إلى نظام جديد ما لم يقدم مزايا ملموسة، ويتوافر عدد كافٍ من المشاركين الآخرين المستعدين لاستخدامه.
ولهذا السبب، لا يكتسب ربط الأصل بالأموال والبنوك أهمية تقنية فحسب، بل يحمل أيضاً أبعاداً تجارية. فإذا لم يتمكن المستثمرون من الوصول إلى المنتجات الممثلة رقمياً عبر علاقات مالية مألوفة، أو إذا تطلب الدفع تحويلات معقدة بين الشبكات، أو إذا تعذر تداول الأصول بسهولة عبر المنصات المختلفة، فقد تظل مكاسب الكفاءة المحتملة محدودة.
وفي هذا الإطار، ستكون تأثيرات الشبكة عاملاً أساسياً في نجاح هذه الأسواق. إذ يتعين على الجهات المصدرة والمستثمرين والبنوك وأمناء الحفظ ومنصات التداول ومزودي خدمات التسوية أن يتطوروا بالتوازي. ومع اتساع قاعدة المشاركين، يمكن أن تزداد فائدة السوق لكل مجموعة منهم. أما في غياب هذه المشاركة، فحتى المنصات المتقدمة تقنياً قد تظل مبادرات معزولة ومحدودة الاستخدام.
ويشير تحليل سلطة دبي للخدمات المالية أيضاً إلى ضرورة تحقيق التوازن بين سرعة التسوية ومرونتها من جهة، ومتطلبات السيولة لدى المشاركين من جهة أخرى. فقد توفر البنية التحتية التي تتيح تنفيذ المعاملات على مدار الساعة مزايا مهمة، لكن ينبغي موازنة هذه المزايا مع رأس المال اللازم لتمويل المعاملات وكفاءة آليات المقاصة المركزية القائمة.
وفي نهاية المطاف، لن تتبنى المؤسسات تقنيات تمثيل الأصول رقمياً على نطاق واسع إلا إذا أسهمت في جعل الأنشطة المالية أكثر سهولة وكفاءة وجاذبية من الناحية التجارية.
لا تحدد الورقة البيضاء الصادرة عن سلطة دبي للخدمات المالية نموذجاً تقنياً أو تنظيمياً أو تجارياً بعينه، بل تحلل الظروف التي يمكن أن تدعم النمو المسؤول لهذا القطاع، مع الإقرار بأن السوق لا تزال مجزأة، وأن المؤسسات والولايات القضائية المختلفة قد تتبنى مناهج متباينة.
وفي المقابل، يحذر التقرير من أن زيادة الترابط قد تنطوي على مخاطر جديدة. فمع تزايد ارتباط الأسواق القائمة على تمثيل الأصول رقمياً بالنظام المالي التقليدي، قد تؤدي الاعتمادية المتبادلة بين أمناء الحفظ ومقدمي خدمات التسوية والعقود الذكية والخدمات السحابية وجسور شبكات البلوكتشين إلى إنشاء قنوات إضافية للاضطرابات التشغيلية أو الضغوط المالية.
ويشير التقرير إلى أنه من غير المرجح أن يشكل هذا القطاع، بحجمه الحالي، خطراً جوهرياً على الاستقرار المالي، لكنه ينبه إلى احتمال تفاقم التداعيات مع تزايد الترابط بين عمليات تمثيل الأصول رقمياً واتساع نطاق استخدامها في التداول والتسوية والضمانات والتمويل.
وبالنسبة إلى دولة الإمارات، فإن المرحلة المقبلة تتجاوز مجرد إصدار الأصول عبر تقنيات البلوكتشين، إذ تتمحور حول ضمان فاعلية دورة المعاملات المالية بأكملها.
فهل يستطيع المستثمر شراء منتج ممثل رقمياً عبر قناة مالية موثوقة وسهلة الوصول؟ وهل يمكن للبنك الذي يتعامل معه التواصل مع المنصة التي أُصدر الأصل من خلالها؟ وهل يمكن إتمام المدفوعات باستخدام أموال رقمية موثوقة، حتى عندما يعمل الأصل وأداة التسوية على شبكات مختلفة؟ وهل يمكن إثبات الملكية وتوفير خدمات الحفظ والاعتراف بالتسوية ضمن أطر قانونية واضحة؟
هذه هي الأسئلة التي ستحدد ما إذا كان تمثيل الأصول رقمياً سينتقل من مجرد مشاريع منفردة إلى سوق مالية متكاملة وفعالة.
وتمتلك دولة الإمارات فرصة للمساهمة في بناء هذا الترابط من خلال الجمع بين المؤسسات ومزودي البنية التحتية والأطر التنظيمية اللازمة لإنجاح هذه المنظومة. وسيتمثل الاختبار الحقيقي في قدرة المستثمر على التنقل بسلاسة بين الأصل والأموال والبنك، دون أن تشكل الحدود الفاصلة بين أنظمتها المختلفة أي عائق أمام إتمام المعاملة.
وقد لا تأتي النقلة النوعية المقبلة في مجال تمثيل الأصول رقمياً من خلال ابتكار أصول رقمية جديدة، بل من خلال جعل النظام المالي المحيط بها يعمل كمنظومة واحدة متكاملة ومتناغمة.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
بنك دبي التجاري ينفذ معاملة بالدرهم الرقمي مع بنك الصين عبر منصة جسر

انا ماريا قشوع

١٠ نوفمبر ٢٠٢٦

3 د

شراكة بين سلطة تنظيم الأصول الافتراضية وماستركارد لدعم مستقبل الأصول الرقمية في دبي
مكتب التحرير
١٠ نوفمبر ٢٠٢٦
3 د
محاكم مركز دبي المالي العالمي تطوّر إطاراً جديداً لتنفيذ الأحكام القضائية على الأصول الرقمية
مكتب التحرير
٩ نوفمبر ٢٠٢٦
9 د
"كريبتو أتينشن"الإماراتية تستخدم الذكاء الاصطناعي لرصد توجهات سوق العملات الرقمية
مكتب التحرير
٥ نوفمبر ٢٠٢٦
6 د