إعلان
عملات مستقرة ومدفوعات
مشاركة
وأ
الرئيس التنفيذي & رئيس التحرير


كشف مصرف الإمارات المركزي عن دخول "جي 42" بوصفها الجهة غير المصرفية الوحيدة ضمن خمسة مشاريع لإصدار عملات مستقرة بالدرهم، مع تحديد نهاية ديسمبر 2026 موعداً للمرحلة التجريبية التالية من الدرهم الرقمي.
دخلت مجموعة جي 42 (G42) للمرة الأولى بشكل علني إلى مشهد العملات المستقرة المدعومة بالدرهم في الإمارات، بعدما كشف مصرف الإمارات العربية المتحدة المركزي أنها تمثل الجهة غير المصرفية الوحيدة بين خمسة مشاريع تتحرك حالياً ضمن الإطار التنظيمي للعملات المستقرة، في وقت يستعد فيه المصرف لإطلاق مرحلة جديدة من الدرهم الرقمي قبل نهاية ديسمبر 2026، بالتوازي مع مراجعة مرتقبة للقواعد المنظمة للقطاع.
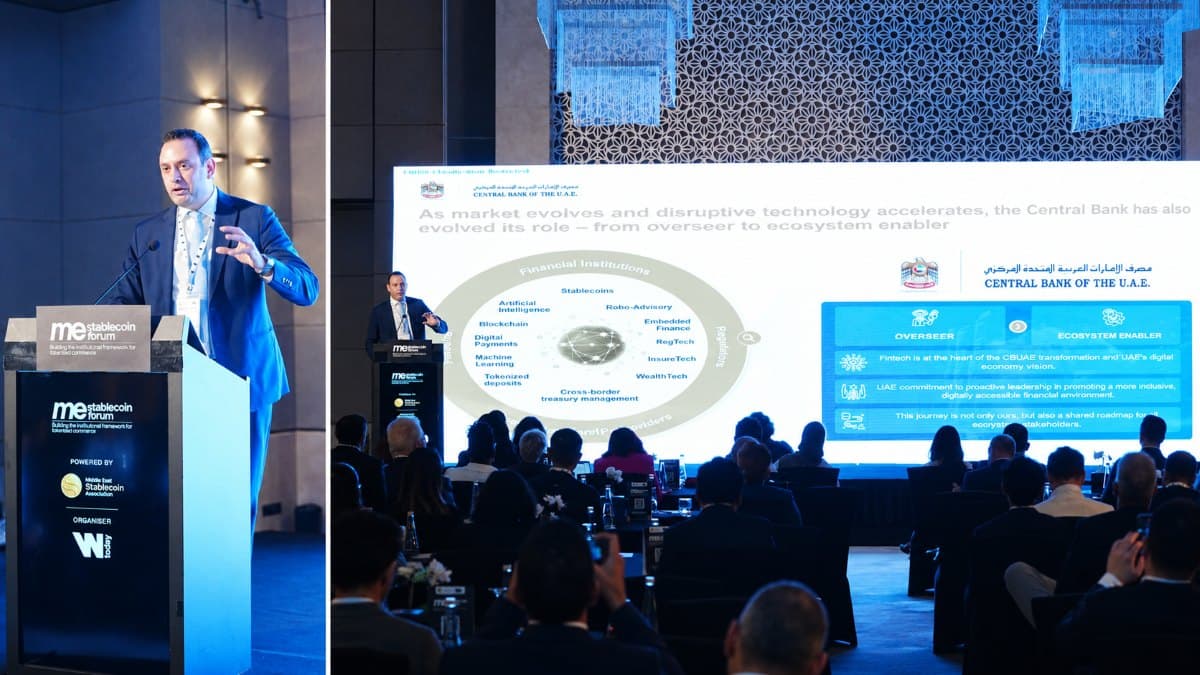
وجاءت هذه التطورات خلال كلمة بول كيروز، الرئيس التنفيذي للتكنولوجيا المالية في مصرف الإمارات العربية المتحدة المركزي (CBUAE)، خلال منتدى MESC 2026 في دبي في 17 سبتمبر.
لكن ما كشفه كيروز يتجاوز مجرد إضافة اسم جديد إلى سوق العملات المستقرة في الإمارات، أو تحديد موعد جديد للدرهم الرقمي. فالصورة التي قدمها تعكس توجهاً أوسع لبناء بنية مالية تتعايش فيها أشكال مختلفة من النقود الرقمية، مع بقاء الحدود التنظيمية بين كل منها واضحة.
وقال كيروز خلال عرضه: "نحن لسنا جهة تنظيمية تقليدية"، مضيفاً أن المصرف يريد أن يكون "قائداً للمنظومة".
قال كيروز إن خمسة مشاريع لإصدار عملات مستقرة بالدرهم تتحرك حالياً ضمن منظومة المصرف المركزي، واصفاً أربعة منها بأنها مرتبطة ببنوك، مقابل مشروع واحد غير مصرفي.
وهذا المشروع هو جي 42.
وبحسب كيروز، حصلت المجموعة على الموافقة للكشف عن اسمها علناً، وهي تعمل حالياً على استكمال المتطلبات اللازمة للحصول على الترخيص النهائي.
وهنا تبرز أهمية التمييز بين المشاريع الخمسة، إذ لا تقف جميعها عند المرحلة التنظيمية نفسها.
فمصرف رأس الخيمة الوطني (راك بنك) أعلن في يناير 2026 حصوله على موافقة مبدئية لإطلاق عملة مستقرة مدعومة بالدرهم، ولا يزال وضعه المعلن حتى الآن ضمن مرحلة الموافقة المبدئية.
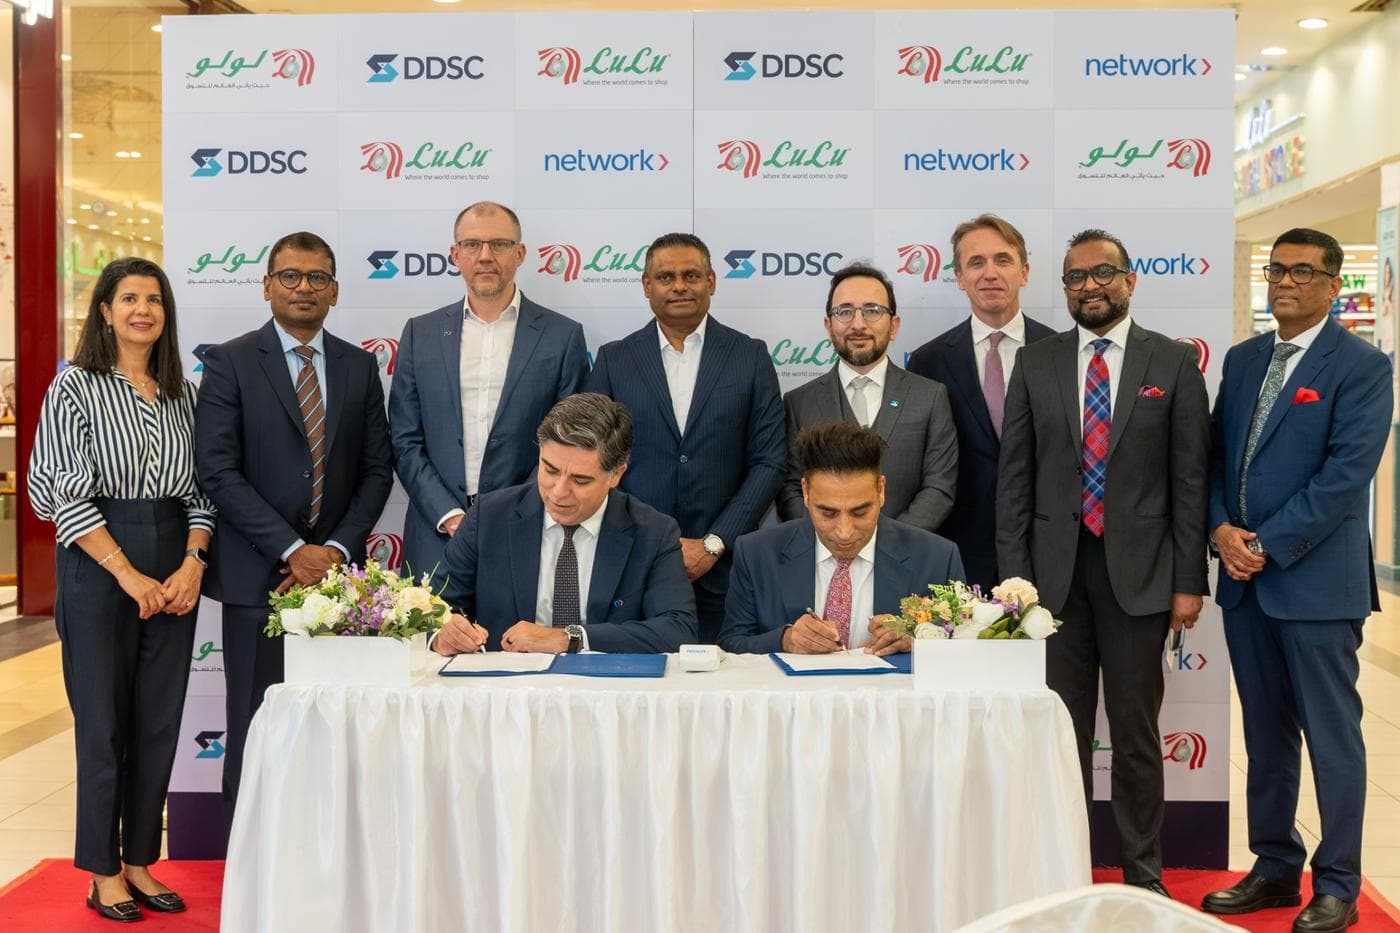
في المقابل، دخل مشروع DDSC إلى المسار العلني بعد ذلك، لكنه تقدم إلى مرحلة أكثر نضجاً وحصل على موافقة المصرف المركزي قبل انتقاله إلى الاستخدام الفعلي. وفي مايو، رصدتأنلوك تنفيذ صفقة بقيمة 110 ملايين درهم باستخدام DDSC على شبكة ADI Chain ، في خطوة نقلت المشروع من مرحلة الموافقة إلى الاستخدام المؤسسي.
كما تشكل كل من AE Coin وZand AED جزءاً من السوق المنظم للعملات المستقرة المدعومة بالدرهم.
ويمنح دخول جي 42 هذا المشهد بعداً مختلفاً، ليس فقط لأنها الجهة غير المصرفية الوحيدة التي أشار إليها كيروز، بل أيضاً لأنها ترتبط بالفعل ببنية تحتية مالية أوسع للمصرف المركزي.
ففي فبراير، أعلن المصرف المركزي تعاونه مع شركة Core42 التابعة للمجموعة لتطوير بنية سحابية سيادية للقطاع المالي في الإمارات.
وبذلك، لا تظهر جي 42 فقط كمزود تقني للبنية التحتية، بل تبدأ أيضاً في الاقتراب من طبقة النقود الرقمية الخاصة ضمن المنظومة نفسها.
إلى جانب تحديثات العملات المستقرة، قدم كيروز جدولاً زمنياً أكثر وضوحاً للمرحلة المقبلة من الدرهم الرقمي.
وقال إن المصرف المركزي يستهدف نهاية ديسمبر 2026 تقريباً لإطلاق المرحلة التجريبية التالية، مع أربعة استخدامات أولية وأربعة بنوك تعمل حالياً بشكل مباشر مع المصرف على المشروع.
ومن المتوقع أن يتسع نطاق المشاركة لاحقاً ليشمل بنوكاً وشركات تكنولوجيا مالية إضافية خلال الربعين الأول والثاني من 2027.
ولا تمثل هذه المرحلة بداية مشروع الدرهم الرقمي، إذ خضع المشروع خلال السنوات الماضية لاختبارات داخلية ومحلية وعابرة للحدود، بما في ذلك معاملات حكومية مباشرة وتجارب تسوية دولية.
وفي نوفمبر 2025، نفذت الإمارات والصين أول عملية دفع مباشرة عبر عملات رقمية للبنوك المركزية ضمن الجهود الرامية إلى ربط البنية المالية بين البلدين.
أما المرحلة المقبلة، فتشير إلى انتقال أكثر وضوحاً من الاختبارات التقنية إلى الاستخدامات العملية.
وأوضح كيروز أن الهدف من الدرهم الرقمي لا يقتصر على إنشاء أداة دفع إضافية، بل يتصل ببناء اقتصاد رقمي تكون فيه العملة الرقمية جزءاً من بنية مالية أوسع.
ومن اللافت في عرضه أن الدرهم الرقمي لم يظهر كمشروع منفصل، بل كعنصر يجري ربطه تدريجياً بالتمويل المفتوح، والهوية الرقمية، وأنظمة الدفع، وقنوات جديدة للمصادقة على المعاملات.
أحد الأمثلة التي عرضها كيروز يتعلق بالمدفوعات البيومترية.
فوفق النموذج الذي يعمل عليه المصرف المركزي، يمكن مستقبلاً للمستخدم تنفيذ عملية دفع عبر التعرف على الوجه أو راحة اليد، فيما يتم اختيار وسيلة التسوية الأساسية من بين عدة أدوات، مثل الحساب المصرفي أو البطاقة أو عملة مستقرة بالدرهم أو محفظة الدرهم الرقمي.
وهذا التفصيل يكشف جانباً مهماً من الرؤية الجديدة.
فالهدف لا يبدو توحيد كل أشكال النقود الرقمية في منتج واحد، بل بناء بنية تسمح بربط أدوات مختلفة مع الحفاظ على الدور التنظيمي المحدد لكل منها.
وينطبق الأمر نفسه على مبادرة الحسابات السياحية الرقمية التي بدأ المصرف المركزي بدعمها بالتعاون مع البنوك.
وأشار كيروز إلى أن هذه البنية قد تمتد لاحقاً إلى المحافظ الرقمية، بحيث يصبح بإمكان الزوار فتح محافظ مرتبطة بالدرهم الرقمي أو العملات المستقرة بعد دخولهم الإمارات، مستفيدين من البنية نفسها التي تسمح حالياً بفتح حسابات مصرفية رقمية خلال وقت قصير.
في موازاة توسع السوق، يستعد المصرف المركزي أيضاً لإعادة فتح ملف الإطار التنظيمي للعملات المستقرة.
وقال كيروز إن المصرف سيطلق "قريباً جداً" مشاورة عامة للحصول على آراء السوق حول المواد التي قد تحتاج إلى تطوير أو تحسين.
ودخل نظام خدمات توكنات الدفع حيز التنفيذ في أغسطس 2024، ليؤسس إطاراً اتحادياً ينظم إصدار توكنات الدفع، والتحويل، والحفظ، والنقل، مع وضع قواعد منفصلة للتوكنات المقومة بالدرهم والتوكنات الأجنبية المسجلة.
وأقر كيروز بأن بعض أحكام النظام قد لا تبدو واضحة بالكامل للمشاركين في السوق، لكنه أوضح أن الاحتفاظ بدرجة من المرونة كان أمراً مقصوداً بسبب سرعة تطور القطاع.
وتكتسب هذه المشاورة أهمية خاصة لأن السوق الذي سيخضع للمراجعة اليوم لم يعد هو نفسه الذي كان قائماً عند إصدار النظام قبل عامين.
فمنذ ذلك الوقت، انتقلت مشاريع العملات المستقرة بالدرهم من مرحلة التصورات التنظيمية إلى الموافقات والإصدار والتجارب المؤسسية، كما دخلت بنوك ومجموعات كبرى إلى القطاع، وبدأت تظهر استخدامات تتجاوز المدفوعات التقليدية إلى الخزينة المؤسسية، وتسوية الأصول الرقمية، والتوكنة، والبنية المالية الجديدة.
وبالتالي، فإن المصرف المركزي سيعيد النظر في القواعد هذه المرة انطلاقاً من خبرة تشغيلية لم تكن متاحة عند صياغة الإطار الأصلي.
قدّم كيروز الاستراتيجية بصورة واضحة: الدرهم الرقمي يمثل النقود العامة الصادرة عن المصرف المركزي، بينما تمثل العملات المستقرة المدعومة بالدرهم نقوداً خاصة تصدر داخل إطار تنظيمي ورقابي محدد.
وهذا الفصل مهم لفهم النموذج الإماراتي.
فالدرهم الرقمي هو التزام مباشر على المصرف المركزي، بينما تقدم العملات المستقرة بالدرهم طبقة رقمية خاصة مقومة بالعملة الوطنية.
وفي المقابل، توجد أيضاً طبقة أضيق للعملات الأجنبية المسجلة، مثل USDU، لكن دورها يختلف عن العملات المستقرة بالدرهم ولا يمتد إلى المدفوعات المحلية العامة داخل الدولة.
الفكرة الأساسية هنا ليست في تعدد العملات بحد ذاته، بل في بناء بنية تسمح لهذه الطبقات بالتواصل عند الحاجة، من دون إلغاء الفوارق التنظيمية أو النقدية بينها.
حول هذه الطبقات، يعمل المصرف المركزي على ربط عناصر أخرى من المنظومة: التمويل المفتوح، ومنصات التعرف الرقمي على العملاء والشركات، والمحافظ الرقمية، والمدفوعات البيومترية، والبنية التحتية للأسواق المالية.
ومع تراكم هذه العناصر، تبدأ الصورة في الابتعاد عن مفهوم "مشاريع تكنولوجيا مالية منفصلة"، وتتجه أكثر نحو بنية مالية رقمية مترابطة.
أما البعد العابر للحدود، فيظهر بوضوح من خلال منصة "جسر"، وهي شبكة متعددة لعملات البنوك المركزية الرقمية تستهدف تسوية المدفوعات الدولية.
وقال كيروز إن أكثر من 23 دولة انضمت أو وقعت للمشاركة في المنصة، مشيراً إلى الصين والهند والبرازيل وتركيا وكازاخستان ضمن الدول المشاركة.
وقد سبق للإمارات تنفيذ تسوية مباشرة بالعملة الرقمية مع الصين، لكن الطموح المعلن يتجاوز صفقة واحدة أو ممر دفع ثنائي.
وقال كيروز إن الهدف هو جعل الإمارات مركزاً عالمياً للتسوية العابرة للحدود.
وهنا تكتسب العملات المستقرة بالدرهم بعداً إضافياً.
فالحالة الاستثمارية لهذه العملات لا تتوقف عند تقديم وسيلة جديدة للدفع داخل سوق يتمتع أصلاً ببنية مصرفية ومدفوعات متقدمة.
الاستخدامات الأكبر قد تظهر في الخزينة المؤسسية، والتسويات العابرة للحدود، والأصول الموكّنة، والمدفوعات الدقيقة، والتمويل اللامركزي، وهي مجالات قال كيروز إن شركات تعمل بالفعل على اختبارها من خلال مركز الابتكار التابع للمصرف المركزي.
وبذلك، لا تبدو التطورات التي ظهرت في MESC 2026 كمجموعة إعلانات منفصلة.
جي 42 دخلت للمرة الأولى علناً إلى خط العملات المستقرة بالدرهم، والمرحلة التالية من الدرهم الرقمي حصلت على موعد أكثر وضوحاً، والإطار التنظيمي للعملات المستقرة مقبل على مراجعة جديدة، بينما تتوسع "جسر" بالاستراتيجية الإماراتية إلى خارج الحدود.
السؤال الآن لم يعد ما إذا كانت الإمارات ستعتمد أشكالاً متعددة من النقود الرقمية، بل كيف ستربط بينها من دون أن تفقد الحدود التنظيمية التي تمنح كل واحدة منها دوراً مختلفاً داخل النظام المالي؟

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
في نفس المجال
دويتشه بنك يطلق خدمات حفظ البيتكوين والإيثيريوم والعملات المستقرة للمؤسسات

مكتب التحرير

١٧ سبتمبر ٢٠٢٦

4 د
"يو إس بنك" ينفذ تجربة فعلية لعملة USBDC المستقرة على شبكة ستيلر
مكتب التحرير
١٠ سبتمبر ٢٠٢٦
3 د
"فيزا" توسّع بيانات الإقراض عبر البلوكتشين مع تزايد الطلب على بطاقات العملات المستقرة
مكتب التحرير
٩ سبتمبر ٢٠٢٦
3 د
البنوك السويسرية تختبر CHFD مع تصاعد سباق العملات المستقرة في أوروبا
سلمى نويهض
٩ سبتمبر ٢٠٢٦
5 د