
إعلان
رأي
مشاركة
مت
الرئيس التنفيذي • زند
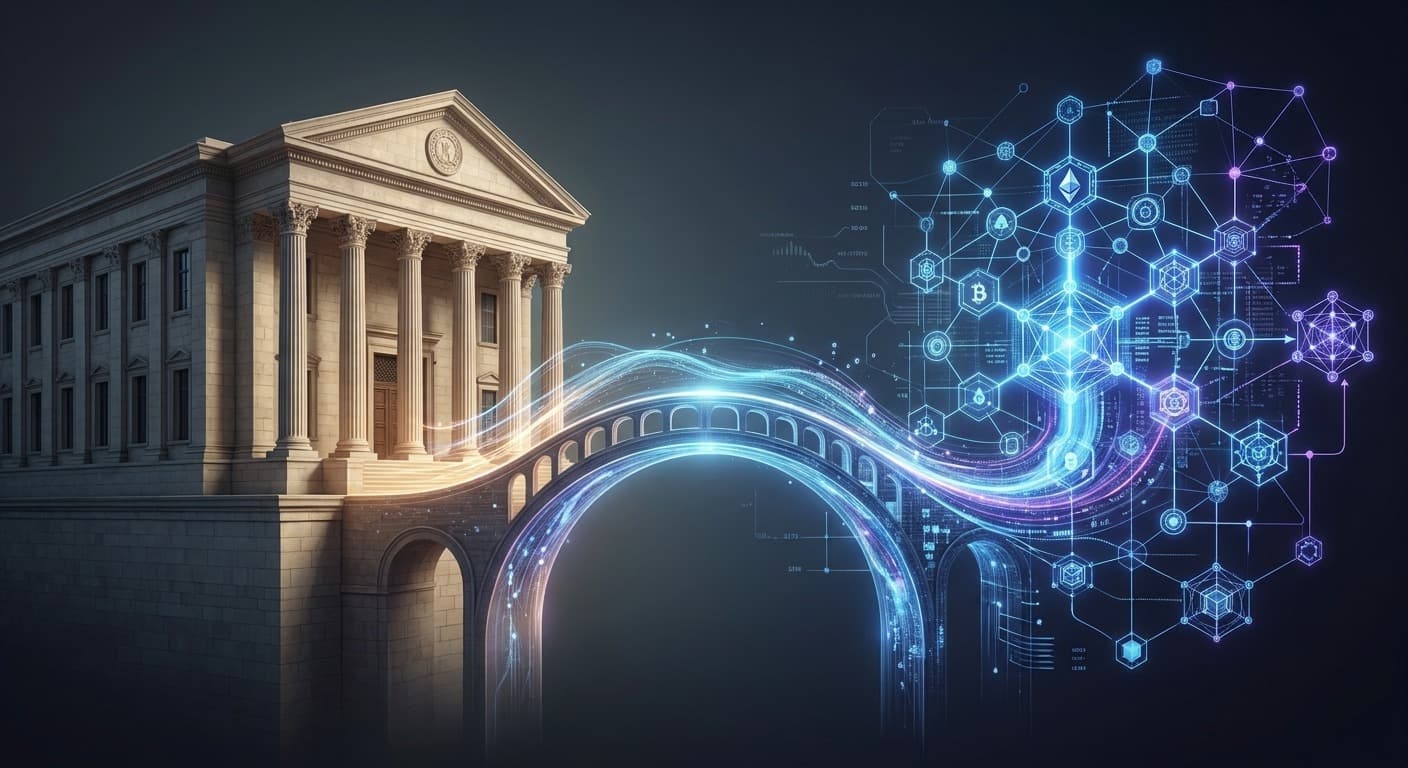
يستعرض مايكل تشان، الرئيس التنفيذي لبنك زند، رؤيته لمستقبل القطاع المصرفي القائم على نموذج هجين يجمع البنية التحتية التقليدية بشبكات البلوك تشين، مؤكداً أن القيمة الحقيقية تكمن في قدرة المصارف على الربط السلس بين النظامين لا في الاختيار بينهما.
على مدى عقود، شهد القطاع المصرفي تحولاً رقمياً متواصلاً. فمع انتشار الخدمات المصرفية عبر الإنترنت، تراجع الاعتماد على الفروع، ثم غيّرت تطبيقات الهاتف طريقة تعامل العملاء مع أموالهم، فيما سهّلت واجهات برمجة التطبيقات دمج الخدمات المالية في أعمال الشركات والمنصات.
لكن جانباً كبيراً من هذا التحول غيّر واجهة الخدمات المصرفية أكثر مما غيّر البنية التحتية التي تقوم عليها.
فقد تمر دفعة يبدأها العميل من هاتفه الذكي عبر عدة وسطاء، وتخضع لساعات العمل المصرفي المحددة، قبل أن تتم تسويتها عبر بنية تحتية صُممت قبل ظهور الأصول الرقمية بزمن طويل.
وتطرح تقنية البلوكتشين نموذجاً مختلفاً، إذ أصبح من الممكن تمثيل الأموال والأصول رقمياً ونقلها على مدار الساعة وتسويتها عبر شبكات قابلة للبرمجة.
بالنسبة إلى المصارف، لا يعني ذلك التخلي عن النظام المالي القائم، ولا يعني أيضاً ضرورة نقل كل وديعة أو ورقة مالية أو عملية دفع إلى البلوكتشين.
والأرجح أن يتجه المستقبل نحو نظام مالي هجين، تتعايش فيه البنية التحتية التقليدية مع نظيرتها القائمة على البلوكتشين، وتعمل فيه المصارف بصورة متزايدة عبر كلا النظامين.
لكن التعايش وحده لن يضمن خدمات مصرفية أفضل. فالاختبار الحقيقي يكمن في قدرة المصارف على ربط هذه الأنظمة بطريقة تقلل التعقيدات التي يواجهها العملاء. إن توفير حساب مصرفي ومحفظة للأصول الرقمية وإمكانية الوصول إلى شبكات البلوكتشين ليس سوى نقطة البداية؛ أما التحدي، والقيمة الحقيقية، فيكمنان في جعلها تعمل معاً.
تتخذ الأموال والأصول الرقمية أشكالاً متعددة، بدءاً من العملات المستقرة والودائع المصرفية التجارية المرمّزة، وصولاً إلى العملات الرقمية للبنوك المركزية والصناديق والأوراق المالية المرمّزة. وسيختلف تبني هذه الأدوات من سوق إلى أخرى، لكنها تطرح سؤالاً مشتركاً: كيف ستترابط بعضها مع بعض ومع النظام المالي الذي تستخدمه الشركات بالفعل؟
يربط البنك التقليدي عملاءه بالحسابات والودائع والمدفوعات والإقراض وأسواق رأس المال. وقد يحتاج بنك المستقبل إلى الذهاب أبعد من ذلك، من خلال ربط العملاء بالمحافظ والعملات المستقرة والأصول المرمّزة وشبكات البلوكتشين.
ولا يتطلب ذلك مجرد إضافة خدمات الأصول الرقمية إلى المنتجات القائمة، بل يستدعي تصميم الخدمات المصرفية وحفظ الأصول والتسوية حول المعاملة التي يجريها العميل نفسها.
وبالنسبة للشركات، ستكمن القيمة فيما يتيحه هذا الترابط: نقل الأموال عند الحاجة، والوصول إلى أسواق جديدة، وإتمام المعاملات بمزيد من اليقين.
لن يتحدد مستقبل القطاع المصرفي بما إذا كانت الأنشطة المالية تجري على شبكات البلوكتشين أو خارجها، بل بمدى سلاسة الربط بين الاثنين. وتملك المصارف فرصة لأن تصبح جسراً موثوقاً بين التمويل التقليدي والاقتصاد الناشئ القائم على البلوكتشين، بالجمع بين أسس الثقة والتنظيم التي يقوم عليها العمل المصرفي وسرعة البلوكتشين وشفافيتها وقابليتها للبرمجة.
ومع التطلع إلى المستقبل، سيعتمد نمو الاقتصاد القائم على وكلاء الذكاء الاصطناعي بصورة أساسية على هذه البنية التحتية، وستشكل العملات المستقرة أساساً لتبادل القيمة بسلاسة بين الآلات.
ستظل الودائع المصرفية التجارية عنصراً أساسياً في النظام المالي. وإلى جانبها، من المرجح أن نشهد تطور العملات المستقرة الخاضعة للتنظيم، والعملات الرقمية للبنوك المركزية، والودائع المصرفية التجارية المرمّزة لتلبية استخدامات مختلفة.
وقد تؤدي هذه الأشكال من النقود أدواراً متكاملة، لكنها ليست قابلة للاستبدال مباشرة بعضها ببعض. فالجهة المُصدرة، والحقوق القانونية المرتبطة بها، وترتيبات استرداد قيمتها، والحماية المتاحة لحائزيها، كلها عوامل لا تقل أهمية عن التقنية المستخدمة في نقلها.
فعلى سبيل المثال، قد تحتفظ شركة بودائع لدى مصرفها لتمويل رأس مالها العامل، وتستخدم عملة مستقرة خاضعة للتنظيم لبعض متطلبات التسوية العابرة للحدود أو التي تستدعي العمل على مدار الساعة، وتستخدم نقوداً مرمّزة لتسوية معاملة تتضمن ورقة مالية مرمّزة.
ويتمثل دور البنك في مساعدة العملاء على فهم هذه الخيارات والانتقال بينها، مع توفير رؤية واضحة للتكاليف والمخاطر ومدى توافرها. فالتحويل الذي يمكن إجراؤه على مدار الساعة مفيد، لكن الشركات تحتاج أيضاً إلى معرفة متى يمكنها تحويل عوائده إلى العملة وإيداعها في الحساب الذي تحتاج إليه.
في زند، ينعكس هذا التقارب في الطريقة التي نجمع بها بين الخدمات المصرفية التقليدية، وحفظ الأصول الرقمية، والمدفوعات القائمة على البلوكتشين، وقدرات التمثيل الرقمي. وتشكل عملتنا المستقرة «إيه إي دي زد»، المدعومة بالدرهم الإماراتي والمتاحة عبر عدة شبكات بلوك تشين عامة، جزءاً من هذه البنية التحتية، بما يربط الدرهم بالأنشطة المالية على البلوكتشين.
ونركز على جعل هذه القدرات تعمل معاً بما يلبي احتياجات العملاء، ويساعد الشركات على الانتقال بين الحسابات المصرفية ومحافظ الأصول الرقمية وشبكات البلوكتشين بمزيد من السهولة والثقة.
إن إصدار سند أو وحدة صندوق أو صك أو أي أصل مالي آخر على البلوكتشين يعالج جانباً واحداً فقط من المعاملة.
فإذا أمكن نقل الأصل فوراً، بينما لا تزال عملية الدفع تمر عبر وسطاء متعددين وإجراءات تسوية تقليدية، فإن كثيراً من مكاسب الكفاءة المحتملة للتمثيل الرقمي ستظل غير محققة.
لنأخذ مثال مستثمر من الشركات يشتري وحدات في صندوق مرمّز. فقد يحتفظ المستثمر بأمواله في حساب مصرفي تقليدي، بينما توجد وحدات الصندوق على شبكة بلوكتشين. وقد يتطلب إتمام الاستثمار تحويل تلك الأموال إلى أصل مقبول للتسوية، وترتيب حفظ الأصول، وتنسيق الدفع مع تسليم الوحدات.
وإذا كانت هذه الخطوات تعتمد على مزودي خدمات غير مترابطين، وتعليمات يدوية، وساعات عمل مختلفة، فقد يكون الاستثمار مرمّزاً، بينما تظل أجزاء كبيرة من العملية مجزأة.
ولكي تحقق أسواق الأصول المرمّزة كامل إمكاناتها، يجب أن يتطور الأصل والنقود المستخدمة لتسويته معاً.
وحيثما تسمح التقنية والترتيبات القانونية بذلك، يمكن أن يسهم ربط نقل الأصل بالدفع في الحد من خطر تسليم أحد الأطراف ما عليه دون أن يتلقى ما يستحقه. وقد تدعم العملات المستقرة الخاضعة للتنظيم، والودائع المرمّزة، والعملات الرقمية للبنوك المركزية هذا النوع من التسوية، بحسب السوق وطبيعة المعاملة.
لذلك، قد تمتد أهمية العملات المستقرة في نهاية المطاف إلى ما هو أبعد بكثير من المدفوعات أو تداول الأصول المشفرة. فقد تصبح جزءاً من البنية التحتية المالية التي تربط الأصول المرمّزة بالشركات والمؤسسات المالية والأسواق.
وقد يتعلق التطور التالي بالجهة التي تبدأ هذه المعاملات. فمع تطور الذكاء الاصطناعي الوكيلي، قد يساعد وكلاء الذكاء الاصطناعي الشركات بصورة متزايدة في تنسيق المدفوعات، واختيار مسارات التسوية، ومطابقة المعاملات، ضمن صلاحيات وضوابط محددة. ويمكن أن توفر العملات المستقرة وسيلة للتسوية على البلوكتشين ضمن هذه العمليات.
ويعمل فريق الذكاء الاصطناعي لدينا على تطوير هذه القدرات المتقدمة داخلياً ودمجها في عمليات ضم العملاء والامتثال والمدفوعات والعمليات اليومية. ويعكس ذلك رؤيتنا الأوسع بأن مستقبل الخدمات المصرفية سيعتمد على بنية تحتية مالية مترابطة، وعلى القدرة الذكية على استخدامها بفعالية. ومع تولّي الوكلاء مزيداً من المهام، تزداد أهمية وضوح الصلاحيات وإمكانية تتبع العمليات والحوكمة والإشراف البشري.
قد تغيّر البلوكتشين طريقة تنفيذ المعاملات، لكنها لا تلغي المتطلبات الأساسية للنظام المالي.
فلا تزال المؤسسات بحاجة إلى معرفة الجهة التي تحفظ أصولها، ويحتاج المستثمرون إلى يقين قانوني بشأن الملكية، وتتطلب الجهات التنظيمية الشفافية والمساءلة. كما تحتاج الشركات إلى السيولة والحوكمة والأمن السيبراني والامتثال والمرونة التشغيلية.
ولا يؤدي وضع الأصول على البلوكتشين تلقائياً إلى جعل الشبكات المختلفة متوافقة مع بعضها. فقد تظل السيولة مجزأة، وقد تختلف المتطلبات التنظيمية بين الولايات القضائية، كما أن إتمام عملية نقل على البلوكتشين لا يحسم بحد ذاته جميع المسائل المتعلقة بالملكية القانونية أو نهائية التسوية.
وهذه تحديات أساسية في تصميم الأنظمة الجديدة. وإذا لم تُعالج، فقد تعيد البنية التحتية الجديدة إنتاج التجزئة التي كان من المفترض أن تحد منها.
وهنا يبرز دور طبيعي للمصارف الخاضعة للتنظيم.
لكن يتعين على المصارف أن تثبت قدرتها على أداء هذا الدور. فالترخيص المصرفي يوفر أساساً للرقابة والمساءلة، غير أن على المصارف أيضاً إثبات قدرتها على إدارة المتطلبات التشغيلية والتقنية للأنشطة المالية القائمة على البلوكتشين.
في زند، تدعم الرقابة التنظيمية أساس الثقة هذا عبر أنشطتنا المختلفة: فالعمل المصرفي مرخّص من مصرف الإمارات العربية المتحدة المركزي، وخدمات حفظ الأصول الرقمية مرخّصة من سلطة تنظيم الأصول الافتراضية في دبي، وخدمات إدارة المحافظ مرخّصة من هيئة أسواق المال. ويتطلب الحفاظ على هذه الثقة تحويل الالتزامات التنظيمية إلى ضوابط فعالة وعمليات موثوقة تحمي أصول العملاء في الأنشطة المالية التقليدية وتلك القائمة على البلوكتشين.
ويعني ذلك الجمع بين الخدمات المصرفية وحفظ الأصول والمدفوعات والتسوية والامتثال والاتصال بشبكات البلوكتشين، بدلاً من التعامل مع الأصول الرقمية باعتبارها منظومة مالية منفصلة.
من غير المرجح أن يكون النظام المالي على المدى الطويل قائماً بالكامل على البلوكتشين أو تقليدياً بالكامل.
والأرجح أن يكون نظاماً مالياً مترابطاً يعمل عبر مسارات متعددة.
ستنتقل الأموال بين الحسابات والمحافظ، وستنتقل القيمة بين العملات التقليدية والنقود المرمّزة، فيما ستوجد الأصول في الأسواق التقليدية والأسواق القائمة على البلوكتشين.
ولا ينبغي أن تضطر الشركات إلى إدارة تعقيدات كل شبكة من الشبكات المستخدمة. بل يجب أن تكون قادرة على معرفة تكلفة المعاملة، وموعد تسويتها، والحماية التي تنطبق عليها، والجهة المسؤولة إذا حدث خطأ.
وبالنسبة لقادة المصارف، تتمثل الأولوية في تحديد المجالات التي يحل فيها ربط هذه الأنظمة مشكلة حقيقية للعميل، وبناء السيولة والضوابط والقدرات التشغيلية اللازمة لجعل هذا الربط موثوقاً.
لن يكون بنك المستقبل رقمياً فحسب.
بل سيعمل داخل شبكات البلوكتشين وخارجها، وستكمن قيمته في مدى قدرته على الربط بينهما.
تأتي هذه المساهمة ضمن UNLOCK Leadership. وتعكس الآراء الواردة فيها وجهة نظر الكاتب، ولا تمثل بالضرورة الموقف التحريري لأنلوك بلوكتشين.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر

"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
كندا تمهّد لتنظيم العملات المستقرة مع قيود على العوائد ومتطلبات رقابية جديدة
مكتب التحرير
٢٧ أكتوبر ٢٠٢٦
6 د
"سترايف" ترفع حيازاتها من بيتكوين إلى 43 ألف عملة وتنافس "ميتابلانيت"
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
6 د
فرانكلين تمبلتون تطلق خطوة جديدة لدمج بيتكوين في صناديق الأسهم الأميركية
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
5 د
10 آلاف شكوى ضد البنوك البريطانية بسبب قيود تحويلات العملات الرقمية
مكتب التحرير
٢٦ أكتوبر ٢٠٢٦
6 د


