إعلان
عملات مستقرة ومدفوعات
مشاركة
وقّع مصرف الإمارات المركزي وبنك المغرب مذكرتي تفاهم لربط أنظمة الدفع وتعزيز الرقابة المصرفية واستكشاف استخدامات العملات الرقمية للبنوك المركزية.
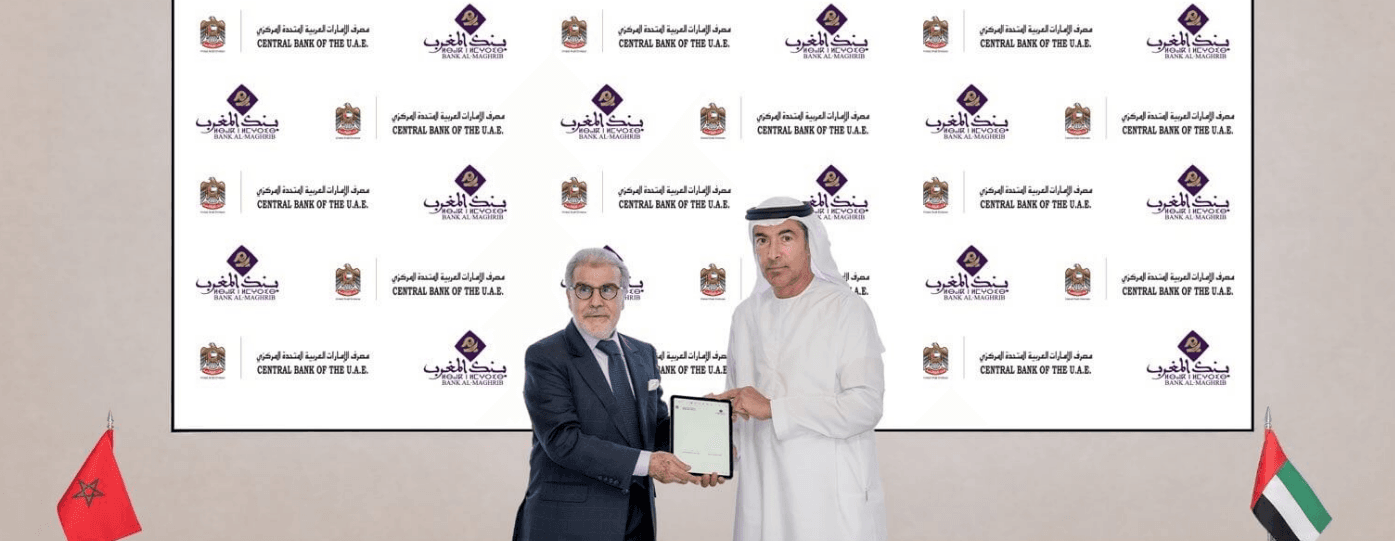
أبرم مصرف الإمارات العربية المتحدة المركزي وبنك المغرب مذكرتي تفاهم لتعزيز التعاون المالي، وتطوير الربط بين أنظمة الدفع، وتنسيق الرقابة المصرفية. وتضع الاتفاقيتان إطاراً للتعاون بين البلدين في مجالات المدفوعات الفورية، والعملات الرقمية للبنوك المركزية، والتمويل الإسلامي، وتنظيم الأصول الرقمية.
ووقّع الاتفاقيتين في مقر مصرف الإمارات المركزي بأبوظبي كلٌّ من خالد محمد بالعمى، محافظ المصرف المركزي الإماراتي، وعبد اللطيف الجواهري، والي بنك المغرب. وتهدف الشراكة إلى تحديث البنية التحتية المالية وتقريب الممارسات الرقابية بين البلدين، بما يتيح فرصاً لتسهيل المعاملات العابرة للحدود وتعزيز الروابط الاقتصادية بين الإمارات والمغرب.
تضع مذكرة التفاهم الأولى إطاراً للتعاون بين المصرفين المركزيين في مجال الرقابة المصرفية والممارسات التنظيمية. وبموجب الاتفاقية، ستتبادل المؤسستان المعلومات والخبرات المتعلقة بالإشراف على البنوك والمؤسسات المالية العاملة في أسواقهما، وتنظيم أنشطتها، وتقييم أوضاعها المالية.
كما تتناول الشراكة حوكمة التمويل المتوافق مع أحكام الشريعة الإسلامية، إذ يستكشف الطرفان سبل تعزيز التنسيق بين الأطر المعتمدة في هذا المجال. ويمكن لهذا التعاون أن يدعم تطوير حلول تمويل إسلامي للأنشطة التجارية العابرة للحدود ومشاريع البنية التحتية، بما قد يوسّع فرص التمويل المتاحة للشركات والمستثمرين في البلدين.
ومن خلال تنسيق الممارسات الرقابية وتبادل الخبرات التنظيمية، يسعى المصرفان المركزيان إلى تعزيز الإشراف على القطاع المالي، مع دعم تطوير منتجات مالية تتوافق مع متطلبات التمويل الإسلامي.
تركز مذكرة التفاهم الثانية على تحسين الترابط التقني بين البنية التحتية لأنظمة الدفع في الإمارات والمغرب. وسيبحث المصرفان المركزيان فرص الربط بين منصات الدفع الفوري وشبكات معالجة البطاقات المحلية، بهدف تسهيل استخدام وسائل الدفع في البلدين وتحسين كفاءة المعاملات بينهما.
وتشمل المبادرة أيضاً دراسة القبول المتبادل لبطاقات الدفع المحلية وتطوير آليات تسوية المعاملات العابرة للحدود. وإذا نُفذت هذه الخطوات، فقد تسهم في تقليل العقبات التي تواجه المدفوعات بين السوقين ودعم الأنشطة التجارية والسياحية وغيرها من التعاملات المالية.
إضافة إلى ذلك، تتضمن الاتفاقية التعاون في مجال العملات الرقمية للبنوك المركزية، سواء المخصصة للاستخدامات الفردية والتجزئة أو للمعاملات بين المؤسسات المالية. ويعتزم الطرفان استكشاف التطبيقات المحتملة لهذه العملات في المدفوعات العابرة للحدود، إلى جانب تبادل الخبرات بشأن تنظيم الأصول الافتراضية، بما يشمل العملات المستقرة والأصول الرقمية الأخرى.
وستظل حماية المستهلك من الاعتبارات الأساسية مع بحث البلدين سبل الإشراف على هذه الأدوات المالية الناشئة.
قال خالد محمد بالعمى، محافظ مصرف الإمارات العربية المتحدة المركزي، إن توقيع الاتفاقيتين يعكس التزام الإمارات بتوسيع العلاقات المصرفية والمالية مع المغرب، بما يخدم المصالح المشتركة للبلدين.
وأشار بالعمى إلى أهمية تبادل الخبرات الرقابية، وتطوير حلول التمويل الإسلامي، واستكشاف فرص تعزيز الترابط بين أنظمة الدفع. وأضاف أن هذه الجهود تستهدف رفع كفاءة القطاع المالي وتعزيز الابتكار فيه، إلى جانب دعم العلاقات التجارية والاقتصادية بين البلدين.
يتولى مصرف الإمارات العربية المتحدة المركزي مسؤولية السياسة النقدية والرقابة المصرفية والحفاظ على الاستقرار المالي في الإمارات. كما يؤدي دوراً نشطاً في تطوير البنية التحتية المالية الرقمية في الدولة ووضع الأطر التنظيمية للأنشطة المالية الناشئة.
أما بنك المغرب، فيتولى مهام البنك المركزي للمملكة المغربية، بما يشمل الإشراف على السياسة النقدية، وإصدار الدرهم المغربي، وإدارة احتياطيات النقد الأجنبي، والرقابة على مؤسسات الائتمان. ويؤدي البنك أيضاً دوراً محورياً في تطوير البنية التحتية الوطنية للدفع وتنظيمها، بما في ذلك دمج المصرفية التشاركية ضمن الإطار المالي المغربي.
وتوفر مذكرتا التفاهم أساساً رسمياً لتعزيز التعاون بين الجهات الرقابية المالية في منطقة الخليج وشمال أفريقيا. وبدلاً من الاقتصار على العلاقات المصرفية التقليدية، يمتد نطاق الاتفاقيتين إلى تقنيات الدفع والعملات الرقمية والمشهد التنظيمي المتطور للأصول الرقمية.
تكمن أهمية الاتفاقيتين في الجمع بين التنسيق الرقابي وتطوير البنية التحتية للمدفوعات. فمن شأن ربط أنظمة الدفع الفوري وشبكات البطاقات المحلية أن يجعل المعاملات العابرة للحدود أكثر سهولة، إلا أن الأثر الفعلي لهذه الخطوة سيعتمد على آليات التنفيذ التقني، وترتيبات التسوية، والمعايير التنظيمية التي سيعتمدها البلدان.
كما يشير إدراج العملات الرقمية للبنوك المركزية وتنظيم الأصول الافتراضية إلى أن التعاون يتجاوز نطاق الخدمات المصرفية التقليدية ليشمل الجيل المقبل من البنية التحتية المالية. ومع ذلك، فإن استكشاف استخدامات العملات الرقمية للبنوك المركزية لا يعني أن البلدين التزما بإطلاق عملة رقمية أو اعتمادها في المدفوعات العابرة للحدود بموجب الاتفاقيتين؛ إذ تتمثل الخطوة الحالية في وضع إطار للتعاون وتقييم الاستخدامات المحتملة.
وعلى مستوى منطقة الشرق الأوسط وشمال أفريقيا، يمكن أن تقدم هذه الشراكة نموذجاً لربط أنظمة الدفع الوطنية من دون اشتراط توحيد الأطر التنظيمية في جميع الدول. وإذا نجح المصرفان المركزيان في تحويل الاتفاقيتين إلى روابط تشغيلية فعلية وممارسات رقابية متوافقة، فقد تسهم المبادرة في تقليل العقبات أمام المدفوعات العابرة للحدود، ودعم التجارة الثنائية، وإرساء أسس تكامل مالي إقليمي أوسع.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة

حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة

احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
توكنة الودائع المصرفية تتسارع في الإمارات... فهل تسبق العملات المستقرة مؤسسياً؟
وليد أبو زكي
٦ أكتوبر ٢٠٢٦
10 د
قواعد MiCA للعملات المستقرة أمام اختبار الواقع.. وسيركل تضيف القطرة الأخيرة
وليد أبو زكي
٥ أكتوبر ٢٠٢٦
11 د
تحذير سويسري من مخاطر العملات المستقرة على السياسة النقدية وأسعار الفائدة
مكتب التحرير
١ أكتوبر ٢٠٢٦
3 د
واشنطن تدرس تعزيز العملات المستقرة عالمياً مع اقتراب حيازات الخزانة من 200 مليار دولار
مكتب التحرير
٢٨ سبتمبر ٢٠٢٦
3 د