إعلان
عملات مستقرة ومدفوعات
مشاركة
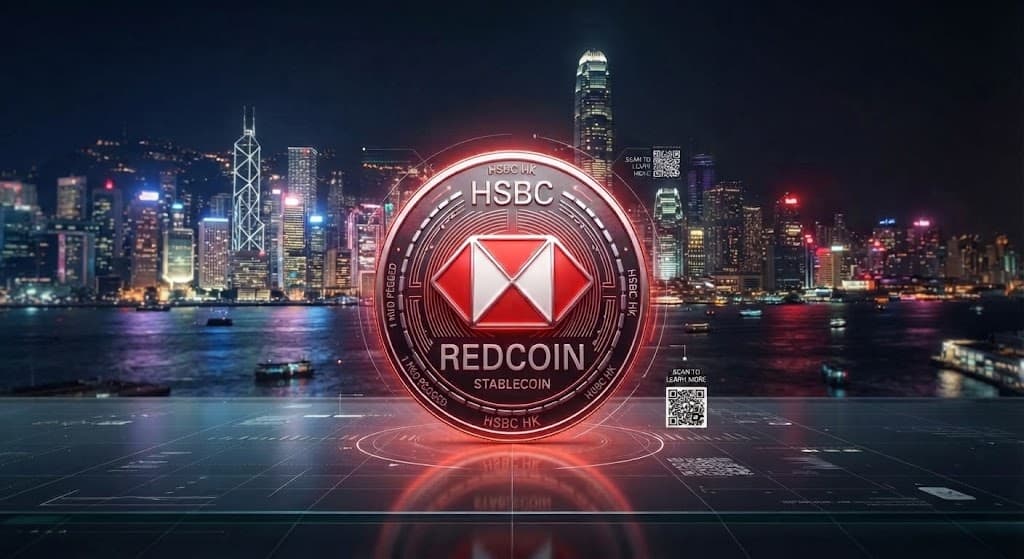
أطلق بنك إتش إس بي سي عملته المستقرة «ريد كوين»، المدعومة بالدولار الهونغ كونغي، عبر منصة «باي مي»، مستهدفاً أكثر من 3.3 مليون مستخدم ونحو 100 ألف تاجر في هونغ كونغ، في خطوة لاختبار استخدام العملات المستقرة المرخصة في المدفوعات اليومية.
أطلق بنك “إتش إس بي سي’ عملته الرقمية المستقرة “ريد كوين”، المدعومة بالدولار الهونغ كونغي، عبر خدمة الدفع «باي مي»، في خطوة تُدخل العملات المستقرة الخاضعة للتنظيم في هونغ كونغ إلى سوق المدفوعات الاستهلاكية اليومية.
ويبدأ إطلاق الخدمة في 23 أكتوبر، مع توقعات باستفادة أكثر من 3.3 مليون مستخدم لخدمة “باي مي” منها، ودعم المدفوعات لدى نحو 100 ألف تاجر بحلول نهاية الأسبوع، وفقاً لتقارير إعلامية محلية. وتشمل الاستخدامات الأولية التحويلات المالية بين الأفراد والمدفوعات لدى التجار.
وفي مرحلة لاحقة، يعتزم البنك إضافة محفظة «ريد كوين» إلى تطبيقه للخدمات المصرفية عبر الهاتف المحمول في هونغ كونغ، ما يوسع نطاق الوصول إلى العملة خارج منصة “باي مي”. كما أعلن عن خطط لاستخدامها في الاكتتاب بمنتجات استثمارية ممثّلة رقمياً، بما في ذلك صناديق سوق المال المقومة بالدولار الهونغ كونغي.
يأتي إطلاق “ريد كوين” عقب قرار سلطة النقد في هونغ كونغ، في أبريل، منح تراخيص لإصدار العملات المستقرة لكل من بنك إتش إس بي سي وشركة أنكوربوينت فاينانشال، وهي مشروع مشترك مدعوم من ستاندرد تشارترد وإتش كي تي وأنيموكا براندز.
ويمثل الترخيصان أول تراخيص تصدر بموجب قانون العملات المستقرة في هونغ كونغ، الذي دخل حيز التنفيذ في أغسطس/آب 2025. ورغم تلقي سلطة النقد 36 طلباً، فإنها وافقت على مصدرين فقط، ما يعكس نهجاً انتقائياً في إدخال العملات المستقرة المدعومة بالعملات النقدية إلى النظام المالي الخاضع للتنظيم.
وبحسب البنك، ستكون «ريد كوين» مدعومة بنسبة واحد إلى واحد باحتياطيات عالية الجودة وسائلة، تُحفظ في حسابات منفصلة، مع إمكانية استردادها بقيمتها الاسمية بالدولار الهونغ كونغي. ويعتمد البنك في طرحها على منصات الدفع الاستهلاكية القائمة، بدلاً من تقديمها كمنتج مستقل لتداول الأصول الرقمية.
يختلف نموذج توزيع”ريد كوين” عن الاستراتيجية الأولية لعملة «إتش كيه دي إيه بي»، المدعومة بالدولار الهونغ كونغي، والتي أطلقتها “أنكوربوينت فاينانشال” في أغسطس. وكما ذكرت منصة “أنلوك بلوكتشين” آنذاك، استهدفت العملة في مرحلتها الأولى المستثمرين المؤسسيين والمحترفين، مع استبعاد المستثمرين الأفراد.
في المقابل، يبدأ “إتش إس بي سي” توزيع «ريد كوين» عبر شبكة مدفوعات استهلاكية راسخة. إذ تخدم منصة «باي مي» ملايين المستخدمين بالفعل، ما يتيح للعملة دخول سوق التحويلات بين الأفراد والمدفوعات التجارية، دون الحاجة إلى تعامل العملاء مع منصات تداول الأصول الرقمية.
ويكتسب هذا الاختلاف أهمية في سياق استراتيجية هونغ كونغ للعملات المستقرة؛ إذ يتيح طرح «ريد كوين» عبر واجهة دفع مألوفة توسيع نطاق الاستخدام المحتمل لهذه العملات خارج التسويات المؤسسية وتداول الأصول الرقمية. ومع ذلك، لا يعني الوصول إلى قاعدة واسعة من المستخدمين بالضرورة تحقق تبنٍّ فعلي، إذ سيعتمد نجاح العملة على معدلات استخدامها، وأحجام معاملاتها، ومدى قبول التجار بها.
تسعى هونغ كونغ إلى تطوير سوق منظمة للعملات المستقرة المدعومة بعملات نقدية، مع فرض ضوابط صارمة على الاحتياطيات، والاسترداد، والحوكمة، ومخاطر الجرائم المالية. وتهدف هذه المتطلبات إلى ضمان قدرة حاملي العملات على استرداد قيمتها الاسمية، وتوفير الحماية اللازمة لهم في حال واجه المصدر صعوبات مالية.
وتندرج خطوة “إتش إس بي سي” ضمن توسع أوسع للبنك في مجال الأصول الرقمية في هونغ كونغ. ففي يوليو الماضي، سلطت منصة “أنلوك بلوكتشين” الضوء على إصدار البنك أوراقاً مالية مهيكلة باستخدام تقنية البلوكتشين للمستثمرين المؤسسيين. وتمثل هذه المبادرة مساراً منفصلاً ضمن جهود البنك لتطوير المنتجات المالية الممثّلة رقمياً والبنية التحتية الداعمة لها.
ومن شأن “ريد كوين” أن تربط بين هذه المبادرات من خلال توفير وسيلة دفع رقمية للمعاملات المرتبطة بالاستثمارات الممثّلة رقمياً. وقد حدد البنك الاكتتاب في هذه الاستثمارات باعتباره أحد الاستخدامات المستقبلية للعملة، لكنه لم يوضح بعد نطاق التوسع أو الإطار الزمني لتطبيق هذه الخطط على نطاق أوسع.
يمثل إطلاق “ريد كوين” اختباراً عملياً لقدرة العملات المستقرة المرخصة على الانتقال من الإطار التنظيمي إلى الاستخدام اليومي، خصوصاً في سوق مثل هونغ كونغ، حيث تتوفر وسائل الدفع الإلكترونية بالفعل على نطاق واسع. فوجود قاعدة مستخدمين كبيرة يمنح «إتش إس بي سي» ميزة في التوزيع، لكنه لا يضمن أن يفضل المستهلكون العملة المستقرة على وسائل الدفع التقليدية.
وعلى المدى الطويل، ستتوقف أهمية «ريد كوين» على قدرتها على تقديم قيمة مضافة واضحة، سواء من خلال تسريع التسويات، أو تسهيل التحويلات، أو ربط المدفوعات بالمنتجات الاستثمارية الممثّلة رقمياً. وإذا نجح البنك في تحقيق هذا التكامل، فقد تتحول العملة إلى جزء من بنية مالية أوسع تربط المدفوعات بالأصول الرقمية. أما إذا اقتصر استخدامها على توفير وسيلة دفع إضافية دون مزايا ملموسة للمستهلكين والتجار، فقد يظل تأثيرها محدوداً رغم حصولها على الترخيص التنظيمي والاستفادة من شبكة توزيع واسعة.

إخلاء مسؤولية الضمان
المعلومات المقدمة في هذا المقال لأغراض إعلامية عامة فقط. لا نقدم أي ضمانات حول اكتمال ودقة وموثوقية هذه المعلومات. اقرأ إخلاء المسؤولية الكامل

اختيارات المحرر
"نظام مالي واحد": تمويل أو كي أكس ورهان التكامل المالي

وليد أبو زكي

٨ أكتوبر ٢٠٢٦

6 دقيقة
حين تتحرّك الأصول أو تتوقف من دون إذن: حدود التحكم في المحافظ الرقمية
وليد أبو زكي
٢٩ سبتمبر ٢٠٢٦
6 دقيقة
احتياطيات العملات المستقرة في الإمارات: أين توجد الدولارات فعلياً؟
انا ماريا قشوع
٢١ سبتمبر ٢٠٢٦
9 دقيقة
المزيد من المقالات

في نفس المجال
البنك المركزي الهولندي يمنح كيفاليس ترخيصاً لإصدار عملة مستقرة باليورو
مكتب التحرير
١٥ أكتوبر ٢٠٢٦
3 د
"فيوز" تتعاون مع "مودرن تريجري" لتوسيع خدمات الدفع بالعملات المستقرة في أميركا
انا ماريا قشوع
٢٠ أكتوبر ٢٠٢٦
6 د
ماستركارد تطور خدمة لفحص معاملات العملات المستقرة ورصد المخاطر المالية
مكتب التحرير
٢٠ أكتوبر ٢٠٢٦
6 د
هيئة المصارف الأوروبية تمنح USDC تصنيفاً رقابياً جديداً بموجب MiCA
سلمى نويهض
١٥ أكتوبر ٢٠٢٦
3 د